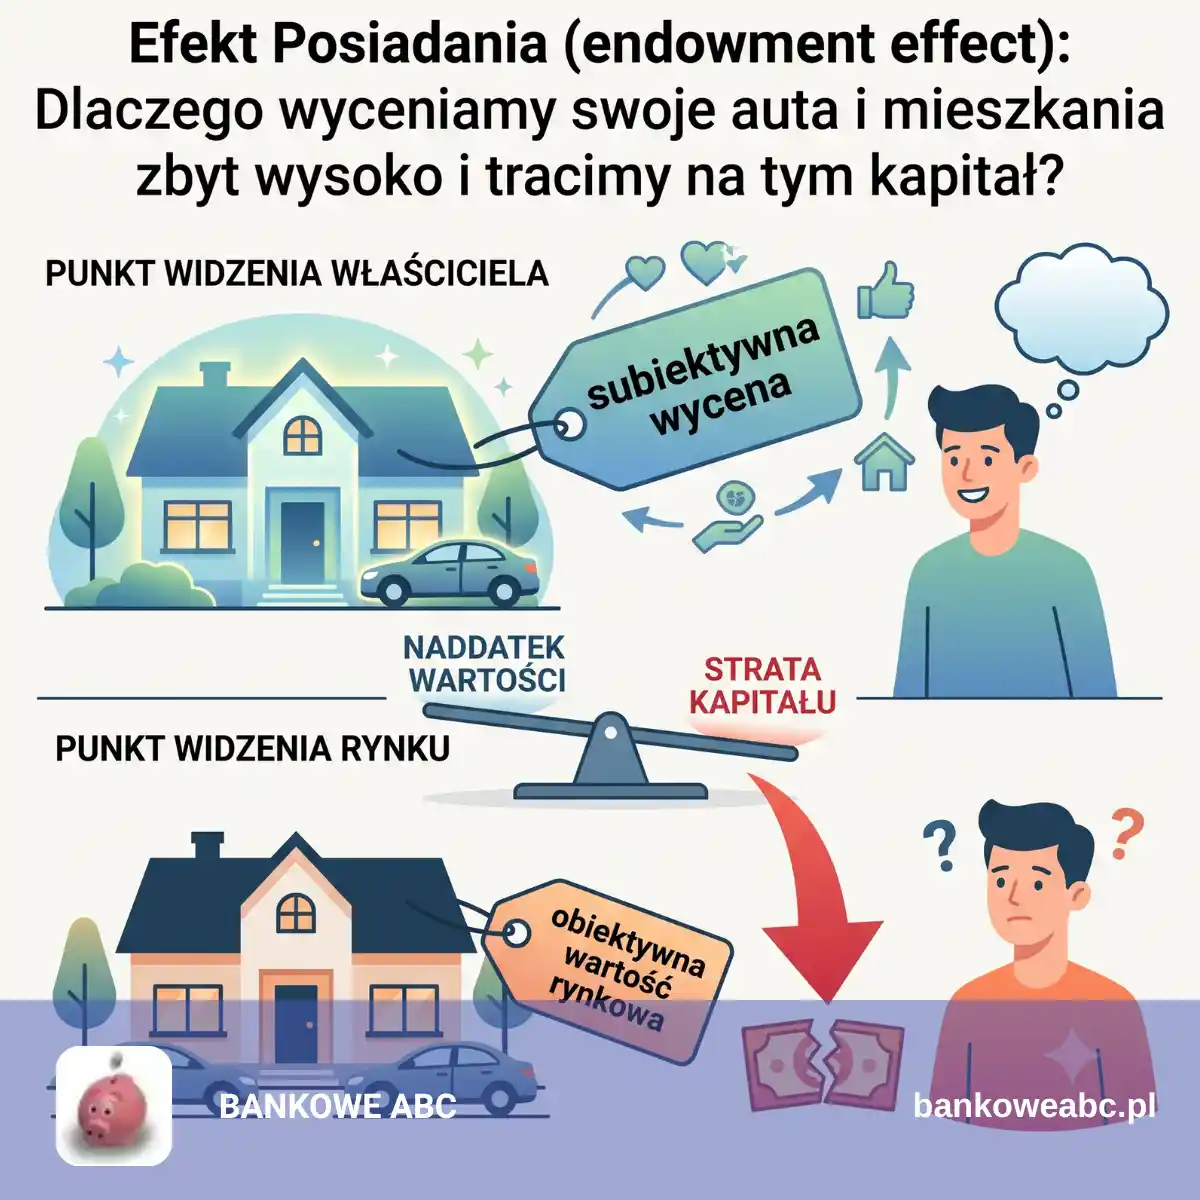
Efekt posiadania (endowment effect) to błąd poznawczy polegający na przypisywaniu wyższej wartości rynkowej przedmiotom tylko z tego powodu, że są one naszą własnością. W praktyce obrotu majątkiem – w szczególności przy sprzedaży samochodów i nieruchomości – mechanizm ten zmusza nas do ustalania nierealistycznie wysokich cen ofertowych.
W efekcie zamrażamy płynność finansową na długie miesiące, generujemy stałe koszty utrzymania aktywów i tracimy kapitał, który w tym czasie mógłby pracować na lokatach lub w funduszach inwestycyjnych.
Kiedy wystawiasz na sprzedaż swoje dotychczasowe mieszkanie lub 5-letni samochód, Twój mózg podświadomie dolicza do ceny rynkowej niewidzialny „emocjonalny podatek”. Wyceniasz nie tylko blachę czy metraż, ale też wspomnienia, poświęcony czas na remonty czy bezawaryjne wyjazdy wakacyjne. Dla potencjalnego kupującego Twoje wspomnienia mają jednak dokładną wartość 0 zł – on widzi wyłącznie zużycie i ceny konkurencyjnych ofert.
Reklama
Czym jest efekt posiadania?
To błąd poznawczy, który sprawia, że wyceniamy posiadane przedmioty znacznie wyżej niż wynosi ich realna wartość rynkowa, podświadomie doliczając do nich wartość emocjonalną.
Jakie są główne finansowe konsekwencje ulegania temu błędowi?
Ustalanie zbyt wysokich cen blokuje naszą płynność finansową, generuje zbędne koszty utrzymania niesprzedanego majątku i pozbawia nas zysków z alternatywnych inwestycji.
Jak skutecznie zneutralizować ten psychologiczny wpływ podczas wyceny majątku?
Najlepszym sposobem jest wykonanie testu odwróconej zamiany i szczere zapytanie siebie, czy posiadając wolną gotówkę o wartości naszego przedmiotu, kupilibyśmy go dzisiaj za tę kwotę.

Czym jest Efekt Posiadania? Definicja i eksperyment z kubkami
Efekt posiadania polega na fundamentalnej rozbieżności między kwotą, jaką jesteśmy gotowi zapłacić za dany przedmiot (Willingness to Pay – WTP), a kwotą, jakiej żądamy za oddanie tego samego przedmiotu, gdy już do nas należy (Willingness to Accept – WTA). W tradycyjnej ekonomii oba te parametry powinny być niemal równe. Ekonomia behawioralna udowodniła jednak, że cena żądana przez właściciela jest zazwyczaj dwukrotnie wyższa niż cena, jaką ten sam człowiek zapłaciłby za ten sam przedmiot jako kupujący.
Pojęcie to wprowadził do nauki laureat Nagrody Nobla Richard Thaler w 1980 roku, a jego klasyczny dowód empiryczny przeprowadzono w 1990 roku na Cornell University (Kahneman, Knetsch, Thaler).

Badacze podzielili studentów na dwie grupy:
- Grupa 1 (Sprzedający): Otrzymała na własność firmowe kubki kawowe z logo uczelni. Następnie zapytano ich, za jaką najniższą kwotę zgodziliby się ten kubek sprzedać.
- Grupa 2 (Kupujący): Nie otrzymała nic i miała określić, ile maksymalnie zapłaci za taki sam kubek z własnej kieszeni.
Wyniki były porażające: średnia cena żądana przez właścicieli wynosiła 5,25 USD, podczas gdy kupujący byli gotowi zapłacić średnio zaledwie 2,25 USD za dokładnie ten sam przedmiot. Sama fizyczna kontrola nad rzeczą natychmiast podbiła jej subiektywną wartość w oczach właściciela o ponad 130%.

Jaka jest różnica między efektem posiadania a awersją do straty?
Główna różnica polega na tym, że awersja do straty jest ogólnym silnikiem psychologicznym (przyczyną), natomiast efekt posiadania jest jego konkretnym przejawem rynkowym (skutkiem) dotyczącym wyceny przedmiotów. Obie koncepcje są ze sobą ściśle powiązane, ale opisują różne poziomy analizy behawioralnej.
Reklama
- Awersja do straty (Loss Aversion): To uniwersalna właściwość ludzkiego układu nerwowego, odkryta przez Daniela Kahnemana i Amosa Tversky’ego. Mówi ona, że ból psychiczny z powodu straty danej kwoty (np. 1 000 zł) jest około dwukrotnie silniejszy niż radość z zyskania dokładnie takiej samej kwoty.
- Efekt Posiadania (Endowment Effect): To aplikacja awersji do straty w procesie wyceny i handlu. Gdy stajesz się właścicielem przedmiotu, jego ewentualna sprzedaż jest traktowana przez mózg nie jako neutralna wymiana na gotówkę, ale jako bolesna strata. Aby zrekompensować sobie ten psychiczny ból, automatycznie podnosisz cenę żądaną za ten przedmiot.

Jak efekt posiadania wpływa na decyzje konsumenckie i inwestycyjne?
Efekt posiadania prowadzi do paraliżu decyzyjnego, przetrzymywania nierentownych aktywów oraz nieracjonalnego porzucania zasad zarządzania ryzykiem zarówno na rynku konsumenckim, jak i na giełdzie. Skutki tego błędu poznawczego uderzają w budżet na dwóch głównych płaszczyznach:
1. Wpływ na decyzje inwestycyjne:
- Odmowa cięcia strat (Zjawisko „Zamrożonego Portfela”): Inwestor, który kupił akcje po 100 zł, a ich cena spadła do 60 zł, odmawia ich sprzedaży, twierdząc, że spadek jest „tymczasowy”. Przypisuje posiadanym akcjom wyższą wartość niż rynek tylko dlatego, że znajdują się na jego koncie maklerskim.
- IKEA Effect w inwestowaniu: Inwestorzy wyceniają wyżej akcje spółek, nad analizą których spędzili dziesiątki godzin. Trudniej im zaakceptować złe wiadomości ze spółki, ponieważ zainwestowali w nią swój czas i tożsamość.
2. Wpływ na decyzje konsumenckie:
- Brak płynności przy sprzedaży majątku: Właściciele samochodów i mieszkań wycenieją swoje aktywa o 10-20% powyżej średnich cen transakcyjnych. W efekcie ich ogłoszenia wiszą na portalach miesiącami, co generuje stałe koszty utrzymania (czynsz, ubezpieczenia AC/OC, koszty ogrzewania pustostanu).
- Pułapka darmowych okresów próbnych: Konsumenci nie anulują subskrypcji ani nie zwracają towarów w ciągu 30 dni, ponieważ w momencie, gdy produkt trafia do ich domu, psychicznie staje się ich własnością.

Efekt posiadania w marketingu i lejku zakupowym: Jak firmy manipulują kupującymi?
Firma i marketerzy wykorzystują efekt posiadania do wytworzenia u klienta tzw. „psychologicznego posiadania” (psychological ownership) jeszcze zanim faktycznie zapłaci on za produkt, drastycznie podnosząc w ten sposób wskaźnik konwersji. Jeśli konsument poczuje, że przedmiot jest już „jego”, ewentualny brak zakupu odbierze jako bolesną stratę.
W którym miejscu lejka zakupowego efekt posiadania ma największe znaczenie?
Efekt posiadania odgrywa kluczową rolę na dole lejka zakupowego (Bottom of the Funnel – etap Rozważania i Decyzji), gdzie klient waha się przed wydaniem gotówki.
Marketerzy używają wtedy czterech głównych mechanizmów:
- Darmowe okresy próbne i modele Freemium (SaaS, aplikacje): Gdy korzystasz z pełnej wersji oprogramowania przez 14 dni, wgrywasz tam swoje dane i dostosowujesz interfejs. Po 14 dniach wyłączenie usługi jest traktowane jak odebranie Ci Twojego narzędzia pracy.
- Gwarancja zwrotu pieniędzy bez pytań (30-100 dni): Firma wie, że gdy buty, materac czy sprzęt RTV trafi do Twojego domu na miesiąc, efekt posiadania zadziała z pełną siłą. Wskaźnik realnych zwrotów przy takich promocjach rzadko przekracza 5-7%.
- Jazdy próbne i okresy testowe (Motoryzacja): Uczucie usadowienia się w nowym aucie, ustawienie fotela pod swoją sylwetkę i skonfigurowanie profilu kierowcy buduje psychologiczne posiadanie w kilka minut. Powrót do starego samochodu staje się bolesny.
- Technologie Augmented Reality (AR) i Personalizacja: Aplikacje pozwalające „postawić” wirtualny mebel w Twoim salonie za pomocą aparatu w telefonie lub wygrawerować Twoje inicjały na obudowie sprzętu. Inicjały sprawiają, że produkt natychmiast staje się unikalnie Twój.


Mechanizm zamrożonego kapitału: Jak zawyżona cena drenuje Twój portfel?
Zawyżenie ceny sprzedawanego majątku o 10-15% powyżej poziomu rynkowego generuje realne i nieodwracalne straty finansowe w postaci kosztów utrzymania oraz utraconych odsetek kapitałowych. Wiele osób wychodzi z naiwnego założenia: „Cena jest wysoka, najwyżej poczekam pół roku, nic na tym nie tracę”.
Przeanalizujmy przypadek sprzedaży mieszkania o realnej wartości rynkowej 600 000 zł, które właściciel wystawia za 670 000 zł pod wpływem efektu posiadania:
- Koszt utrzymania pustostanu: Przez 8 miesięcy bezskutecznego wiszenia ogłoszenia na portalach właściciel płaci czynsz administracyjny, podatek od nieruchomości i ogrzewanie (np. 800 zł/mc × 8 = 6 400 zł).
- Utracone korzyści odsetkowe (Koszt alternatywny): Gdyby sprzedał nieruchomość od razu za rynkowe 600 000 zł i umieścił te środki na bezpiecznym koncie lub w obligacjach skarbowych (np. na 6% w skali roku), po 8 miesiącach zarobiłby 24 000 zł czystych odsetek.
- Zużycie ogłoszenia (Stale Listing Effect): Po 6 miesiącach oferta staje się „przestarzała”. Kupujący i pośrednicy uznają, że nieruchomość ma ukryte wady prawne lub techniczne, skoro nikt jej nie kupił. W efekcie sprzedający po roku zgadza się na drastyczną obniżkę do… 570 000 zł.
Łączna strata wynikająca z przetrzymania nieruchomości pod wpływem emocji przekracza w tym scenariuszu 50 000 złotych.
Reklama


Ofiara Efektu Posiadania vs. Świadomy Sprzedawca
Sprawne zarządzanie sprzedażą aktywów wymaga całkowitego odseparowania subiektywnego sentymentu od twardych realiów podaży i popytu na danym rynku. Poniższa tabela ilustruje skrajnie odmienne postawy, jakie przyjmują właściciele majątku podczas transakcji:
| Obszar decyzyjny | Ofiara Efektu Posiadania | Świadomy Sprzedawca (Podejście inwestycyjne) |
|---|---|---|
| Ustalanie ceny wyjściowej | Patrzy na najdroższe ogłoszenia w okolicy i dolicza 10% za „wyjątkowy stan swojego obiektu”. | Analizuje realne ceny transakcyjne (z aktów notarialnych/badań cenowych), a nie ceny ofertowe z portali. |
| Reakcja na brak chętnych po 30 dniach | Uważa, że kupujący „nie znają się na jakości” i ze złością odrzuca mały opór rynkowy. | Traktuje brak telefonów jako twardy sygnał z rynku i natychmiast koryguje cenę do poziomu równowagi. |
| Podejście do negocjacji | Odbiera próbę utargowania 5 000 zł jako osobistą zniewagę i zamach na jego własność. | Traktuje negocjacje jako chłodną kalkulację biznesową mającą na celu szybkie uwolnienie gotówki. |
| Alokacja uwolnionego kapitału | Zwleka ze sprzedażą, ignorując fakt, że pieniądze stoją w miejscu i tracą na wartości. | Dąży do jak najszybszego zamknięcia transakcji, by przekierować środki na automatyzację bogactwa. |

Jak przezwyciężyć i odwrócić efekt posiadania? 4-stopniowy algorytm rynkowy
Przezwyciężenie i odwrócenie wpływu efektu posiadania polega na sztucznym stworzeniu dystansu psychologicznego od posiadanego przedmiotu i przekazaniu procesu wyceny w ręce obiektywnych wskaźników. Wdrożenie czysto rynkowej procedury pozwala zneutralizować emocjonalny podatek.
1. Zastosuj Test Odwróconej Zamiany:
Zmiana perspektywy.
Reklama
Przed wystawieniem auta lub mieszkania zadaj sobie jedno proste pytanie: „Gdybym dzisiaj miał w kieszeni gotówkę odpowiadającą wycenie mojego przedmiotu, czy kupiłbym dokładnie to auto/mieszkanie za te pieniądze?”. Jeśli odpowiedź brzmi „nie, szukałbym czegoś innego”, oznacza to, że Twoja wycena jest zawyżona przez efekt posiadania, a nie przez realną wartość użytkową przedmiotu.
2. Bazuj na cenach transakcyjnych, nie ofertowych:
Twarde dane.
Nigdy nie ustalaj ceny na podstawie wpisów na portalach ogłoszeniowych – stanowią one jedynie listę życzeń innych właścicieli dotkniętych tym samym błędem poznawczym. Pobierz wyciąg z rejestru cen transakcyjnych (np. u rzeczoznawcy, w bazie bankowej lub na portalu analizującym realne akty notarialne) i wyciągnij średnią z faktycznie zawartych umów z ostatnich 90 dni.

3. Zatrudnij rzeczoznawcę lub użyj algorytmów wyceny:
Wycena zewnętrzna.
Reklama
Zleć wycenę niezależnemu rzeczoznawcy majątkowemu lub użyj obiektywnych algorytmów. Złota zasada brzmi: osoba, która wycenia majątek, nie może mieć z nim żadnych wspomnień ani powiązań osobistych.
4. Ustal sztywny harmonogram spadku ceny przed startem:
Automatyzacja obniżki.
Zanim wrzucisz ogłoszenie do sieci, rozpisz na kartce sztywny plan: „Jeśli w ciągu 14 dni nie otrzymam minimum 3 telefonów od realnie zainteresowanych kupców, 15. dnia automatycznie obniżam cenę o 4%”. Podjęcie decyzji o obniżce przed wystawieniem ogłoszenia zdejmuje z Ciebie ciężar emocjonalny w trakcie trwania procesu.

Podsumowanie: Twój majątek jest warty tyle, ile rynek chce za niego zapłacić dzisiaj
Najważniejszym testem dojrzałości finansowej jest umiejętność całkowitego odcięcia sentymentów od bilansu majątkowego. Twoje mieszkanie nie staje się bardziej wartościowe dlatego, że wychowały się w nim Twoje dzieci, a Twój samochód nie jest warty więcej tylko dlatego, że nigdy Cię nie zawiódł na trasie.
Pamiętaj: rynek jest całkowicie ślepy na Twoją historię i emocje. Trzymanie zawyżonej ceny na ogłoszeniu to potężny koszt alternatywny, który z każdym miesiącem po cichu uszczupla Twoje realne oszczędności. Sprzedawaj sprawnie, bierz z rynku uczciwą cenę transakcyjną, a uwolniony w ten sposób kapitał niech jak najszybciej pracuje na Twoją prawdziwą wolność finansową.
Słowniczek kluczowych terminów
- Efekt posiadania (endowment effect) – błąd poznawczy sprawiający, że cenimy rzeczy wyżej tylko dlatego, że do nas należą.
- Awersja do straty (loss aversion) – psychologiczny mechanizm, według którego ból z powodu straty jest około dwukrotnie silniejszy niż radość z analogicznego zysku.
- Willingness to Pay (WTP) – maksymalna kwota, jaką konsument jest skłonny zapłacić za dany produkt lub usługę.
- Willingness to Accept (WTA) – minimalna kwota, za jaką właściciel jest skłonny zrezygnować z posiadanego dobra.
- IKEA Effect – zjawisko polegające na przypisywaniu wyższej wartości produktom, w których powstanie lub analizę włożyło się własny wysiłek i czas.
- Posiadanie psychologiczne (psychological ownership) – stan, w którym konsument czuje, że produkt jest jego własnością, mimo braku formalnego zakupu (np. podczas testów).
- Koszt alternatywny – wartość utraconych korzyści z najlepszej niewykorzystanej alternatywy (np. odsetek z lokaty, których nie otrzymano, bo kapitał był zamrożony w nieruchomości).
- Stale Listing Effect – spadek atrakcyjności oferty rynkowej wynikający z jej zbyt długiego widnienia na portalach ogłoszeniowych.
- Modele Freemium – strategia oferowania darmowej, podstawowej wersji produktu z intencją wytworzenia przyzwyczajenia, które utrudni rezygnację z wersji płatnej.
- Test Odwróconej Zamiany – technika zmiany perspektywy pomagająca ocenić, czy wycena przedmiotu opiera się na chłodnej kalkulacji, czy na sentymencie.
Najczęściej zadawane pytania
Czy efekt posiadania wzrasta wraz z czasem posiadania danego przedmiotu?
Tak. Im dłużej posiadasz dany przedmiot, im więcej z nim przeszedłeś i im więcej wysiłku włożyłeś w jego dbałość (tzw. poczucie zakorzenienia), tym wyższą kwotę rekompensaty psychologicznej żądasz przy jego sprzedaży.
Jak nie dać się złapać na efekt posiadania podczas zakupu subskrypcji lub auta?
Traktuj każdy darmowy okres próbny (trial) od pierwszego dnia jako usługę płatną. Wpisz w kalendarzu przypomnienie o rezygnacji dokładnie w połowie okresu próbnego i oszacuj chłodno, czy skorzystałeś z usługi na tyle częstokroć, by usprawiedliwić comiesięczny wydatek z własnej pensji.
Zastrzeżenie:
Niniejszy artykuł ma charakter informacyjny i nie zastępuje profesjonalnej porady psychologicznej. Autor nie jest licencjonowanym psychologiem ani terapeutą. Informacje zawarte w artykule są oparte na ogólnej wiedzy i doświadczeniach autora, i nie powinny być traktowane jako substytut konsultacji z wykwalifikowanym specjalistą.
Korzystanie z porad zawartych w artykule odbywa się na własne ryzyko czytelnika. Autor nie ponosi odpowiedzialności za jakiekolwiek skutki wynikające z zastosowania się do tych porad. W przypadku problemów zdrowotnych, w tym problemów natury psychicznej, zaleca się skonsultowanie się z licencjonowanym psychologiem lub innym odpowiednio wykwalifikowanym specjalistą.
Zastrzeżenie:
Niniejszy artykuł ma charakter informacyjny i edukacyjny i nie stanowi porady inwestycyjnej. Autor nie jest licencjonowanym doradcą inwestycyjnym. Informacje zawarte w artykule są oparte na osobistych opiniach i doświadczeniach autora i nie powinny być traktowane jako rekomendacje inwestycyjne.
Decyzje inwestycyjne podejmowane na podstawie informacji zawartych w artykule są podejmowane na własne ryzyko czytelnika. Autor nie ponosi odpowiedzialności za jakiekolwiek straty finansowe wynikające z zastosowania się do tych porad. Przed podjęciem jakichkolwiek decyzji inwestycyjnych zaleca się skonsultowanie się z licencjonowanym doradcą inwestycyjnym lub innym odpowiednio wykwalifikowanym specjalistą.
Czytelnicy powinni również pamiętać, że inwestowanie wiąże się z ryzykiem, w tym ryzykiem utraty kapitału. Każdy inwestor powinien dokładnie przeanalizować swoje cele inwestycyjne, poziom doświadczenia oraz tolerancję na ryzyko przed podjęciem jakichkolwiek działań inwestycyjnych.
Wysokość ryzyka jest uzależniona między innymi od strategii inwestycyjnej danego funduszu oraz od tego, jakie aktywa wchodzą w skład jego portfela inwestycyjnego.
Pełna lista czynników ryzyka związanych z inwestycją jest dostępna w dokumentach określających zasady emisji danego funduszu. Te dokumenty można znaleźć na stronach internetowych odpowiednich emitentów lub funduszy.
Informacje zawarte w artykule nie stanowią rekomendacji inwestycyjnych w rozumieniu Rozporządzenia Ministra Finansów z dnia 19 października 2005 r. w sprawie informacji stanowiących rekomendacje dotyczące instrumentów finansowych, ich emitentów lub wystawców (Dz.U. 2005 nr 206 poz. 1715)
Niniejszy artykuł zawiera odnośnik (-i) do stron instytucji finansowych i jeżeli użytkownik przejdzie na jedną z nich, złoży wniosek i podpisze umowę, autor bloga Bankowe ABC może uzyskać wynagrodzenie.
Warunki nie będą gorsze (a często lepsze) niż te, które użytkownik uzyskałby bezpośrednio. Dzięki temu wynagrodzeniu będzie możliwe pokrycie kosztów utrzymania działalności bloga.
Warunki nie będą gorsze (a często lepsze) niż te, które użytkownik uzyskałby bezpośrednio. Dzięki temu wynagrodzeniu będzie możliwe pokrycie kosztów utrzymania działalności bloga.
Reklama