Chcesz być na bieżąco z moimi artykułami?
Wybierz Bankowe ABC jako preferowane źródło w Google, aby częściej widzieć moje publikacje.
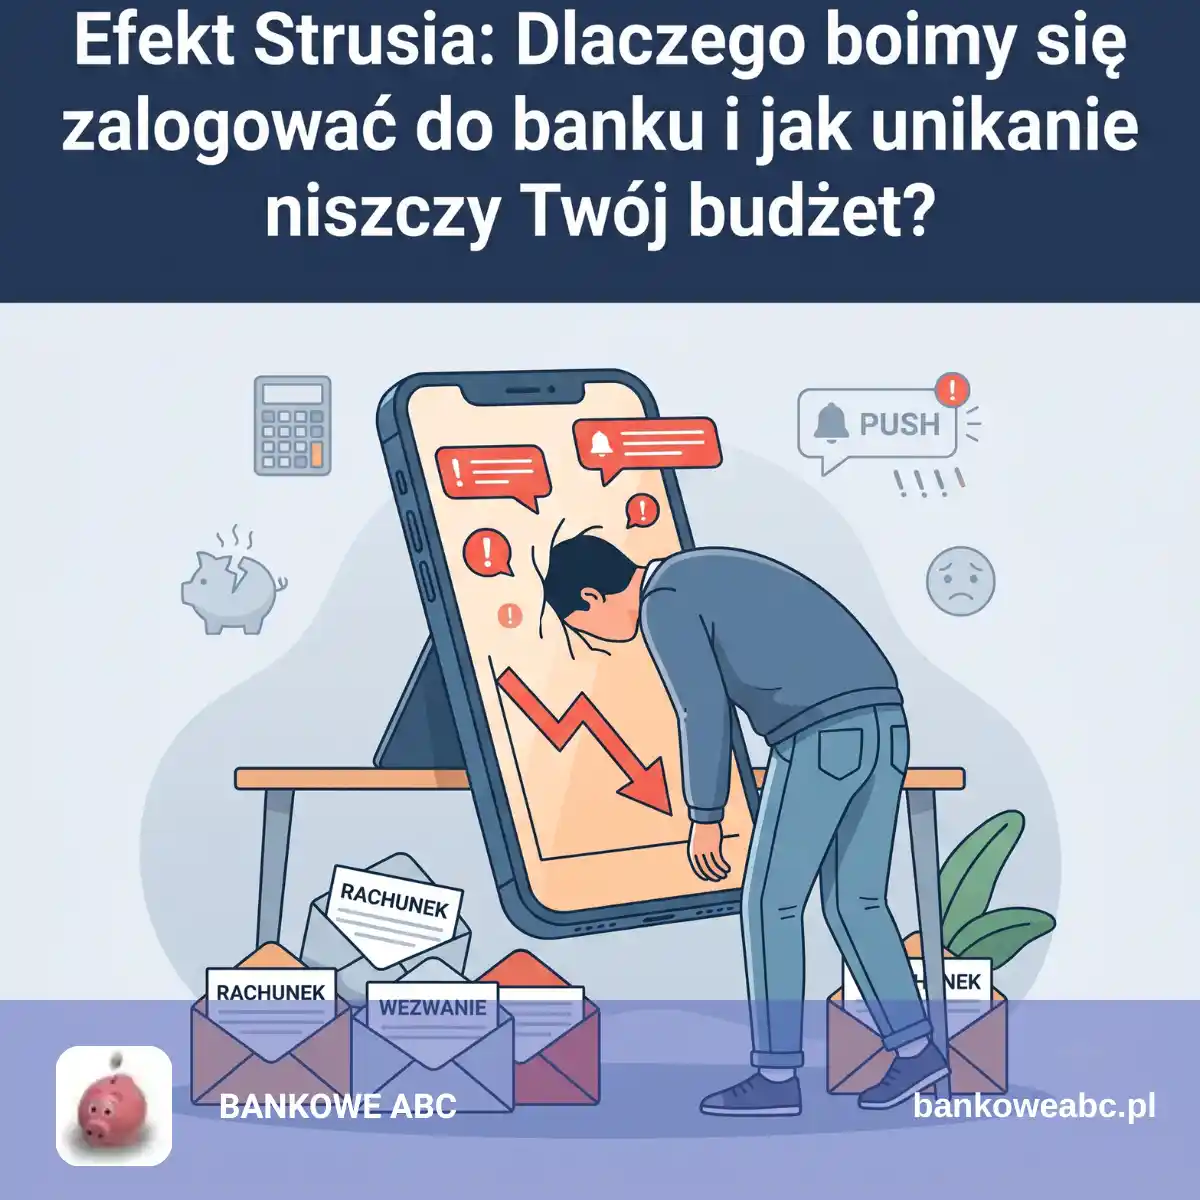
Efekt strusia (ostrich effect) w finansach to psychologiczny mechanizm obronny polegający na celowym i świadomym unikaniu ważnych informacji o stanie swojego konta, długach czy rachunkach z obawy przed stresem i dyskomfortem psychicznym. Chociaż ignorowanie problemu przynosi chwilową ulgę (złudzenie, że skoro nie widzę problemu, to on nie istnieje), w długiej perspektywie prowadzi do katastrofalnych skutków finansowych: karnych odsetek, pętli zadłużenia oraz całkowitej utraty kontroli nad budżetem domowym.
Przekładanie otwarcia listu z urzędu, kasowanie powiadomień SMS o debecie bez ich czytania czy paraliżujący strach przed kliknięciem ikonki aplikacji bankowej pod koniec miesiąca – to codzienne, życiowe przejawy tego błędu poznawczego.
Według danych instytutów badawczych zajmujących się well-beingiem finansowym, blisko 38% dorosłych osób odczuwa lęk przed regularnym sprawdzaniem stanu swojego konta. Zamiast stawić czoła faktom, wolimy dosłownie schować głowę w piasek. To nie jest jednak kwestia lenistwa czy braku odpowiedzialności, lecz skomplikowana gra, w którą nasz mózg gra sam ze sobą.
Reklama

Czym jest efekt strusia w finansach osobistych?
Jest to psychologiczny mechanizm obronny polegający na celowym unikaniu stresujących informacji o stanie konta czy rachunkach, co daje chwilową ulgę, ale ostatecznie prowadzi do całkowitej utraty kontroli nad budżetem.
Jakie są główne konsekwencje ignorowania sygnałów o problemach finansowych?
Unikanie konfrontacji z finansami uruchamia niszczycielską spiralę kosztów, błyskawicznie zmieniając drobne niedopatrzenia w poważny kryzys zadłużenia, karne odsetki i utratę wiarygodności w BIK.
W jaki sposób można przełamać lęk i zacząć kontrolować swój budżet?
Aby pokonać lęk, należy oddzielić poczucie własnej wartości od cyfr na ekranie i zacząć od małych kroków, takich jak sprawdzanie wyłącznie kwoty salda głównego w spokojnym, bezpiecznym otoczeniu.

Jakie specyficzne zachowania kryją się pod efektem strusia?
Zachowania składające się na efekt strusia to spektrum celowych uników o charakterze pasywnym i aktywnym, których wspólnym mianownikiem jest odcięcie dopływu jakichkolwiek negatywnych informacji o własnym majątku. Zamiast sporadycznego zapominania o rachunkach, mamy tu do czynienia z powtarzalnymi, utrwalonymi wzorcami behawioralnymi.
Do najbardziej jaskrawych zachowań „strusia finansowego” zaliczamy:
- Cyfrowe ghostowanie banku: Wyłączanie powiadomień PUSH w aplikacji bankowej, nieodbieranie telefonów z nieznanych numerów (w obawie, że to windykacja) oraz nieklikanie w zakładki „Historia transakcji”.
- Fizyczna kwarantanna listów: Gromadzenie nieotwartych kopert z banków, urzędów skarbowych czy od dostawców mediów w szufladach lub wyrzucanie ich na dno szafy bez zrywania plomb.
- Zakupy na „ślepy traf”: Płacenie kartą lub telefonem w sklepach bez wcześniejszego sprawdzenia, czy na koncie znajduje się odpowiednia kwota, połączone z paniką na myśl o ewentualnej odmowie autoryzacji.
- Selektywna uwaga inwestorska: Unikanie sprawdzania stanu subkont emerytalnych czy portfeli akcji/ETF w okresach korekt rynkowych. Jak wykazali Galai i Sade (2006), inwestorzy potrafią ograniczyć częstotliwość logowań do platform maklerskich aż o 40%, gdy główne indeksy giełdowe notują spadki.

Dlaczego chowamy głowę w piasek? Mechanizm psychiczny
Nasz jaskiniowy mózg nie odróżnia fizycznego zagrożenia życia od zagrożenia finansowego, przez co powiadomienie o niskim stanie konta traktuje z taką samą powagą jak atak drapieżnika, uruchamiając prymitywną reakcję ucieczki. Kiedy wiemy, że nasz budżet jest w gorszej kondycji, sama myśl o konfrontacji z liczbami wywołuje w ciele migdałowatym (ośrodku emocji) alarm.
Zamiast racjonalnej analizy, do głosu dochodzi biologia:
- Ucieczka przed dysonansem poznawczym: Chcemy myśleć o sobie jako o osobach rozsądnych i zaradnych. Widok pustego konta drastycznie uderza w to wyobrażenie, wywołując potężny dyskomfort psychiczny. Najprostszą metodą jego uciszenia jest niepatrzenie na liczby.
- Chwilowa ulga za wszelką cenę: Kliknięcie „anuluj” zamiast zalogowania się do banku daje natychmiastowy, dopaminowy strzał ulgi. Problem w tym, że ta ulga trwa zaledwie chwilę, a podświadomy niepokój i tak towarzyszy nam przez cały dzień.
Badacze Niklas Karlsson, George Loewenstein i Duane Seppi udowodnili w swoim flagowym badaniu z 2009 roku (The Ostrich Effect: Selective Attention to Information), że zjawisko to nasila się proporcjonalnie do poziomu niepewności rynkowej. Wolimy wiedzieć, kiedy jest dobrze, ale gdy sprawy idą źle, wybieramy ślepotę na fakty jako prymitywną tarczę emocjonalną.

Czy efekt strusia idzie w parze z prokrastynacją?
Tak, efekt strusia jest bezpośrednim katalizatorem prokrastynacji finansowej – patologicznego odkładania decyzji budżetowych na później – gdzie lęk przed konfrontacją paraliżuje ośrodek wykonawczy w mózgu i generuje potężne straty materialne. Klasyczna prokrastynacja dotyczy zadań nudnych, natomiast prokrastynacja połączona z efektem strusia dotyczy zadań, które wywołują głęboki niepokój.
Reklama
Badania nad prokrastynacją (m.in. prof. Piers Steel) wskazują, że około 20% dorosłych to chroniczni prokrastynatorzy, ale w obszarze finansów osobistych ten wskaźnik drastycznie rośnie pod wpływem stresu. Osoba dotknięta tym syndromem przekłada opłacenie rachunku nie dlatego, że nie ma czasu, ale dlatego, że sam proces logowania i zobaczenia ubywających cyfr wywołuje w niej ból psychiczny. Według analiz rynkowych, przeciętne gospodarstwo domowe dotknięte prokrastynacją finansową traci rocznie średnio od 400 do 1200 zł wyłącznie z tytułu odsetek karnych, opłat za ponowne włączenie usług (np. prądu, internetu) oraz kosztów monitów windykacyjnych.
Anatomia unikania: Jak efekt strusia niszczy budżet?
Chcesz być na bieżąco z moimi artykułami?
Wybierz Bankowe ABC jako preferowane źródło w Google, aby częściej widzieć moje publikacje.
Uciekanie przed prawdą o własnych finansach nie zamraża problemów, ale uruchamia bezlitosną spiralę kosztów, w której drobne niedopatrzenia bardzo szybko zamieniają się w poważny kryzys zadłużenia. Kiedy chowasz głowę w piasek, tracisz czas – najważniejszy zasób w zarządzaniu pieniędzmi.
Proces ten przebiega zazwyczaj według stałego, niszczycielskiego schematu:
- Ignorowanie małych sygnałów: Zaczyna się niewinnie – od nieotwarcia jednego maila z przypomnieniem o rachunku za prąd czy zignorowania drobnej opłaty za prowadzenie konta, która weszła po zakończeniu promocji.
- Narastanie lawiny kosztów: Brak reakcji sprawia, że wierzyciele zaczynają naliczać karne odsetki. Bank wysyła oficjalne, płatne monity.
- Utrata wiarygodności (BIK): Informacje o opóźnieniach trafiają do Biura Informacji Kredytowej, co zamyka Ci drogę do jakichkolwiek tańszych produktów bankowych w przyszłości.
- Zderzenie ze ścianą: Gdy w drzwiach staje kurier z wezwaniem przedsądowym lub dzwoni windykator, głowy nie da się już dłużej trzymać w piasku. Tyle że teraz problem jest trzykrotnie droższy i trudniejszy do rozwiązania niż na samym początku.
Jakie są inne efekty psychologiczne wpływające na decyzje finansowe?
Efekt strusia rzadko występuje w próżni – najczęściej współdziała on z całą siecią innych błędów poznawczych, które wspólnie paraliżują racjonalne zarządzanie kapitałem. Zrozumienie tej sieci powiązań to klucz do odzyskania kontroli nad portfelem.
Do najbliższych „krewnych” efektu strusia należą:
- Księgowość mentalna (Mental Accounting): Opisana przez noblistę Richarda Thalera tendencja do dzielenia pieniędzy na nielogiczne szufladki (np. traktowanie zwrotu z PIT jako „darmowego bonusu” na zabawę, o czym pisałem w artykule o efekcie znaleźnego). Struś ucieka do szufladki „nie ma tematu”, by nie psuć sobie humoru.
- Awersja do straty (Loss Aversion): Odkryta przez Kahnemana i Tversky’ego prawidłowość mówiąca, że ból po stracie 100 zł jest dwukrotnie silniejszy niż radość z zyskania 100 zł. Ponieważ widok topniejącego konta to czysta strata, nasz umysł woli w ogóle nie patrzeć na ekran.
- Błąd kosztów utopionych (Sunk Cost Fallacy): Psychiczny przymus kontynuowania stratnej inwestycji lub trzymania drogiego abonamentu tylko dlatego, że już wcześniej zainwestowaliśmy w to pieniądze. Struś nie sprawdza wyciągów, by nie przyznać się przed samym sobą do błędu.

Struś finansowy vs. świadomy strateg – decyzje finansowe w psychologii pieniędzy
Konfrontacja z realnymi liczbami to jedyny sposób na zatrzymanie cichego odpływu gotówki. Poniższa tabela pokazuje, jak diametralnie różnią się codzienne reakcje osoby uwięzionej w efekcie strusia od postawy aktywnego zarządcy własnego portfela
| Sytuacja finansowa | Reakcja w trybie Efektu Strusia | Reakcja Świadomego Stratega |
|---|---|---|
| Podejrzenie, że na koncie jest debet | Unikasz płacenia kartą ze strachu przed odrzuceniem transakcji; nie logujesz się do aplikacji przez tydzień. | Natychmiast logujesz się do banku, sprawdzasz saldo i w razie potrzeby przelewasz środki z oszczędności, unikając karnych odsetek. |
| Otrzymanie listu z banku (wezwanie) | Wrzucasz nieotwartą kopertę do głębokiej szuflady, obiecując sobie, że „zajmiesz się tym w weekend”. | Otwierasz kopertę od razu, analizujesz pismo i kontaktujesz się z bankiem, by ustalić plan spłaty zanim sprawa trafi do windykacji. |
| Niezaplanowany, duży wydatek | Wydajesz pieniądze i starasz się o tym „zapomnieć”, nie sprawdzając, ile zostało na resztę miesiąca. | Nanosisz wydatek na budżet i natychmiast modyfikujesz plany zakupowe na najbliższe tygodnie, by odzyskać równowagę. |

Jak wyciągnąć głowę z piasku? 4-stopniowy algorytm
Przełamanie paraliżującego strachu przed stanem konta wymaga celowego obniżenia napięcia emocjonalnego (tarcia psychologicznego) i wdrożenia techniki małych kroków. Nie musisz od razu tworzyć skomplikowanego budżetu w Excelu. Zacznij od odczarowania samej czynności sprawdzania konta.
Reklama
1. Stwórz bezpieczne otoczenie do konfrontacji:
Wybór komfortu.
Nigdy nie sprawdzaj stanu konta w pośpiechu, stojąc w kolejce w sklepie czy w stresującym momencie w pracy. Wybierz spokojny moment (np. sobotni poranek, przy kubku ulubionej kawy). Twój mózg musi powiązać czynność logowania do banku z bezpiecznym, spokojnym i przyjemnym otoczeniem fizycznym, co wyciszy reakcję obronną ciała migdałowatego.
2. Zastosuj metodę „Tylko jedna liczba”:
Odczarowanie liczb.
Obiecaj sobie uroczyście: „Loguję się do aplikacji tylko po to, by spojrzeć na główną kwotę salda. Nie będę analizować historii transakcji, nie będę się biczować za wczorajsze zakupy. Patrzę na cyfrę i zamykam aplikację”. Ten prosty zabieg drastycznie obniża lęk przed logowaniem, rozbijając wielki, przerażający problem na jedną, łatwą do strawienia informację.
Reklama
Chcesz być na bieżąco z moimi artykułami?
Wybierz Bankowe ABC jako preferowane źródło w Google, aby częściej widzieć moje publikacje.

3. Włącz codzienne powiadomienia PUSH lub SMS:
Zastąpienie strachu automatyzacją.
Zamiast zmuszać się do bolesnego logowania, pozwól bankowi mówić do Ciebie w małych porcjach. Uruchom w aplikacji powiadomienia o saldzie wysyłane np. codziennie rano. Gdy otrzymujesz krótką informację na ekranie głównym telefonu każdego dnia, cyfry przestają być niespodzianką i tabu. Stają się naturalnym elementem Twojej codziennej rutyny cyfrowej, neutralizując lęk przed niewiadomą.
4. Zautomatyzuj płatności i zbuduj poduszkę:
Odsunięcie decyzji.
Reklama
Wykorzystaj narzędzia, o których pisałem w rozdziale o automatyzacji bogactwa. Ustaw zlecenia stałe na rachunki i raty kredytów na dzień po wypłacie. Gdy system płaci za Ciebie, eliminujesz moment wahania i stresu. Pieniądze na życie i oszczędności są bezpiecznie odseparowane, co drastycznie obniża codzienny stres finansowy i potrzebę uciekania przed rzeczywistością.

Podsumowanie: Stan konta to tylko informacja, a nie ocena Twojej wartości
Najważniejszą lekcją, jaką musisz przyswoić, by raz na zawsze wyzwolić się z paraliżującego efektu strusia, jest oddzielenie stanu swojego portfela od poczucia własnej wartości. Liczba wyświetlająca się na ekranie Twojego smartfona to tylko suchy, matematyczny komunikat o ilości wirtualnych jednostek płatniczych, którymi w tym momencie dysponujesz. Ta cyfra nie mówi nic o tym, jakim jesteś człowiekiem, rodzicem, partnerem czy pracownikiem.
Kiedy przestaniesz traktować stan konta jako moralny werdykt na swój temat, strach zniknie. Odzyskasz Wewnętrzne Poczucie Kontroli – a to właśnie ono, a nie wysokość Twoich zarobków, jest prawdziwym fundamentem spokoju, niezależności i budowy trwałego, stabilnego bogactwa.
Słowniczek kluczowych terminów
- Awersja do straty (Loss Aversion): Prawidłowość psychologiczna, według której ból odczuwany po stracie jest znacznie silniejszy niż satysfakcja z analogicznego zysku.
- BIK (Biuro Informacji Kredytowej): Instytucja gromadząca dane o historii kredytowej klientów; negatywne wpisy w BIK wynikające z unikania płatności utrudniają dostęp do kredytów.
- Błąd kosztów utopionych (Sunk Cost Fallacy): Psychologiczna tendencja do kontynuowania stratnych działań lub inwestycji tylko dlatego, że wcześniej zaangażowano w nie środki.
- Ciało migdałowate: Część mózgu odpowiedzialna za ośrodek emocji, która w sytuacjach stresu finansowego może uruchamiać pierwotną reakcję walki lub ucieczki.
- Dysonans poznawczy: Stan napięcia psychicznego pojawiający się, gdy fakty (np. pustka na koncie) kłócą się z pozytywnym wyobrażeniem o sobie (np. jako o osobie zaradnej).
- Efekt strusia (Ostrich Effect): Mechanizm obronny polegający na celowym ignorowaniu negatywnych informacji finansowych w celu uniknięcia stresu.
- Księgowość mentalna (Mental Accounting): Nielogiczne dzielenie pieniędzy na różne „szufladki” w umyśle, co prowadzi do nieracjonalnego wydawania środków (np. traktowanie zwrotu podatku jako darmowego bonusu).
- Prokrastynacja finansowa: Patologiczne odkładanie na później ważnych decyzji i działań budżetowych, wywołane lękiem przed konfrontacją z rzeczywistością finansową.
- Świadomy strateg: Postawa w psychologii pieniędzy charakteryzująca się aktywnym podejmowaniem działań, natychmiastową konfrontacją z trudnymi faktami i planowym rozwiązywaniem problemów finansowych.
- Windykacja: Proces dochodzenia roszczeń przez wierzycieli; unikanie kontaktu z bankiem (efekt strusia) zazwyczaj przyspiesza przekazanie sprawy do profesjonalnych firm windykacyjnych.
Literatura naukowa i akademicka
- Główne badanie nad efektem strusia (2009):Karlsson, N., Loewenstein, G., & Seppi, D. (2009). The Ostrich Effect: Selective Attention to Information. „Journal of Risk and Uncertainty”, tom 38, nr 2, s. 95–115: Artykuł jest zdeponowany w bazie SpringerLink.
- Analiza zachowań inwestorów (2006):Galai, D., & Sade, O. (2006). The „Ostrich Effect” and the Relationship between the Liquidity and the Yields of Financial Assets. „The Journal of Business”, tom 79, nr 5, s. 2741–2759: Artykuł dostępny poprzez platformę University of Chicago Press oraz JSTOR.
- Badania nad prokrastynacją ogólną i finansową:Steel, P. (2007). The Nature of Procrastination: A Meta-Analytic and Theoretical Review of Quintessential Self-Regulatory Failure. „Psychological Bulletin”, tom 133, nr 1, s. 65–94.: Oficjalne zestawienie amerykańskiego stowarzyszenia APA (American Psychological Association).
Najczęściej zadawane pytania
Czy strach przed sprawdzaniem konta dotyczy tylko osób, które mają długi?
Absolutnie nie. Efekt strusia dotyka również ludzi o wysokich dochodach. Bardzo często ulegają mu osoby, które pod wpływem finansowego FOMO dokonały serii drogich, impulsywnych zakupów i po prostu czują podświadomy wstyd oraz poczucie winy, że złamały własne obietnice budżetowe. Unikanie logowania to w ich przypadku próba ucieczki przed wyrzutami sumienia.
Co zrobić, jeśli po zalogowaniu zobaczę, że sytuacja jest krytyczna i nie mam z czego zapłacić rachunków?
Przede wszystkim pamiętaj: najgorsze, co możesz wtedy zrobić, to ponowne schowanie głowy w piasek. Banki i dostawcy mediów dysponują procedurami ugodowymi, ale uruchamiają je tylko dla klientów, którzy pierwsi wyjdą z inicjatywą kontaktu. Napisz do banku, poproś o wakacje kredytowe lub rozłożenie zaległości na mniejsze raty. Każdy kontakt z Twojej strony blokuje automatyczne procedury windykacyjne, dając Ci cenny czas na złapanie oddechu.
Zastrzeżenie:
Niniejszy artykuł ma charakter informacyjny i nie zastępuje profesjonalnej porady psychologicznej. Autor nie jest licencjonowanym psychologiem ani terapeutą. Informacje zawarte w artykule są oparte na ogólnej wiedzy i doświadczeniach autora, i nie powinny być traktowane jako substytut konsultacji z wykwalifikowanym specjalistą.
Korzystanie z porad zawartych w artykule odbywa się na własne ryzyko czytelnika. Autor nie ponosi odpowiedzialności za jakiekolwiek skutki wynikające z zastosowania się do tych porad. W przypadku problemów zdrowotnych, w tym problemów natury psychicznej, zaleca się skonsultowanie się z licencjonowanym psychologiem lub innym odpowiednio wykwalifikowanym specjalistą.
Niniejszy artykuł ma charakter informacyjny i nie zastępuje profesjonalnej porady psychologicznej. Autor nie jest licencjonowanym psychologiem ani terapeutą. Informacje zawarte w artykule są oparte na ogólnej wiedzy i doświadczeniach autora, i nie powinny być traktowane jako substytut konsultacji z wykwalifikowanym specjalistą.
Korzystanie z porad zawartych w artykule odbywa się na własne ryzyko czytelnika. Autor nie ponosi odpowiedzialności za jakiekolwiek skutki wynikające z zastosowania się do tych porad. W przypadku problemów zdrowotnych, w tym problemów natury psychicznej, zaleca się skonsultowanie się z licencjonowanym psychologiem lub innym odpowiednio wykwalifikowanym specjalistą.
Zastrzeżenie:
Niniejszy artykuł ma charakter informacyjny i edukacyjny i nie stanowi porady inwestycyjnej. Autor nie jest licencjonowanym doradcą inwestycyjnym. Informacje zawarte w artykule są oparte na osobistych opiniach i doświadczeniach autora i nie powinny być traktowane jako rekomendacje inwestycyjne.
Decyzje inwestycyjne podejmowane na podstawie informacji zawartych w artykule są podejmowane na własne ryzyko czytelnika. Autor nie ponosi odpowiedzialności za jakiekolwiek straty finansowe wynikające z zastosowania się do tych porad. Przed podjęciem jakichkolwiek decyzji inwestycyjnych zaleca się skonsultowanie się z licencjonowanym doradcą inwestycyjnym lub innym odpowiednio wykwalifikowanym specjalistą.
Czytelnicy powinni również pamiętać, że inwestowanie wiąże się z ryzykiem, w tym ryzykiem utraty kapitału. Każdy inwestor powinien dokładnie przeanalizować swoje cele inwestycyjne, poziom doświadczenia oraz tolerancję na ryzyko przed podjęciem jakichkolwiek działań inwestycyjnych.
Wysokość ryzyka jest uzależniona między innymi od strategii inwestycyjnej danego funduszu oraz od tego, jakie aktywa wchodzą w skład jego portfela inwestycyjnego.
Pełna lista czynników ryzyka związanych z inwestycją jest dostępna w dokumentach określających zasady emisji danego funduszu. Te dokumenty można znaleźć na stronach internetowych odpowiednich emitentów lub funduszy.
Informacje zawarte w artykule nie stanowią rekomendacji inwestycyjnych w rozumieniu Rozporządzenia Ministra Finansów z dnia 19 października 2005 r. w sprawie informacji stanowiących rekomendacje dotyczące instrumentów finansowych, ich emitentów lub wystawców (Dz.U. 2005 nr 206 poz. 1715)
Niniejszy artykuł ma charakter informacyjny i edukacyjny i nie stanowi porady inwestycyjnej. Autor nie jest licencjonowanym doradcą inwestycyjnym. Informacje zawarte w artykule są oparte na osobistych opiniach i doświadczeniach autora i nie powinny być traktowane jako rekomendacje inwestycyjne.
Decyzje inwestycyjne podejmowane na podstawie informacji zawartych w artykule są podejmowane na własne ryzyko czytelnika. Autor nie ponosi odpowiedzialności za jakiekolwiek straty finansowe wynikające z zastosowania się do tych porad. Przed podjęciem jakichkolwiek decyzji inwestycyjnych zaleca się skonsultowanie się z licencjonowanym doradcą inwestycyjnym lub innym odpowiednio wykwalifikowanym specjalistą.
Czytelnicy powinni również pamiętać, że inwestowanie wiąże się z ryzykiem, w tym ryzykiem utraty kapitału. Każdy inwestor powinien dokładnie przeanalizować swoje cele inwestycyjne, poziom doświadczenia oraz tolerancję na ryzyko przed podjęciem jakichkolwiek działań inwestycyjnych.
Wysokość ryzyka jest uzależniona między innymi od strategii inwestycyjnej danego funduszu oraz od tego, jakie aktywa wchodzą w skład jego portfela inwestycyjnego.
Pełna lista czynników ryzyka związanych z inwestycją jest dostępna w dokumentach określających zasady emisji danego funduszu. Te dokumenty można znaleźć na stronach internetowych odpowiednich emitentów lub funduszy.
Informacje zawarte w artykule nie stanowią rekomendacji inwestycyjnych w rozumieniu Rozporządzenia Ministra Finansów z dnia 19 października 2005 r. w sprawie informacji stanowiących rekomendacje dotyczące instrumentów finansowych, ich emitentów lub wystawców (Dz.U. 2005 nr 206 poz. 1715)
Niniejszy artykuł zawiera odnośnik (-i) do stron instytucji finansowych i jeżeli użytkownik przejdzie na jedną z nich, złoży wniosek i podpisze umowę, autor bloga Bankowe ABC może uzyskać wynagrodzenie.
Warunki nie będą gorsze (a często lepsze) niż te, które użytkownik uzyskałby bezpośrednio. Dzięki temu wynagrodzeniu będzie możliwe pokrycie kosztów utrzymania działalności bloga.
Warunki nie będą gorsze (a często lepsze) niż te, które użytkownik uzyskałby bezpośrednio. Dzięki temu wynagrodzeniu będzie możliwe pokrycie kosztów utrzymania działalności bloga.
Reklama
Chcesz być na bieżąco z moimi artykułami?
Wybierz Bankowe ABC jako preferowane źródło w Google, aby częściej widzieć moje publikacje.