Błąd ślepej plamki (bias blind spot) to metapoziomowy błąd poznawczy polegający na niezłomnym przekonaniu, że podczas gdy inni ludzie nagminnie ulegają manipulacjom marketingowym, emocjom i błędom myślowym, nasze własne oceny i decyzje finansowe są całkowicie racjonalne, obiektywne i oparte na chłodnej logice.
W zarządzaniu kapitałem osobistym zjawisko to stanowi najgroźniejszą barierę ochronną naszego ego: sprawia, że po przeczytaniu artykułu o psychologii inwestowania z łatwością wytykamy błędy znajomym lub „naiwnemu tłumowi”, jednocześnie odrzucając możliwość, że sami właśnie podejmujemy błędne decyzje budżetowe.
Kiedy przeglądasz ofertę drogiego kredytu konsumpcyjnego lub ryzykowny instrument finansowy i myślisz: „Większość ludzi da się nabrać na ten chwyt marketingowy, ale ja dokładnie wiem, co robię i mam nad tym kontrolę”, znajdujesz się dokładnie w centrum ślepej plamki. Mózg bez problemu rejestruje ułomności cudzego procesu myślowego na podstawie widocznych działań zewnętrznych, podczas gdy własne błędy unieważnia, opierając się na fałszywym poczuciu szlachetnych intencji.
Reklama
- Błąd ślepej plamki to metapoziomowe złudzenie obiektywizmu, które sprawia, że łatwo dostrzegamy manipulacje i błędy myślowe u innych uczestników rynku, jednocześnie błędnie uznając własne decyzje finansowe za całkowicie racjonalne.
- Wysoka inteligencja oraz wiedza ekonomiczna nie chronią przed uleganiem błędom behawioralnym, lecz dostarczają wyrafinowanego aparatu pojęciowego do racjonalizowania własnych pomyłek inwestycyjnych.
- Skuteczna ochrona majątku wymaga odrzucenia iluzji wrodzonej nieomylności i zastąpienia subiektywnej intuicji sztywnymi procedurami audytowymi oraz automatyzacją decyzji.

Czym jest błąd ślepej plamki? Definicja i eksperyment Emily Pronin (2002)
Błąd ślepej plamki polega na trwałej asymetrii poznawczej: przypisujemy innym ludziom wysoki poziom stronniczości i podatności na błędy behawioralne, jednocześnie oceniając samego siebie jako jednostkę znacznie bardziej obiektywną od statystycznego członka społeczeństwa. Koncepcję tę sformułowała psycholog dr Emily Pronin wraz z zespołem z Uniwersytetu Stanforda w 2002 roku.

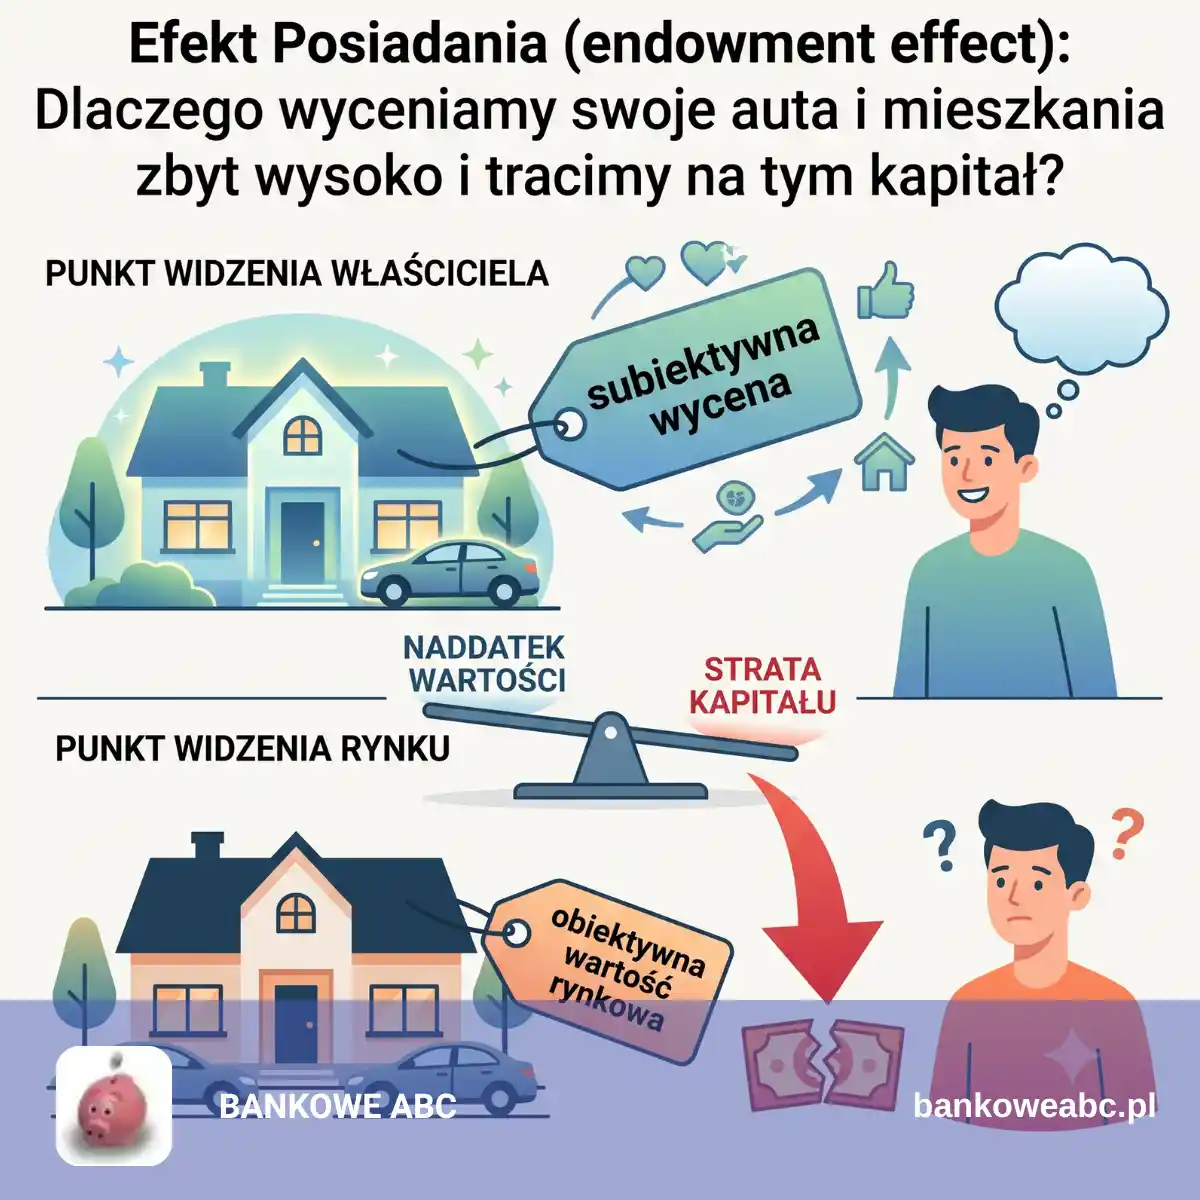
W klasycznym eksperymencie Pronin, Lin i Ross (2002) zbadali grupę studentów, prezentując im szczegółowe opisy ośmiu powszechnych błędów poznawczych (takich jak efekt posiadania, iluzja ponadprzeciętności czy błąd samosłużący). Następnie poproszono uczestników o ocenę:
- W jakim stopniu przeciętny człowiek ulega opisanym błędom?
- W jakim stopniu oni sami są na nie podatni?
Wyniki były uderzające: aż 85% uczestników uznało, że wykazuje mniejszą stronniczość i rzadziej ulega błędom poznawczym niż statystyczna większość. Nawet po szczegółowym wyjaśnieniu badanym istnienia samego mechanizmu ślepej plamki, większość z nich nadal z pełnym przekonaniem twierdziła, że ich własne odpowiedzi były w pełni obiektywne, a problem dotyczy „reszty grupy”.

Iluzja introspekcji: Dlaczego „zajrzenie w głąb siebie” nie ujawnia manipulacji?
Główną przyczyną błędu ślepej plamki jest iluzja introspekcji (introspection illusion) – bezużyteczna próba weryfikacji własnej obiektywności poprzez analizę własnych myśli i motywów, podczas gdy procesy powodujące błędy behawioralne zachodzą całkowicie w obszarze podświadomym. Kiedy próbujesz sprawdzić, czy uległeś manipulacji bankowej, Twój mózg zagląda do własnego wnętrza i nie znajduje tam żadnych podejrzanych intencji.
Eksperymenty Pronin (2007) wykazały, że stosujemy skrajnie odmienne kryteria oceny w zależności od tego, kogo obserwujemy:
- Ocena innych ludzi: Oceniamy ich z zewnątrz, na podstawie ich widocznych zachowań i rezultatów finansowych. Widząc znajomego biorącego drogi kredyt na wakacje, bez trudu diagnozujemy u niego podatność na marketing, chęć imponowania innym i brak dyscypliny.
- Ocena samego siebie: Oceniamy siebie od wewnątrz, na podstawie własnych deklaracji i usprawiedliwień. Gdy sami bierzemy pożyczkę, nasz umysł natychmiast tworzy racjonalną narrację: „To była przemyślana inwestycja w regenerację sił, mam wszystko pod kontrolą”.

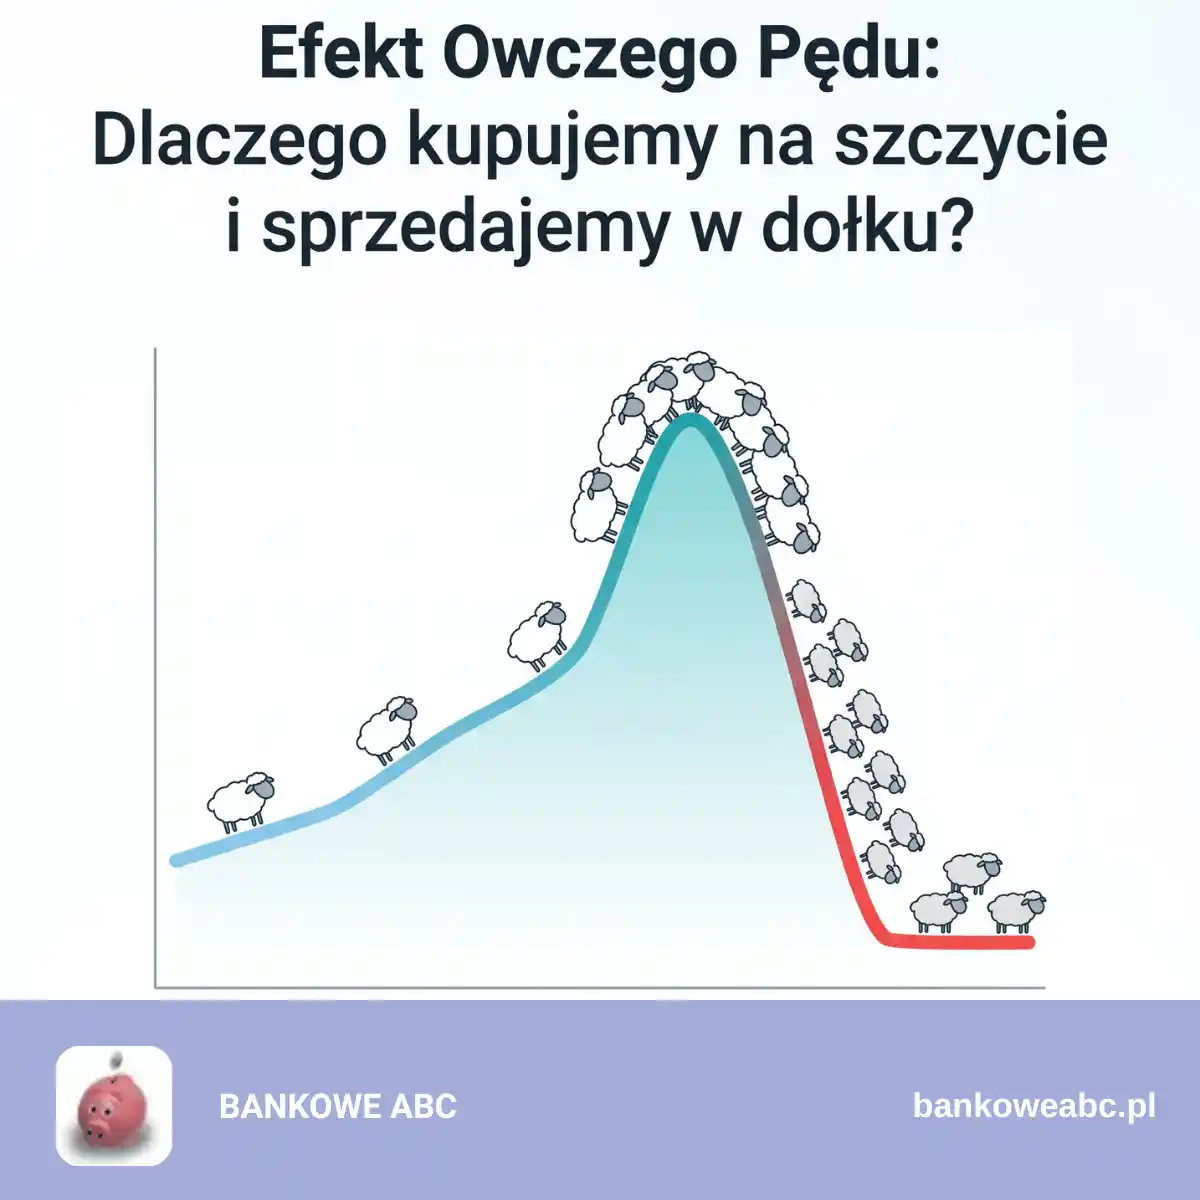
Ponieważ błędy poznawcze (takie jak błąd teraźniejszości czy efekt owczego pędu) operują poniżej progu świadomości w układzie limbicznym, żaden proces introspekcji nie jest w stanie ich zarejestrować. Uznajemy brak świadomego poczucia manipulacji za dowód na to, że manipulacja nie wystąpiła.

Paradoks inteligencji: Dlaczego ludzie o wysokim IQ wpadają w ślepą plamkę silniej?
Wysoki iloraz inteligencji, wiedza ekonomiczna oraz wykształcenie akademickie nie chronią przed błędem ślepej plamki, lecz wręcz go nasilają, dając jednostce zaawansowany aparat intelektualny do racjonalizowania własnych pomyłek. Mit, że wysoka inteligencja jest tarczą chroniącą przed błędami poznawczymi, został obalony przez badania empiryczne.
W badaniu opublikowanym w Journal of Personality and Social Psychology Richard F. West, Russell J. Meserve i Keith E. Stanovich (2012) przetestowali setki osób pod kątem zdolności poznawczych i zestawili je ze stopniem podatności na błąd ślepej plamki. Wnioski były jednoznaczne:
- Osoby o najwyższym poziomie sprawności intelektualnej ulegały powszechnym błędom poznawczym w niemal identycznym stopniu jak osoby o wynikach przeciętnych.
- Uczestnicy o najwyższym IQ wykazywali znacznie silniejszy błąd ślepej plamki – byli o wiele bardziej przekonani o własnej odporności na manipulacje.
- Wysoka inteligencja działa jak fabryka wyrafinowanych wymówek: doświadczony inwestor z łatwością stworzy skomplikowaną teorię rynkową lub arkusz kalkulacyjny, aby usprawiedliwić stratną transakcję, w którą wszedł pod wpływem zwykłego strachu lub chciwości.

Jakie są konsekwencje efektu ślepej plamki w decyzjach finansowych?
Konsekwencje błędu ślepej plamki w finansach osobistych prowadzą do chronicznego powtarzania tych samych błędów inwestycyjnych, ignorowania procedur zarządzania ryzykiem oraz systematycznego przepłacania za produkty bankowe i konsumpcyjne. Odrzucając myśl o własnej omylności, inwestor ponosi konkretne, policzalne straty:
- Permanentny brak nauki na własnych błędach: Ponieważ inwestor każdą stratę przypisuje „pechowi”, „manipulacjom instytucji” lub „złym rządom”, nigdy nie analizuje własnego procesu decyzyjnego. W efekcie w kolejnym cyklu rynkowym popełnia dokładnie te same błędy poznawcze.
- Odrzucanie zleceń obronnych (Stop-Loss): Przekonanie o własnym obiektywizmie prowadzi do wniosku: „Moja analiza jest bezbłędna, więc ustawianie zleceń tnących stratę to niepotrzebny koszt”. Skutkuje to trzymaniem bankrutujących aktywów aż do wyzerowania kapitału.
- Podatność na wyrafinowane manipulacje bankowe: Konsument uważa, że mechanizmy takie jak płatności odroczone (BNPL) czy karty kredytowe są pułapką dla „prostych ludzi”, podczas gdy on korzysta z nich z pełną kontrolą. W rzeczywistości podświadomie zwiększa swój średni miesięczny koszyk zakupowy o kilkadziesiąt procent.
- Ignorowanie zewnętrznych ostrzeżeń i audytu: Całkowite odrzucanie rad doradców majątkowych, współmałżonka czy niezależnych raportów analitycznych z założeniem: „Oni po prostu nie rozumieją potencjału tej inwestycji tak dobrze jak ja”.
- Wpadanie w piramidy finansowe i agresywne schematy spekulacyjne: Ofiara ślepej plamki wierzy, że jest na tyle bystra, by wejść w ryzykowny schemat, zarobić i wycofać kapitał przed krachem – stając się w efekcie dawcą kapitału dla organizatorów procederu.

Manifestacja w świecie finansów i bankowości: Od reklam po rynek giełdowy
W codziennej praktyce bankowej i inwestycyjnej błąd ślepej plamki działa jak filtr zniekształcający, który sprawia, że konsument postrzega siebie jako beneficjenta systemu, podczas gdy w rzeczywistości jest jego płatnikiem. Zjawisko to ujawnia się w czterech kluczowych obszarach:
Reklama
- Premie i promocje bankowe: Klient zakłada, że premia gotówkowa 400 zł za otwarcie konta to darmowy zysk, z którego sprytnie skorzystał. Nie dostrzega, że bank wkalkulował ten koszt w prowizje transakcyjne, opłaty za przewalutowania oraz produkty powiązane, z których konsument zaczyna nieświadomie korzystać.
- Inwestowanie na giełdzie i kryptowalutach: Inwestor widzi panikę innych uczestników rynku podczas bessy i nazywa ich „słabymi rękami”. Kiedy sam wyprzedaje aktywa na dnie, twierdzi, że „dokonał strategicznego zabezpieczenia płynności”.
- Kredyty konsumpcyjne i zakupy ratalne: Konsument uważa, że raty 0% to czysta korzyść, ignorując fakt, że sam mechanizm ratalny wyłącza u niego ból płacenia i skłania do zakupu sprzętu droższego o 30-40% od pierwotnie planowanego.

Ofiara błędu ślepej plamki vs. świadomy realista poznawczy
Różnica między inwestorem ulegającym ślepej plamce a świadomym zarządcą kapitału polega na przyjęciu założenia o własnej zawodności: profesjonalista wie, że jego mózg podlega manipulacjom, i buduje procedury uniemożliwiające mu sabotowanie portfela. Poniższa tabela przedstawia zderzenie obu postaw:
| Sytuacja decyzyjna | Ofiara Błędu Ślepej Plamki | Świadomy Realista Poznawczy |
|---|---|---|
| Podejście do teorii błędów poznawczych | Czyta o błędach behawioralnych i widzi w nich opisy zachowań swoich znajomych lub tłumu. | Czyta o błędach i szuka ich śladów we własnych ostatnich wyciągach bankowych i decyzjach zakupowych. |
| Reakcja na stratę finansową | Zrzuca winę na zmienność rynkową, politykę rządu, banki lub pecha. | Sprawdza, które błędy poznawcze (np. chciwość, brak Stop-Loss) doprowadziły do złamania procedur. |
| Ocena własnej dyscypliny | Wierzy, że silna wola wystarczy, by oprzeć się promocjom, wyprzedażom i rynkowemu FOMO. | Wie, że silna wola zawsze zawodzi; wdraża bezwzględną automatyzację bogactwa. |
| Stosunek do odmiennych opinii | Uznaje ludzi o odmiennych poglądach inwestycyjnych za niedoinformowanych lub stronniczych. | Aktywnie poszukuje krytyków swojej tezy inwestycyjnej, aby przetestować słabe punkty planu. |

Jak pokonać błąd ślepej plamki w portfelu? 4-stopniowa procedura rygoru decyzyjnego
Całkowite usunięcie błędu ślepej plamki z ludzkiej psychiki jest biologicznie niemożliwe, jednak można zneutralizować jego niszczycielskie skutki finansowe poprzez wprowadzenie zewnętrznych procedur audytowych i mechanizmów wymuszonego zobowiązania. Zastosuj poniższy algorytm decyzyjny:
1. Zastosuj Test Obserwatora Zewnętrznego (Technika Solomona)
Zmiana perspektywy.
Zanim podejmiesz istotną decyzję o zaciągnięciu kredytu, zakupie drogiego aktywa lub sprzedaży spółki, opisz swoją sytuację w trzeciej osobie na kartce papieru, usuwając emocje i przymiotniki: „Inwestor X ma 50 000 zł oszczędności i chce przeznaczyć 80% tej kwoty na jedno aktywo, bo liczy na szybki zysk”. Przeczytaj ten opis tak, jakby dotyczył obcego człowieka. Decyzja, którą natychmiast mu doradzisz, to Twoja prawdziwa, obiektywna ocena sytuacji.
2. Wyznacz Osobistego Rewizora Finansowego
Weryfikacja społeczna.
Wybierz jedną osobę ze swojego otoczenia (partnera, zaufanego przyjaciela lub niezależnego doradcę), która słynie ze sceptycyzmu i pragmatyzmu. Wprowadź sztywną regułę: każdy wydatek lub ruch inwestycyjny powyżej określonej kwoty (np. 5 000 zł) musi zostać jej przedstawiony z obowiązkiem znalezienia przez nią trzech powodów, dla których ta decyzja jest błędna.

3. Zastąp własną intuicję algorytmiczną listą kontrolną (Checklistą)
Ograniczenie uznaniowości.
Reklama
Nigdy nie inwestuj i nie kupuj pod wpływem wewnętrznego poczucia „dobrej okazji”. Stwórz sztywną listę 5 warunków brzegowych (np. maksymalny wskaźnik C/Z, posiadanie poduszki finansowej na 6 miesięcy, brak prowizji za wcześniejszą spłatę). Jeśli choć jeden punkt nie jest spełniony, transakcja zostaje mechanicznie odrzucona – bez prawa do negocjacji z samym sobą.
4. Prowadź Dziennik Decyzji z prognozą prawdopodobieństwa
Twarde fakty w czasie.
Zapisuj powody każdej dużej transakcji wraz z datą i poziomem swojej pewności (w procentach). Zapisz dokładnie, jakich rezultatów spodziewasz się za 6 i 12 miesięcy. Okresowa konfrontacja z własnymi nietrafionymi przewidywaniami to jedyne skuteczne lekarstwo na iluzję wrodzonej nieomylności.

Podsumowanie: Pokora wobec własnego umysłu to najlepsza polisa majątkowa
Najwyższym stopniem dojrzałości finansowej nie jest przekonanie o własnym geniuszu analitycznym, lecz głęboka, metodyczna nieufność wobec własnych procesów myślowych. Twoje wykształcenie, doświadczenie życiowe czy wysoka inteligencja nie czynią Cię odpornym na mechanizmy rynkowej psychologii – dają Ci jedynie lepsze narzędzia do okłamywania samego siebie.
Reklama
Prawdziwe bezpieczeństwo kapitału zaczyna się w momencie, gdy zdejmujesz z siebie maskę nieomylnego obserwatora i uczciwie przyznajesz: „Mój mózg jest podatny na chciwość, strach i manipulację dokładnie tak samo, jak mózg każdego innego uczestnika rynku”. Dopiero z tego punktu możesz zbudować bezwzględny, zautomatyzowany system finansowy, który ochroni Twój majątek przed jego największym i najbardziej lekceważonym wrogiem – Twoim własnym ego.
Słowniczek kluczowych terminów
- Błąd ślepej plamki (Bias blind spot) – metapoziomowy błąd poznawczy polegający na przekonaniu o własnej obiektywności przy jednoczesnym dostrzeganiu uległości wobec błędów u innych ludzi.
- Asymetria poznawcza – trwałe zróżnicowanie w sposobie oceniania siebie i innych; przypisywanie innym wysokiej stronniczości, a sobie wysokiego poziomu obiektywizmu.
- Iluzja introspekcji (Introspection illusion) – błędne przekonanie, że wgląd we własne myśli pozwala zweryfikować obiektywność decyzji, podczas gdy błędy poznawcze operują na poziomie podświadomym.
- Paradoks inteligencji – zjawisko, w którym osoby o wyższym IQ wykazują silniejszy błąd ślepej plamki, wykorzystując swój intelekt do tworzenia wyrafinowanych wymówek i racjonalizacji.
- Technika Solomona (Test Obserwatora Zewnętrznego) – metoda dystansowania się od problemu poprzez analizę własnej sytuacji z perspektywy trzeciej osoby w celu uzyskania obiektywnego werdyktu.
- Zlecenie Stop-Loss – finansowe zlecenie obronne mające na celu automatyczne zakończenie stratnej transakcji; często ignorowane przez osoby ulegające błędowi ślepej plamki.
- BNPL (Buy Now, Pay Later) – system płatności odroczonych, który może skłaniać do zwiększania wydatków poprzez osłabienie psychologicznego oporu przed wydawaniem pieniędzy.
- Układ limbiczny – struktura mózgu odpowiedzialna za emocje i zautomatyzowane heurystyki, w której operują błędy poznawcze, często poza zasięgiem świadomej kontroli.
- Dziennik Decyzji – narzędzie polegające na zapisywaniu powodów transakcji i prognoz ich wyników, służące do konfrontowania się z faktami i eliminowania iluzji nieomylności.
- Efekt Dunninga-Krugera – zjawisko przeceniania własnych kompetencji merytorycznych przez osoby o niskiej wiedzy; różni się od błędu ślepej plamki, który dotyczy przekonania o odporności na manipulację i dotyka także ekspertów.
- Heurystyki – uproszczone reguły myślenia, które pozwalają na szybkie podejmowanie decyzji, ale często prowadzą do błędów poznawczych.
Najczęściej zadawane pytania
Jaka jest różnica między efektem Dunninga-Krugera a błędem ślepej plamki?
Efekt Dunninga-Krugera dotyczy dysproporcji między rzeczywistą wiedzą merytoryczną a samooceną (osoby o niskich kompetencjach drastycznie przeceniają swoje umiejętności w danej dziedzinie). Błąd ślepej plamki dotyczy czegoś innego – przekonania o własnej obiektywności i odporności na manipulacje psychologiczne. W przeciwieństwie do efektu Dunninga-Krugera, błąd ślepej plamki dotyka w równym (lub nawet większym) stopniu ekspertów, profesorów i wybitnych specjalistów z tytułami naukowymi.
Dlaczego sama świadomość istnienia błędów poznawczych nie wystarcza, by przestać im ulegać?
Ponieważ wiedza teoretyczna jest przechowywana w korze nowej (obszar deklaratywny), natomiast błędy poznawcze to zautomatyzowane heurystyki operujące w strukturach podkorowych. Wiedza o tym, jak działa złudzenie optyczne (np. iluzja Ponzo), nie sprawia, że linie na rysunku stają się równe dla Twojego oka. Podobnie wiedza o błędzie świeżości nie wyłącza lęku przed krachem, gdy indeksy spadają o 30%. Ochronę zapewniają wyłącznie zewnętrzne procedury i mechaniczna automatyzacja.
Zastrzeżenie:
Niniejszy artykuł ma charakter informacyjny i nie zastępuje profesjonalnej porady psychologicznej. Autor nie jest licencjonowanym psychologiem ani terapeutą. Informacje zawarte w artykule są oparte na ogólnej wiedzy i doświadczeniach autora, i nie powinny być traktowane jako substytut konsultacji z wykwalifikowanym specjalistą.
Korzystanie z porad zawartych w artykule odbywa się na własne ryzyko czytelnika. Autor nie ponosi odpowiedzialności za jakiekolwiek skutki wynikające z zastosowania się do tych porad. W przypadku problemów zdrowotnych, w tym problemów natury psychicznej, zaleca się skonsultowanie się z licencjonowanym psychologiem lub innym odpowiednio wykwalifikowanym specjalistą.
Niniejszy artykuł ma charakter informacyjny i nie zastępuje profesjonalnej porady psychologicznej. Autor nie jest licencjonowanym psychologiem ani terapeutą. Informacje zawarte w artykule są oparte na ogólnej wiedzy i doświadczeniach autora, i nie powinny być traktowane jako substytut konsultacji z wykwalifikowanym specjalistą.
Korzystanie z porad zawartych w artykule odbywa się na własne ryzyko czytelnika. Autor nie ponosi odpowiedzialności za jakiekolwiek skutki wynikające z zastosowania się do tych porad. W przypadku problemów zdrowotnych, w tym problemów natury psychicznej, zaleca się skonsultowanie się z licencjonowanym psychologiem lub innym odpowiednio wykwalifikowanym specjalistą.
Zastrzeżenie:
Niniejszy artykuł ma charakter informacyjny i edukacyjny i nie stanowi porady inwestycyjnej. Autor nie jest licencjonowanym doradcą inwestycyjnym. Informacje zawarte w artykule są oparte na osobistych opiniach i doświadczeniach autora i nie powinny być traktowane jako rekomendacje inwestycyjne.
Decyzje inwestycyjne podejmowane na podstawie informacji zawartych w artykule są podejmowane na własne ryzyko czytelnika. Autor nie ponosi odpowiedzialności za jakiekolwiek straty finansowe wynikające z zastosowania się do tych porad. Przed podjęciem jakichkolwiek decyzji inwestycyjnych zaleca się skonsultowanie się z licencjonowanym doradcą inwestycyjnym lub innym odpowiednio wykwalifikowanym specjalistą.
Czytelnicy powinni również pamiętać, że inwestowanie wiąże się z ryzykiem, w tym ryzykiem utraty kapitału. Każdy inwestor powinien dokładnie przeanalizować swoje cele inwestycyjne, poziom doświadczenia oraz tolerancję na ryzyko przed podjęciem jakichkolwiek działań inwestycyjnych.
Wysokość ryzyka jest uzależniona między innymi od strategii inwestycyjnej danego funduszu oraz od tego, jakie aktywa wchodzą w skład jego portfela inwestycyjnego.
Pełna lista czynników ryzyka związanych z inwestycją jest dostępna w dokumentach określających zasady emisji danego funduszu. Te dokumenty można znaleźć na stronach internetowych odpowiednich emitentów lub funduszy.
Informacje zawarte w artykule nie stanowią rekomendacji inwestycyjnych w rozumieniu Rozporządzenia Ministra Finansów z dnia 19 października 2005 r. w sprawie informacji stanowiących rekomendacje dotyczące instrumentów finansowych, ich emitentów lub wystawców (Dz.U. 2005 nr 206 poz. 1715)
Niniejszy artykuł ma charakter informacyjny i edukacyjny i nie stanowi porady inwestycyjnej. Autor nie jest licencjonowanym doradcą inwestycyjnym. Informacje zawarte w artykule są oparte na osobistych opiniach i doświadczeniach autora i nie powinny być traktowane jako rekomendacje inwestycyjne.
Decyzje inwestycyjne podejmowane na podstawie informacji zawartych w artykule są podejmowane na własne ryzyko czytelnika. Autor nie ponosi odpowiedzialności za jakiekolwiek straty finansowe wynikające z zastosowania się do tych porad. Przed podjęciem jakichkolwiek decyzji inwestycyjnych zaleca się skonsultowanie się z licencjonowanym doradcą inwestycyjnym lub innym odpowiednio wykwalifikowanym specjalistą.
Czytelnicy powinni również pamiętać, że inwestowanie wiąże się z ryzykiem, w tym ryzykiem utraty kapitału. Każdy inwestor powinien dokładnie przeanalizować swoje cele inwestycyjne, poziom doświadczenia oraz tolerancję na ryzyko przed podjęciem jakichkolwiek działań inwestycyjnych.
Wysokość ryzyka jest uzależniona między innymi od strategii inwestycyjnej danego funduszu oraz od tego, jakie aktywa wchodzą w skład jego portfela inwestycyjnego.
Pełna lista czynników ryzyka związanych z inwestycją jest dostępna w dokumentach określających zasady emisji danego funduszu. Te dokumenty można znaleźć na stronach internetowych odpowiednich emitentów lub funduszy.
Informacje zawarte w artykule nie stanowią rekomendacji inwestycyjnych w rozumieniu Rozporządzenia Ministra Finansów z dnia 19 października 2005 r. w sprawie informacji stanowiących rekomendacje dotyczące instrumentów finansowych, ich emitentów lub wystawców (Dz.U. 2005 nr 206 poz. 1715)
Niniejszy artykuł zawiera odnośnik (-i) do stron instytucji finansowych i jeżeli użytkownik przejdzie na jedną z nich, złoży wniosek i podpisze umowę, autor bloga Bankowe ABC może uzyskać wynagrodzenie.
Warunki nie będą gorsze (a często lepsze) niż te, które użytkownik uzyskałby bezpośrednio. Dzięki temu wynagrodzeniu będzie możliwe pokrycie kosztów utrzymania działalności bloga.
Warunki nie będą gorsze (a często lepsze) niż te, które użytkownik uzyskałby bezpośrednio. Dzięki temu wynagrodzeniu będzie możliwe pokrycie kosztów utrzymania działalności bloga.
Reklama
Reklama