Chcesz być na bieżąco z moimi artykułami?
Wybierz Bankowe ABC jako preferowane źródło w Google, aby częściej widzieć moje publikacje.
Efekt owczego pędu (herd behavior / bandwagon effect) w finansach to błąd poznawczy polegający na bezrefleksyjnym naśladowaniu decyzji inwestycyjnych i konsumenckich większości, z całkowitym pominięciem własnej analizy i chłodnej oceny ryzyka.
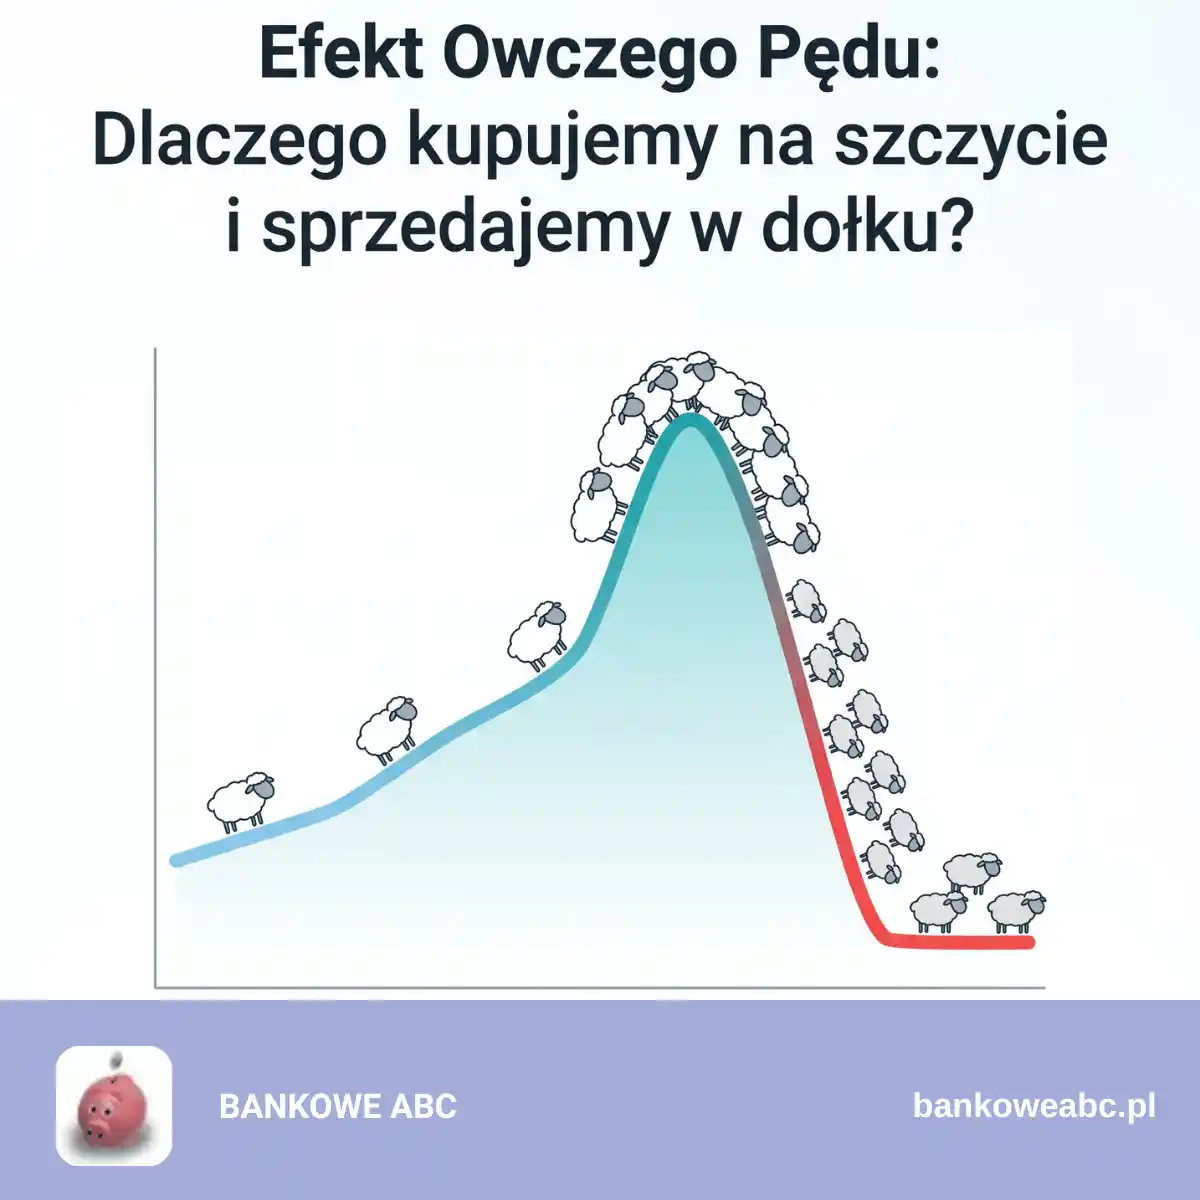
Zjawisko to stanowi fundament powstawania baniek spekulacyjnych oraz panicznych krachów giełdowych: zmusza inwestorów do kupowania aktywów w momencie powszechnej euforii (na szczycie cenowym), a następnie do ich wyprzedaży ze stratą w punkcie maksymalnego strachu (w rynkowym dołku).
Sytuacja, w której lokujesz oszczędności w dane aktywo tylko dlatego, że „wszyscy w pracy o tym mówią i liczą zyski”, a następnie uciekasz z rynku, gdy nagłówki portali krzyczą o katastrofie, to klasyczna pułapka psychologii tłumu. Mózg człowieka ewolucyjnie traktuje podążanie za stadem jako strategię przetrwania, jednak na rynku kapitałowym podporządkowanie się grupie prowadzi do regularnego drenażu portfela.
Reklama
- Psychologia i neurobiologia: Inwestorzy indywidualni masowo kupują na szczycie hossy pod wpływem finansowego FOMO i wyprzedają na dnie bessy z powodu paniki, co wynika z ewolucyjnej aktywacji ośrodka bólu i ciała migdałowatego podczas próby działania wbrew tłumowi.
- Skutki rynkowe: Efekt owczego pędu całkowicie odrywa wyceny aktywów od fundamentów gospodarczych, wywołując nieliniowy spadek dyspersji stóp zwrotu (CSAD) oraz trwały transfer bogactwa od emocjonalnych inwestorów detalicznych do kapitału instytucjonalnego.
- Ochrona kapitału: Skuteczne zabezpieczenie portfela przed presją stada wymaga przyjęcia dyscypliny kontrariańskiej, automatyzacji zakupów poprzez strategię uśredniania kosztów (DCA) oraz rygorystycznego odcięcia się od szumu informacyjnego.

Czym jest efekt owczego pędu i jak tworzy bańki spekulacyjne?
Efekt owczego pędu napędzany jest zjawiskiem kaskady informacyjnej, w której jednostki dochodzą do wniosku, że decyzje zakupowe innych uczestników rynku niosą większą wartość merytoryczną niż ich własne, niezależne kalkulacje. Jak wykazali badacze Sushil Bikhchandani, David Hirshleifer oraz Ivo Welch (1992), w warunkach rynkowej niepewności inwestorzy porzucają prywatne sygnały analityczne na rzecz kopiowania obserwowanych zachowań otoczenia.

Klasyczna bańka spekulacyjna wywołana zachowaniem stadnym rozwija się w czterech fazach:
- Innowacja (Faza ukryta): Pojawia się nowe aktywo, technologia lub instrument o realnej wartości użytkowej, w który początkowo angażują się jedynie doświadczeni inwestorzy instytucjonalni.
- Kaskada informacyjna (Faza świadomości): Dynamiczne wzrosty cen przyciągają uwagę mediów. Powstaje narracja o „nowej erze ekonomicznej”, która rzekomo unieważnia dotychczasowe wskaźniki fundamentalne.
- Masowy owczy pęd (Faza manii): Do gry masowo wchodzą inwestorzy indywidualni napędzani strachem przed pominięciem życiowej okazji (finansowe FOMO). Ceny odrywają się od jakichkolwiek fundamentów spółek czy gospodarki.
- Pęknięcie i kapitulacja (Faza paniki): Gdy wyczerpuje się napływ nowego kapitału od spóźnionych nabywców, mała korekta wywołuje lawinę zleceń sprzedaży. Stado, które w euforii kupowało, w ułamku sekundy rzuca się do panicznej ucieczki.

Czym różni się efekt owczego pędu od efektu snoba i efektu Veblena?
Podczas gdy efekt owczego pędu polega na podporządkowaniu się grupie (wzrost popytu pod wpływem popularności dobra), efekt snoba opiera się na ucieczce od masowości, a efekt Veblena na demonstracji zamożności poprzez kupowanie dóbr wyłącznie dlatego, że są drogie. Wszystkie trzy zjawiska opisują anomalie popytowe w ekonomii behawioralnej, lecz wynikają z zupełnie odmiennych motywacji psychologicznych.
Podstawowe różnice w motywacjach rynkowych przedstawiają się następująco:
- Efekt owczego pędu (Bandwagon Effect – H. Leibenstein, 1950): Popyt na dane dobro rośnie wprost proporcjonalnie do liczby osób, które już je nabyły. Motywacją jest chęć przynależności do stada, konformizm i przekonanie, że większość nie może się mylić.
- Efekt snoba (Snob Effect – H. Leibenstein, 1950): Popyt na dane dobro drastycznie spada w momencie, gdy zaczyna po nie sięgać szeroka rzesza konsumentów. Motywacją jest potrzeba wyróżnienia się z tłumu i podkreślenia własnej unikalności (konsument przestaje kupować produkt, gdy staje się on powszechny).
- Efekt Veblena (Veblen Effect – T. Veblen, 1899): Dotyczy dóbr luksusowych i polega na wzroście wielkości popytu na dany produkt wraz ze wzrostem jego ceny. Motywacją jest tzw. konsumpcja ostentacyjna – wysoka cena stanowi barierę dla mas i służy jako czytelny komunikat o wysokim statusie materialnym posiadacza.

Przykłady i makroekonomiczne konsekwencje owczego pędu na giełdzie
Zachowania stadne na rynkach kapitałowych prowadzą do systemowej nieefektywności wycen, zjawiska nagłego wysychania płynności rynkowej oraz gwałtownych krachów, które niszczą oszczędności gospodarstw domowych. Historia rynków finansowych pokazuje powtarzalność tego destrukcyjnego wzorca:
Historyczne i współczesne przykłady z rynków:
- Mania tulipanowa (1637 r.): Ceny pojedynczych cebulek rzadkich odmian tulipanów osiągały w Holandii równowartość luksusowych kamienic tylko dlatego, że każdy kupujący zakładał odsprzedaż kolejnemu chętnemu po jeszcze wyższej cenie.
- Bańka Dot-comów (1999–2000 r.): Masowe pompowanie wycen spółek technologicznych, które nie generowały żadnych przychodów, a jedynie posiadały przedrostek „e-” lub końcówkę „.com” w nazwie.
- Kryzys kredytów subprime (2007–2008 r.): Stadne przekonanie instytucji finansowych, agencji ratingowych i konsumentów, że ceny nieruchomości w USA mogą rosnąć bez końca, doprowadziło do globalnego załamania sektora bankowego.
- Szał na „Meme-Stocks” (2021 r.): Skoordynowane zakupy akcji spółek takich jak GameStop czy AMC przez społeczności internetowe (np. Reddit), gdzie ignorowanie wycen spółek stało się demonstracją przynależności do cyfrowego stada.

Chcesz być na bieżąco z moimi artykułami?
Wybierz Bankowe ABC jako preferowane źródło w Google, aby częściej widzieć moje publikacje.
Makroekonomiczne konsekwencje owczego pędu:
- Błędna alokacja kapitału (Misallocation): Miliardy złotych zamiast płynąć do innowacyjnych, rentownych przedsiębiorstw budujących PKB, zostają spalone w przewartościowanych bańkach spekulacyjnych.
- Kaskadowe zlecenia obronne i zjawisko Flash Crash: Kiedy stado rzuca się do wyprzedaży, algorytmy tradingowe i zlecenia Stop-Loss nakładają się na siebie, powodując chwilowe, pionowe załamania kursów i całkowity zanik ofert kupna po stronie płynnościowej.
- Trwały transfer bogactwa: Kapitał drobnych inwestorów indywidualnych zostaje przejęty przez kapitał instytucjonalny (tzw. smart money), który realizuje zyski na szczytach manii i odkupuje aktywa za ułamek wartości na dnie paniki.

Jak wykrywać i mierzyć efekt owczego pędu? Metody i wskaźniki
Wykrywanie zachowań stadnych opiera się na ekonometrycznych modelach badających dyspersję stóp zwrotu poszczególnych spółek względem rynku oraz na wskaźnikach nastrojów agregujących psychologię inwestorów.
W literaturze akademickiej i praktyce analitycznej stosuje się dwie główne grupy narzędzi:
1. Ilościowe modele ekonometryczne (Metodologia akademicka):
- Model LSV (Lakonishok, Shleifer, Vishny, 1992): Mierzy poziom korelacji transakcji zawieranych przez fundusze instytucjonalne. Sprawdza, czy w danym kwartale liczba instytucji kupujących dane aktywo statystycznie istotnie przewyższa losowy rozkład prawdopodobieństwa, co dowodzi obecności stada.
- Model CH (Christie i Huang, 1995) oraz Model CCK (Chang, Cheng, Khorana, 2000): Modele oparte na badaniu dyspersji stóp zwrotu pojedynczych spółek względem całego indeksu (tzw. wskaźnik Cross-Sectional Absolute Deviation – CSAD). W normalnych warunkach rynkowych, przy dużych wahaniach indeksu, rozrzut wycen spółek rośnie. Jednak podczas wystąpienia efektu owczego pędu wskaźnik CSAD nieliniowo spada – wszystkie akcje poruszają się w tym samym kierunku, ignorując swoje odrębne fundamenty.

2. Rynkowe wskaźniki sentymentu (Narzędzia praktyczne):
- Wskaźnik Fear & Greed Index: Składa się z siedmiu zmiennych rynkowych (m.in. zmienność VIX, wolumen obrotu, popyt na obligacje śmieciowe). Wartości powyżej 80 pkt (skrajna chciwość) sygnalizują dojrzałe stadium owczego pędu na szczycie rynku.
- Wskaźnik Put/Call Ratio (CBOE): Stosunek wolumenu opcji sprzedaży (Put – gra na spadki) do opcji kupna (Call – gra na wzrosty). Skrajnie niskie odczyty oznaczają, że niemal całe stado obstawia wyłącznie dalsze wzrosty, co stanowi klasyczny wskaźnik kontrariański.
- Analiza przepływów kapitałowych (Fund Flows): Raporty publikowane m.in. przez ICI (Investment Company Institute), pokazujące rekordowe napływy gotówki od inwestorów detalicznych do funduszy akcyjnych na samych szczytach rynkowych hoss.

Poza giełdą: Gdzie jeszcze rządzi efekt owczego pędu?
Efekt owczego pędu wykracza daleko poza rynki finansowe – decyduje o dynamice kampanii wyborczych, tworzeniu trendów konsumenckich oraz steruje zachowaniami społecznymi w erze algorytmów mediów cyfrowych. Jako mechanizm ewolucyjny uaktywnia się wszędzie tam, gdzie jednostka staje w obliczu natłoku bodźców i braku czasu na dogłębną analizę.
- Politologia i wybory powszechne (Bandwagon Effect w głosowaniu): Publikowanie sondaży przedwyborczych generuje samospełniającą się przepowiednię. Część niezdecydowanych wyborców w lokalu oddaje głos na kandydata prowadzącego w rankingach, podświadomie pragnąc znaleźć się w „obozie zwycięzców”.
- E-commerce i zachowania konsumenckie: Etykiety typu „Bestseller roku”, „Ten produkt kupiło dziś 1 420 osób” czy sztuczne kolejki tworzone przed salonami z elektroniką bazują na regule dowodu społecznego. Konsument uznaje masowe zainteresowanie za gwarancję jakości.
- Algorytmy mediów społecznościowych: Zjawisko cyfrowego stada napędzane jest przez metryki popularności. Treść, która zdobędzie początkową trakcję, jest promowana przez silniki rekomendacyjne, co prowadzi do viralowych trendów (niezależnie od ich wartości merytorycznej czy prawdziwości).
- Panika zaopatrzeniowa w sytuacjach kryzysowych: Masowe wykupowanie paliwa na stacjach benzynowych, gotówki z bankomatów czy podstawowych produktów spożywczych przy pierwszych plotkach o zagrożeniu. Nawet osoby świadome wystarczających zapasów w magazynach zaczynają kupować, bojąc się, że wykupujący przed nimi opróżnią półki.

Cykl emocjonalny inwestora: Anatomia kupowania na szczycie i sprzedaży w dołku
Głównym powodem kupowania na szczycie i sprzedaży w dołku jest bezwzględne sterowanie portfelem przez dwie skrajne emocje: chciwość (na górce) oraz paraliżujący lęk przed stratą (na dnie). Większość amatorów giełdy porusza się po stałej trajektorii psychologicznej, która gwarantuje ubytek kapitału:
- Początek wzrostów (Niedowierzanie i Ostrożność): Ceny rosną, ale inwestor wstrzymuje się z zakupem, czekając na „korektę”.
- Szczyt hossy (Euforia i Maksymalne Risk-On): Ceny są astronomicznie wysokie. Media trąbią o milionerach, znajomi w pracy chwalą się zyskami. Inwestor ulega owczemu pędowi i kupuje aktywo na samym szczycie wyceny – dokładnie wtedy, gdy ryzyko spadku jest największe.
- Początek spadków (Zaskoczenie i Wypieranie): Rynek zaczyna spadać. Inwestor wchodzi w stan efektu strusia, ignorując sygnały alarmowe i wmawiając sobie, że to tylko chwilowa korekta.
- Dno bessy (Panika, Kapitulacja i Wyprzedaż): Spadki sięgają 40-60%. Strach przed utratą reszty oszczędności staje się nie do zniesienia. Inwestor sprzedaje aktywa na samym dnie cenowym – dokładnie wtedy, gdy okazja zakupowa jest największa.

Chcesz być na bieżąco z moimi artykułami?
Wybierz Bankowe ABC jako preferowane źródło w Google, aby częściej widzieć moje publikacje.
Mechanizmy neurobiologiczne: Dlaczego podążanie za tłumem wycisza ból w mózgu?
Wyłamanie się ze stada i działanie wbrew dominującemu trendowi aktywuje w ludzkim mózgu ośrodek bólu (wyspę) oraz ciało migdałowate, podczas gdy podążanie za tłumem wyzwala fałszywe poczucie bezpieczeństwa i wyrzut dopaminy. Eksperymenty słynnego psychologa Solomona Ascha (1951) pokazały, że aż 75% ludzi jest w stanie podać odpowiedź ewidentnie błędną tylko po to, by nie sprzeciwić się grupie.
Reklama

Noblista Robert Shiller w książce Irrational Exuberance wykazał, że rynki finansowe są w istocie teatrem społecznym:
- Wyłączenie kory przedczołowej: Widok zysków innych uczestników rynku blokuje racjonalną analizę wskaźników ryzyka.
- Społeczny Dowód Słuszności: Działa uproszczona heurystyka: „Skoro miliony ludzi kupują to aktywo, nie mogą się mylić”.
- Lęk przed wykluczeniem: Ewolucyjnie osobnik odrzucony przez plemię był skazany na śmierć. Podświadomość woli ponieść stratę wspólnie z innymi, niż zaryzykować samotną porażkę na uboczu.
Ofiara owczego pędu vs. świadomy kontrarianin
Różnica między stratnym inwestorem a skutecznym zarządcą kapitału sprowadza się do dyscypliny kontrariańskiej: umiejętności akumulowania aktywów w okresie powszechnego strachu i systematycznego realizowania zysków w trakcie powszechnej euforii. Poniższe zestawienie pokazuje zderzenie obu tych filozofii:
| Obszar zachowania | Ofiara owczego pędu | Świadomy inwestor (Kontrarianin) |
|---|---|---|
| Moment wejścia w rynek | Kupuje po 3 latach silnych wzrostów, gdy newsy medialne są wyłącznie entuzjastyczne. | Kupuje w trakcie paniki, gdy wyceny są historycznie niskie, a nagłówki wieszczą upadek systemu. |
| Baza decyzyjna | Opiera ruchy na opiniach z forów internetowych, mediów społecznościowych i poleceniach znajomych. | Analizuje wskaźniki fundamentalne (m.in. P/E, P/BV, dywidendy) i odchylenia statystyczne. |
| Zarządzanie ryzykiem | Zwiększa stawki i lewaruje portfel na szczycie hossy, angażując cały kapitał jednorazowo. | Stosuje strategię uśredniania kosztu (DCA) i stopniowo zabezpiecza zyski w okresie manii. |
| Reakcja na krach | Wpada w panikę, wyprzedaje aktywa na dnie i popada w wieloletnią awersję do inwestowania. | Traktuje krach jako rynkową przecenę wartościowych spółek i realizuje zaplanowane zakupy. |

Jak wyrwać się ze stada? 4 kroki do kontrariańskiej dyscypliny
Ochrona portfela przed destrukcyjnym wpływem zachowań stadnych wymaga mechanicznego odcięcia się od szumu informacyjnego oraz automatyzacji procesu zakupowego. Wdrożenie poniższych zasad pozwala uniezależnić kapitał od nastrojów tłumu:
1. Wprowadź ostry detoks od rynkowych newsów i mediów
Higiena informacyjna.
Gdy na rynku panuje skrajna euforia lub panika, odetnij dopływ krzykliwych nagłówków. Wyłącz powiadomienia z aplikacji finansowych, przestań śledzić fora i grupy dyskusyjne. Im mniej emocjonalnego szumu z zewnątrz dociera do Twojej kory przedczołowej, tym mniejsze ryzyko, że ulegniesz presji stada.
2. Zastosuj Strategię Dollar-Cost Averaging (DCA)
Wymuszony dystans.
Zamiast próbować wyczuć idealny moment na rynku, przejdź na automatyczne, regularne zakupy stałą kwotą (np. 1. dnia każdego miesiąca). Odsyłam do tekstu o automatyzacji bogactwa. Kupując stałą kwotę co miesiąc, automatycznie kupujesz mniej jednostek, gdy ceny są wysokie (na szczycie), i więcej jednostek, gdy ceny są niskie (w dołku) – bez udziału emocji.
Reklama
3. Ustal twarde kryteria wejścia i wyjścia przed transakcją
Wycena przed emocjami.
Zapisz w Dzienniku Inwestycyjnym dokładne warunki: przy jakiej wycenie rynkowej kupujesz aktywo i przy jakim wskaźniku zysku/straty zamykasz pozycję. Podejmowanie decyzji o sprzedaży w trakcie trwania paniki na giełdzie gwarantuje błąd. Decyzja musi być podjęta na chłodno, zanim wejdziesz na rynek.
4. Zastosuj Adwokata Diabła (Test Anty-Tezy)
Szukanie drugiej strony.
Zanim podążysz za jakimkolwiek rynkowym trendem, zmuś się do przeczytania trzech najmocniejszych raportów lub artykułów, które prezentują skrajnie niedźwiedzie (negatywne) podejście do danego aktywa. Przeanalizuj argumenty drugiej strony sporu – jeśli nie potrafisz ich odeprzeć na bazie faktów, nie wchodź w transakcję.
Reklama

Podsumowanie: Samotność na rynku bywa najbardziej zyskowna
Najtrudniejszą lekcją w inwestowaniu i zarządzaniu własnym majątkiem jest zaakceptowanie faktu, że tłum na giełdzie niemal zawsze myli się w krytycznych punktach zwrotnych. Kupowanie wtedy, gdy wszyscy wokół panikują, i sprzedawanie, gdy wszyscy są w euforycznym amoku, wywołuje dyskomfort psychiczny i poczucie osamotnienia.
Pamiętaj jednak, że rynki finansowe nie nagradzają za konformizm i aprobatę otoczenia. Trwałe, wieloletnie bezpieczeństwo kapitału buduje się w ciszy – poprzez chłodną kalkulację, odporność na rynkową histerię oraz konsekwentne realizowanie własnego planu z dala od głośnego stada.
Słowniczek kluczowych terminów
- Adwokat Diabła (Test Anty-Tezy) – metoda weryfikacji decyzji inwestycyjnej polegająca na analizie najbardziej negatywnych raportów i argumentów przeciwko planowanej transakcji w celu uniknięcia błędu potwierdzenia.
- Bańka spekulacyjna – sytuacja rynkowa, w której cena aktywów drastycznie przewyższa ich wartość fundamentalną na skutek masowej euforii kupujących.
- CSAD (Cross-Sectional Absolute Deviation) – miara statystyczna służąca do wykrywania zachowań stadnych poprzez badanie stopnia, w jakim stopy zwrotu poszczególnych spółek odchylają się od średniej rynkowej.
- DCA (Dollar-Cost Averaging) – strategia uśredniania kosztów, polegająca na regularnym inwestowaniu stałych kwot pieniędzy w celu ograniczenia wpływu zmienności i emocji na wynik inwestycyjny.
- Efekt owczego pędu (Bandwagon Effect) – zjawisko polegające na podejmowaniu decyzji pod wpływem większości, wynikające z chęci przynależności i przekonania, że grupa posiada lepsze informacje.
- Efekt snoba – anomalia popytowa, w której zainteresowanie danym dobrem maleje wraz ze wzrostem jego popularności wśród ogółu konsumentów.
- Efekt Veblena – zjawisko wzrostu popytu na dobra luksusowe wraz ze wzrostem ich ceny, motywowane chęcią zademonstrowania wysokiego statusu społecznego.
- Fear & Greed Index – wskaźnik sentymentu agregujący dane o zmienności i wolumenie, służący do określenia, czy na rynku panuje skrajny strach, czy euforyczna chciwość.
- Flash Crash – gwałtowne i bardzo krótkotrwałe załamanie kursów na giełdzie, spowodowane m.in. przez kaskadowe zlecenia obronne i algorytmy tradingowe w warunkach braku płynności.
- FOMO (Fear of Missing Out) – lęk przed pominięciem okazji inwestycyjnej, będący jednym z głównych motorów napędowych fazy manii na rynkach.
- Kaskada informacyjna – proces, w którym ludzie podejmują decyzje sekwencyjnie, ignorując własne sygnały i opierając się wyłącznie na obserwowanych działaniach poprzedników.
- Konsumpcja ostentacyjna – nabywanie drogich dóbr i usług głównie w celu pokazania własnego bogactwa, a nie ze względu na ich wartość użytkową.
- Model LSV – model ekonometryczny badający korelacje transakcji funduszy instytucjonalnych w celu stwierdzenia obecności zachowań stadnych.
- Smart Money – określenie na kapitał instytucjonalny i doświadczonych inwestorów, którzy zazwyczaj realizują zyski na szczytach manii i dokonują zakupów w okresach paniki.
- Społeczny dowód słuszności – heurystyka, według której jednostka uznaje zachowanie za poprawne w danej sytuacji, jeśli widzi, że inni ludzie zachowują się w dany sposób.
Najczęściej zadawane pytania
Czy podążanie za trendem (Trend Following) to to samo co owczy pęd?
Nie. Profesjonalny Trend Following to ustrukturyzowana, matematyczna strategia inwestycyjna oparta na sztywnych wskaźnikach analizy technicznej i rygorystycznym zarządzaniu ryzykiem (m.in. ustawianie zleceń Stop-Loss). Owczy pęd to chaotyczna, emocjonalna reakcja amatorów, którzy kupują bez planu, wyceny i ochrony kapitału, napędzani wyłącznie strachem przed pominięciem okazji.
Dlaczego statystyki KNF pokazują, że ponad 70-80% inwestorów na rynku Forex i CFD traci pieniądze?
Główną przyczyną tej statystyki jest połączenie efektu owczego pędu z wysoką dźwignią finansową i iluzją ponadprzeciętności. Początkujący gracze wchodzą na rynek pod wpływem reklam i sukcesów innych, otwierają zbyt duże pozycje na samym szczycie ruchu, a po małym cofnięciu ceny ulegają panice i zamykają pozycje z ogromną stratą.
Reklama
Zastrzeżenie:
Niniejszy artykuł ma charakter informacyjny i nie zastępuje profesjonalnej porady psychologicznej. Autor nie jest licencjonowanym psychologiem ani terapeutą. Informacje zawarte w artykule są oparte na ogólnej wiedzy i doświadczeniach autora, i nie powinny być traktowane jako substytut konsultacji z wykwalifikowanym specjalistą.
Korzystanie z porad zawartych w artykule odbywa się na własne ryzyko czytelnika. Autor nie ponosi odpowiedzialności za jakiekolwiek skutki wynikające z zastosowania się do tych porad. W przypadku problemów zdrowotnych, w tym problemów natury psychicznej, zaleca się skonsultowanie się z licencjonowanym psychologiem lub innym odpowiednio wykwalifikowanym specjalistą.
Zastrzeżenie:
Niniejszy artykuł ma charakter informacyjny i edukacyjny i nie stanowi porady inwestycyjnej. Autor nie jest licencjonowanym doradcą inwestycyjnym. Informacje zawarte w artykule są oparte na osobistych opiniach i doświadczeniach autora i nie powinny być traktowane jako rekomendacje inwestycyjne.
Decyzje inwestycyjne podejmowane na podstawie informacji zawartych w artykule są podejmowane na własne ryzyko czytelnika. Autor nie ponosi odpowiedzialności za jakiekolwiek straty finansowe wynikające z zastosowania się do tych porad. Przed podjęciem jakichkolwiek decyzji inwestycyjnych zaleca się skonsultowanie się z licencjonowanym doradcą inwestycyjnym lub innym odpowiednio wykwalifikowanym specjalistą.
Czytelnicy powinni również pamiętać, że inwestowanie wiąże się z ryzykiem, w tym ryzykiem utraty kapitału. Każdy inwestor powinien dokładnie przeanalizować swoje cele inwestycyjne, poziom doświadczenia oraz tolerancję na ryzyko przed podjęciem jakichkolwiek działań inwestycyjnych.
Wysokość ryzyka jest uzależniona między innymi od strategii inwestycyjnej danego funduszu oraz od tego, jakie aktywa wchodzą w skład jego portfela inwestycyjnego.
Pełna lista czynników ryzyka związanych z inwestycją jest dostępna w dokumentach określających zasady emisji danego funduszu. Te dokumenty można znaleźć na stronach internetowych odpowiednich emitentów lub funduszy.
Informacje zawarte w artykule nie stanowią rekomendacji inwestycyjnych w rozumieniu Rozporządzenia Ministra Finansów z dnia 19 października 2005 r. w sprawie informacji stanowiących rekomendacje dotyczące instrumentów finansowych, ich emitentów lub wystawców (Dz.U. 2005 nr 206 poz. 1715)
Niniejszy artykuł zawiera odnośnik (-i) do stron instytucji finansowych i jeżeli użytkownik przejdzie na jedną z nich, złoży wniosek i podpisze umowę, autor bloga Bankowe ABC może uzyskać wynagrodzenie.
Warunki nie będą gorsze (a często lepsze) niż te, które użytkownik uzyskałby bezpośrednio. Dzięki temu wynagrodzeniu będzie możliwe pokrycie kosztów utrzymania działalności bloga.
Warunki nie będą gorsze (a często lepsze) niż te, które użytkownik uzyskałby bezpośrednio. Dzięki temu wynagrodzeniu będzie możliwe pokrycie kosztów utrzymania działalności bloga.
Reklama
Chcesz być na bieżąco z moimi artykułami?
Wybierz Bankowe ABC jako preferowane źródło w Google, aby częściej widzieć moje publikacje.