Chcesz być na bieżąco z moimi artykułami?
Wybierz Bankowe ABC jako preferowane źródło w Google, aby częściej widzieć moje publikacje.
Iluzja ponadprzeciętności (overconfidence bias / Lake Wobegon effect) to błąd poznawczy polegający na systematycznym przecenianiu własnej wiedzy, umiejętności oraz trafności przewidywań w stosunku do obiektywnych faktów i średniej rynkowej.
W świecie finansów osobistych i giełdy błąd ten jest główną przyczyną, dla której początkujący inwestorzy tracą wkład własny w pierwszych miesiącach od wejścia na rynek: zmusza ich do podejmowania zbyt dużego ryzyka, rezygnacji z dywersyfikacji oraz prowadzenia nadmiernej liczby kosztownych transakcji.
Kiedy po przeczytaniu dwóch książek lub zaliczeniu jednej udanej transakcji na akcjach uznajesz, że „rozgryzłeś rynek” lepiej niż analitycy z Wall Street, ulegasz dokładnie tej iluzji. Twój mózg przypisuje sukces wyłącznie Twojemu rzekomemu talentowi, całkowicie ignorując wpływ ślepego trafu i ogólnej koniunktury rynkowej.
Reklama
Czym jest iluzja ponadprzeciętności i jak wpływa na początkujących inwestorów?
To błąd poznawczy sprawiający, że systematycznie przeceniamy własną wiedzę i umiejętności, co skłania nas do podejmowania nadmiernego ryzyka i prowadzi do szybkich strat kapitału.
Dlaczego częsta aktywność i ciągłe dokonywanie transakcji na giełdzie zazwyczaj obniżają wyniki finansowe?
Nadmierny handel generuje wysokie koszty prowizji i opłat, przez co inwestorzy osiągają znacznie gorsze stopy zwrotu niż szeroki, spokojny rynek.
Jak można najskuteczniej zabezpieczyć swoje oszczędności przed zgubnym wpływem własnego ego?
Najlepszą obroną jest wyeliminowanie emocji z procesu decyzyjnego poprzez automatyzację finansów, prowadzenie dziennika inwestycyjnego oraz wybór pasywnego inwestowania indeksowego.

Czym jest iluzja ponadprzeciętności? Definicja i wymiary błędu
Iluzja ponadprzeciętności manifestuje się jako skrzywienie samooceny, w którym przytłaczająca większość ludzi klasyfikuje swoje zdolności znacznie powyżej matematycznej średniej statystycznej. Zjawisko to po raz pierwszy szeroko udokumentował szwedzki psycholog Ola Svenson w 1981 roku, wykazując, że aż 93% badanych amerykańskich kierowców uważa się za bezpieczniejszych i sprawniejszych od przeciętnego kierowcy na drodze – co jest matematyczną niemożliwością.
W finansach psychologia wyodrębnia trzy podstawowe wymiary tego błędu:
- Nadmierna ocena własnych możliwości (Overestimation): Przekonanie, że posiadamy wiedzę lub kontrolę nad zmiennymi rynkowymi, na które w rzeczywistości nie mamy żadnego wpływu (np. kursy walut, decyzje banków centralnych).
- Przekonanie o własnej wyższości (Overplacement): Wiara w to, że jesteśmy mądrzejsi i bardziej spostrzegawczy od reszty uczestników rynku (efekt Lake Wobegon).
- Nadmierna precyzja (Overprecision): Ślepa wiara w to, że nasze prognozy cenowe są dokładne, a zakres błędu jest bliski zeru, co prowadzi do rezygnacji z ustawiania zleceń obronnych (Stop-Loss).

Czym jest Efekt Jeziora Wobegon i skąd wzięła się jego nazwa?
Efekt jeziora Wobegon (Lake Wobegon effect) to synonimiczna, kulturowa nazwa iluzji ponadprzeciętności, oznaczająca ludzką tendencję do podświadomego zakładania, że nasze własne cechy, umiejętności i szanse na sukces finansowy są wyższe niż średnia całej populacji. W ekonomii behawioralnej pojęcie to służy do opisywania sytuacji, w których niemal wszyscy uczestnicy danego rynku uważają, że radzą sobie lepiej od przeciętnego konkurenta.
Nazwa ta pochodzi z fikcyjnego miasteczka Lake Wobegon, stworzonego przez amerykańskiego pisarza i radiowca Garrisona Keillora na potrzebę popularnej audycji A Prairie Home Companion. W miasteczku tym, według satyrycznego opisu autora: „wszystkie kobiety są silne, wszyscy mężczyźni przystojni, a wszystkie dzieci są powyżej średniej”.
W realnym świecie – a zwłaszcza w bankowości i inwestycjach – matematycznie niemożliwe jest, aby większość ludzi znajdowała się w górnej połowie stawki. Mimo to w badaniach rynkowych aż 80-90% inwestorów indywidualnych wykazuje ten efekt, wierząc, że ominą ich kryzysy, spadki i błędy, które dotykają „przeciętnych” graczy.

Jakie są przykłady iluzji ponadprzeciętności w życiu codziennym?
Iluzja ponadprzeciętności dotyka niemal każdej sfery życia codziennego – od umiejętności za kierownicą, przez zdrowie, aż po wycenę własnej inteligencji i etyki w pracy – sprawiając, że podświadomie odrzucamy statystykę na rzecz własnego ego. Zanim ten błąd poznawczy zniszczy nasz portfel, najpierw objawia się w naszych rutynowych zachowaniach:
Reklama
- Prowadzenie samochodu: Klasyczny eksperyment Svensona (1981) wykazał, że ponad 90% kierowców uważa się za lepszych od średniej. Każdy z nas zakłada, że wypadki dotyczą „innych, gorszych kierowców”, co prowadzi do przekraczania prędkości i brawury.
- Praca zawodowa i produktywność: Aż 94% profesorów uczelni wyższych w badaniach Crossa (1977) oceniło swoje umiejętności dydaktyczne jako powyżej przeciętnej w swoim wydziale. W korporacjach z kolei większość pracowników wierzy, że pracuje ciężiej i uczciwiej niż ich koledzy z zespołu.
- Zdrowie i styl życia: Większość ludzi szacuje swoje ryzyko zachorowania na choroby cywilizacyjne lub ulegnięcia wypadkowi znacznie niżej niż wynika to ze średniej dla ich grupy wiekowej. Przekonanie „mnie to nie dotyczy” to bezpośredni przejaw tego błędu.
- Relacje i inteligencja emocjonalna: W badaniach nad poczuciem humoru czy sprawiedliwością niemal nikt nie klasyfikuje się w dolnych 50% populacji. Uważamy się za bardziej bezstronnych, wyrozumiałych i lojalnych niż przeciętny człowiek w naszym otoczeniu.

Dlaczego początkujący inwestorzy tak szybko tracimy kapitał? Badanie Barbera i Odeana
Początkujący inwestorzy tracą kapitał nie z powodu braku dostępu do danych, lecz przez hiperaktywność transakcyjną wymuszoną przez iluzję ponadprzeciętności, która generuje ogromne koszty prowizji i prowadzi do błędnych decyzji. Twarde dowody na ten mechanizm dostarczyli profesorowie Brad Barber i Terrance Odean w swoim przełomowym badaniu z 2001 roku.
Chcesz być na bieżąco z moimi artykułami?
Wybierz Bankowe ABC jako preferowane źródło w Google, aby częściej widzieć moje publikacje.
Badacze przeanalizowali zachowania na ponad 35 000 indywidualnych kontach maklerskich na przestrzeni 6 lat. Wnioski opublikowane w artykule Trading Is Hazardous to Your Wealth były jednoznaczne:
- Im wyższa pewność siebie inwestora, tym częściej dokonuje transakcji (rotacja portfela).
- Gospodarstwa domowe o najwyższym wskaźniku rotacji portfela osiągały średnie roczne stopy zwrotu o 5,5 punktu procentowego niższe niż szeroki rynek.
- Początkowa seria udanych transakcji (tzw. szczęście początkującego) wywoływała fałszywe poczucie genialności, co skłaniało inwestorów do wchodzenia w pozycje z użyciem ryzykownej dźwigni finansowej (lewaru).
Pod wpływem iluzji ponadprzeciętności inwestor porzuca strategię kup i trzymaj na rzecz aktywnego tradingu. Każda transakcja to koszt spreadu, prowizji bankowej oraz podatku od zysków kapitałowych. W efekcie kapitał topnieje w oczach, zanim inwestor zdąży zauważyć swój błąd.

Iluzja ponadprzeciętności a efekt Dunninga-Krugera
Efekt Dunninga-Krugera przedstawia dynamikę iluzji ponadprzeciętności w czasie: początkujący inwestor osiaga maksymalny poziom pewności siebie dokładnie wtedy, gdy jego rzeczywista wiedza o rynku jest na żenująco niskim poziomie. Dopiero po poniesieniu bolesnych strat inwestor trafia do tzw. „Dolina Rozpaczy”, gdzie zaczyna realną edukację.
Ewolucja postawy inwestora przebiega według czterech etapów:
- Szczyt Głupoty (Peak of Mount Stupid): Posiadasz podstawową wiedzę (np. wiesz, co to jest świeca japońska i wskaźnik RSI). Twoja pewność siebie sięga 100%. Uważasz, że zarabianie na giełdzie jest dziecinnie proste.
- Dolina Rozpaczy (Valley of Despair): Po serii bolesnych porażek i utracie 30-50% kapitału uświadamiasz sobie, jak skomplikowany jest rynek. Pewność siebie spada prawie do zera.
- Stroma Droga Oświecenia (Slope of Enlightenment): Zaczynasz stosować zarządzanie ryzykiem, analizujesz własne błędy i wdrażasz sprawdzone, pasywne procedury.
- Płaskowyż Stabilności (Plateau of Sustainability): Osiągasz stabilne wyniki, wiedząc, że nie masz wpływu na rynek, a kluczem jest kontrola własnych emocji i stały system.

Jak brokerzy i aplikacje tradingowe wykorzystują naszą pychę?
Nowoczesne aplikacje inwestycyjne i platformy brokerskie celowo projektują swoje interfejsy tak, aby podsycać iluzję ponadprzeciętności i skłaniać użytkowników do jak najczęstszego zawierania płatnych transakcji. Im bardziej wydaje Ci się, że masz kontrolę nad rynkiem, tym więcej prowizji generujesz dla dostawcy usługi.
Do głównych praktyk manipulacyjnych należą:
Reklama
- Grywalizacja (Gamification): Wytwarzanie fałszywego poczucia osiągnięć poprzez konfetti na ekranie po zawarciu transakcji, odznaki czy rankingi „najlepszych inwestorów tygodnia”.
- Sztuczne obniżanie bariery wejścia: Eksponowanie nagłówków z wielką dźwignią finansową (np. „Inwestuj z lewarem 1:30”) oraz przycisków „Kup/Sprzedaj” dostępnych za jednym kliknięciem kciuka bez ostrzeżenia o ryzyku.
- Prezentacja skrajnych wyników: Eksponowanie na ekranie startowym wyłącznie spółek, które urosły dziś o 40%, co aktywuje błąd przeżywalności oraz wiarę, że my też potrafimy wytypować takiego „zwycięzcę”.

Ofiara Iluzji Ponadprzeciętności vs. Świadomy Inwestor
Różnica między amatorem ulegającym iluzji ponadprzeciętności a profesjonalistą leży w podejściu do ryzyka: amator próbuje przewidzieć przyszłość, podczas gdy profesjonalista buduje system odporny na każdy scenariusz. Poniższe zestawienie pokazuje skrajnie odmienne wzorce decyzyjne:
| Obszar inwestycyjny | Ofiara Iluzji Ponadprzeciętności | Świadomy, Systemowy Inwestor |
|---|---|---|
| Dywersyfikacja portfela | Trzyma cały kapitał w 1-2 „pewnych” spółkach, uważając, że dywersyfikacja jest dla słabych. | Kupuje całe rynki poprzez szerokie, tanie fundusze ETF (np. MSCI World / S&P 500). |
| Częstotliwość transakcji | Dziennie wykonuje po kilka operacji (day-trading), reagując na każdy szum informacyjny. | Inwestuje długoterminowo w cyklach miesięcznych, stosując stałe zlecenia. |
| Podejście do własnej wiedzy | Uważa, że potrafi pobić rynek i przewidzieć nadchodzący kryzys lub dołek. | Akceptuje swoją niewiedzę i przyjmuje średnią stopę zwrotu z rynku jako zadowalającą. |
| Zarządzanie porażką | Obwinia za straty „manipulacje grubasów”, „zły bank” lub pecha, chroniąc swoje ego. | Analizuje błędy w Dzienniku Inwestycyjnym i usprawnia wewnętrzne procedury ryzyka. |

Jak pokonać iluzję ponadprzeciętności? 4 kroki ochrony kapitału
Pokonanie iluzji ponadprzeciętności wymaga wprowadzenia sztywnych gorsetów proceduralnych, które zablokują możliwość podejmowania samowolnych, impulsywnych decyzji na koncie maklerskim. Wykorzystaj poniższą strategię obrony:
Chcesz być na bieżąco z moimi artykułami?
Wybierz Bankowe ABC jako preferowane źródło w Google, aby częściej widzieć moje publikacje.
1. Załóż i skrupulatnie prowadź Dziennik Inwestycyjny:
Prowadzenie twardych dowodów.
Reklama
Przed wykonaniem jakiejkolwiek transakcji zapisz na kartce lub w arkuszu: powód zakupu, prognozowany czas trwania pozycji, zakładany poziom Stop-Loss oraz realne ryzyko. Po 6 miesiącach zweryfikuj swoje wpisy. Zobaczenie na własne oczy, jak często Twoje „pewne typy” okazały się nietrafione, trwale uleczy Twój umysł z iluzji genialności.

2. Ustal sztywny Benchmark rynkowy:
Obiektywny punkt odniesienia.
Porównuj swoje wyniki inwestycyjne ze stopą zwrotu prostej, pasywnej alternatywy – np. szerokiego indeksu S&P 500 lub obligacji skarbowych. Jeśli po roku spędzeniu 200 godzin na analizach Twoje konto urosło o 4%, a prosty fundusz ETF bez Twojej ingerencji wygenerował 8%, musisz uczciwie przyznać przed samym sobą, że Twoja praca przyniosła ujemną wartość dodaną.

3. Przejdź na pasywne inwestowanie i mechaniczne zlecenia:
Automatyzacja procesów.
Reklama
Odetnij swoje ego od procesu inwestycyjnego. Wdróż rozwiązania, które opisałem w artykule o automatyzacji bogactwa. Ustaw stałe zlecenie przelewu na tanie fundusze indeksowe dokładnie w dniu wypłaty. Kiedy proces dzieje się automatycznie w tle, Twoja nadmierna pewność siebie nie ma przestrzeni do niszczenia kapitału.
4. Stosuj analizę Pre-Mortem przed każdym dużym ruchem:
Test Złego Scenariusza.
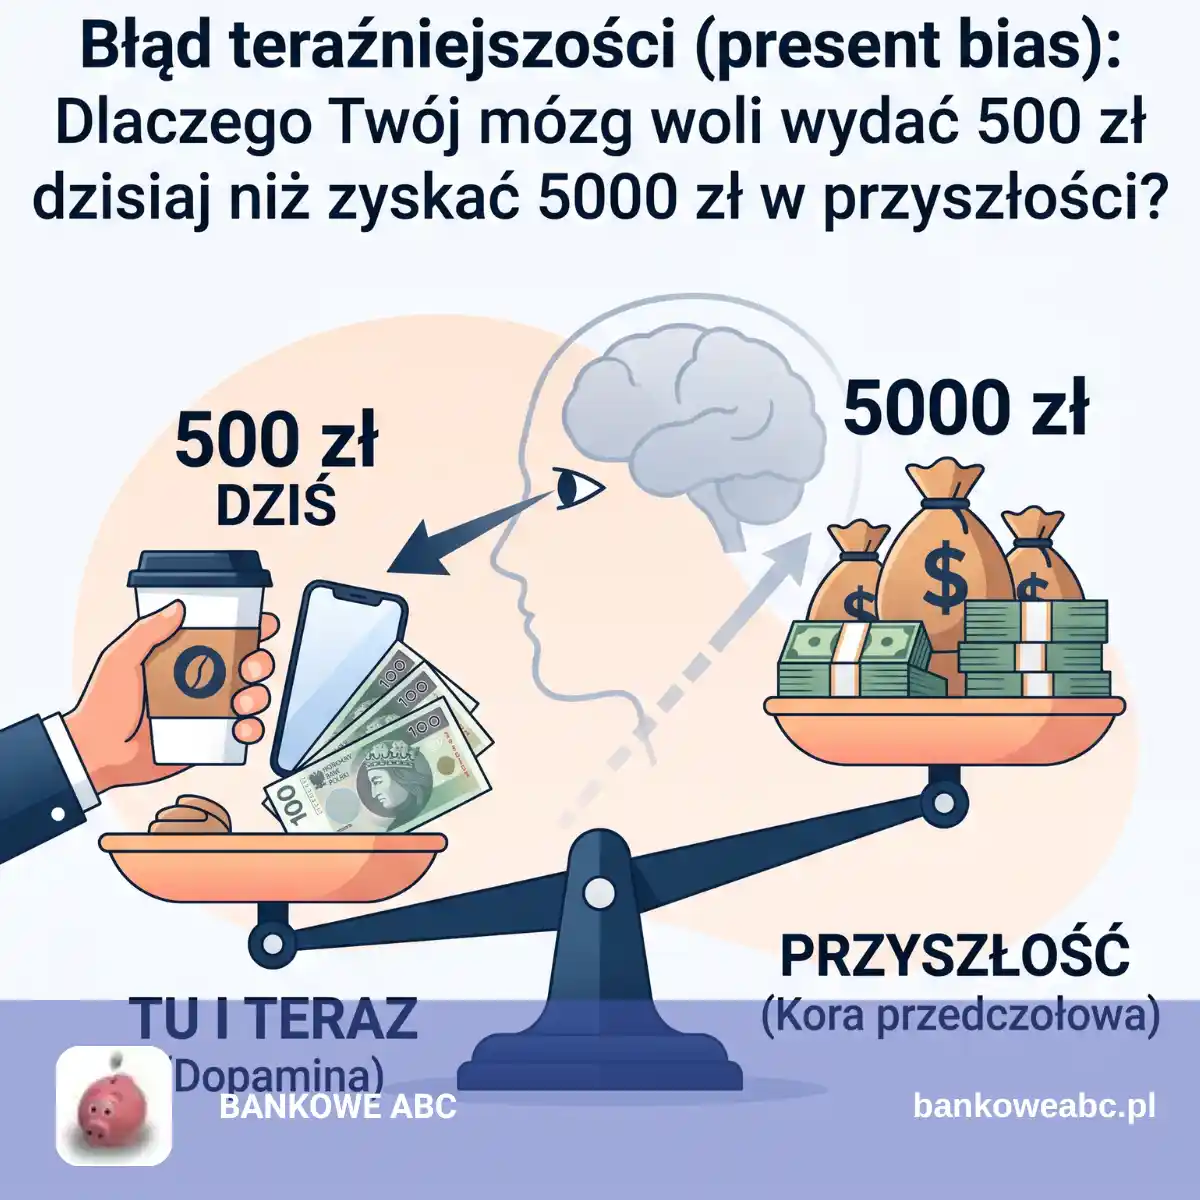
Zanim przelejesz oszczędności na „inwestycję życia”, przeprowadź symulację myślową: wyobraź sobie, że minął rok i straciłeś 80% wpłaconych środków. Zapisz 3 najbardziej prawdopodobne powody, dla których do tego doszło. Spojrzenie na własny plan przez pryzmat katastrofy skutecznie studzi entuzjazm wynikający z present bias i iluzji ponadprzeciętności.

Podsumowanie: Pokora to najrentowniejsza waluta na rynku
Giełda i świat finansów osobistych to wyjątkowo brutalne środowisko, które z bezlitosną precyzją weryfikuje ludzkie ego. Rynek nie wie, ile książek przeczytałeś, jak wysokie masz mniemanie o sobie ani jak bardzo jesteś przekonany o słuszności swojej racji. Każdą próbę wywyższenia się nad średnią statystyczną rynek potrafi uderzyć natychmiastowym drenażem portfela.
Zwycięzcami w długim horyzoncie czasowym nie zostają ci, którzy głośno krzyczą o swoich pojedynczych sukcesach, ale ci, którzy wykazują się pokorą. Zaakceptuj fakt, że nie potrafisz przewidzieć przyszłości, zautomatyzuj swoje oszczędności i pozwól, aby czas oraz procent składany wykonały ciężką pracę za Ciebie.
Słowniczek kluczowych terminów
- Iluzja ponadprzeciętności (Overconfidence bias) – błąd poznawczy polegający na systematycznym przecenianiu własnej wiedzy i umiejętności względem średniej rynkowej.
- Efekt Jeziora Wobegon – synonim iluzji ponadprzeciętności; tendencja do zakładania, że własne cechy są lepsze niż przeciętne.
- Nadmierna precyzja (Overprecision) – ślepa wiara w dokładność własnych prognoz, prowadząca do rezygnacji ze zleceń obronnych Stop-Loss.
- Efekt Dunninga-Krugera – zjawisko, w którym osoby o niskich kompetencjach wykazują najwyższy poziom pewności siebie.
- Szczyt Głupoty (Peak of Mount Stupid) – etap, w którym posiadanie minimalnej wiedzy generuje maksymalną, nieuzasadnioną pewność siebie.
- Dolina Rozpaczy (Valley of Despair) – moment po poniesieniu strat, w którym inwestor uświadamia sobie stopień skomplikowania rynku i traci pewność siebie.
- Grywalizacja (Gamification) – stosowanie mechanizmów z gier w aplikacjach finansowych (odznaki, rankingi) w celu zwiększenia aktywności użytkowników.
- Rotacja portfela – częstotliwość kupna i sprzedaży aktywów; nadmierna rotacja jest główną przyczyną strat przez koszty prowizji i spreadów.
- Benchmark – obiektywny punkt odniesienia (np. indeks S&P 500), służący do oceny efektywności własnych działań inwestycyjnych.
- Analiza Pre-Mortem – technika polegająca na wyobrażeniu sobie porażki inwestycji przed jej dokonaniem, aby zidentyfikować potencjalne ryzyka.
- Dźwignia finansowa (Lewar) – mechanizm pozwalający inwestować kwoty większe niż posiadany kapitał, co drastycznie zwiększa ryzyko.
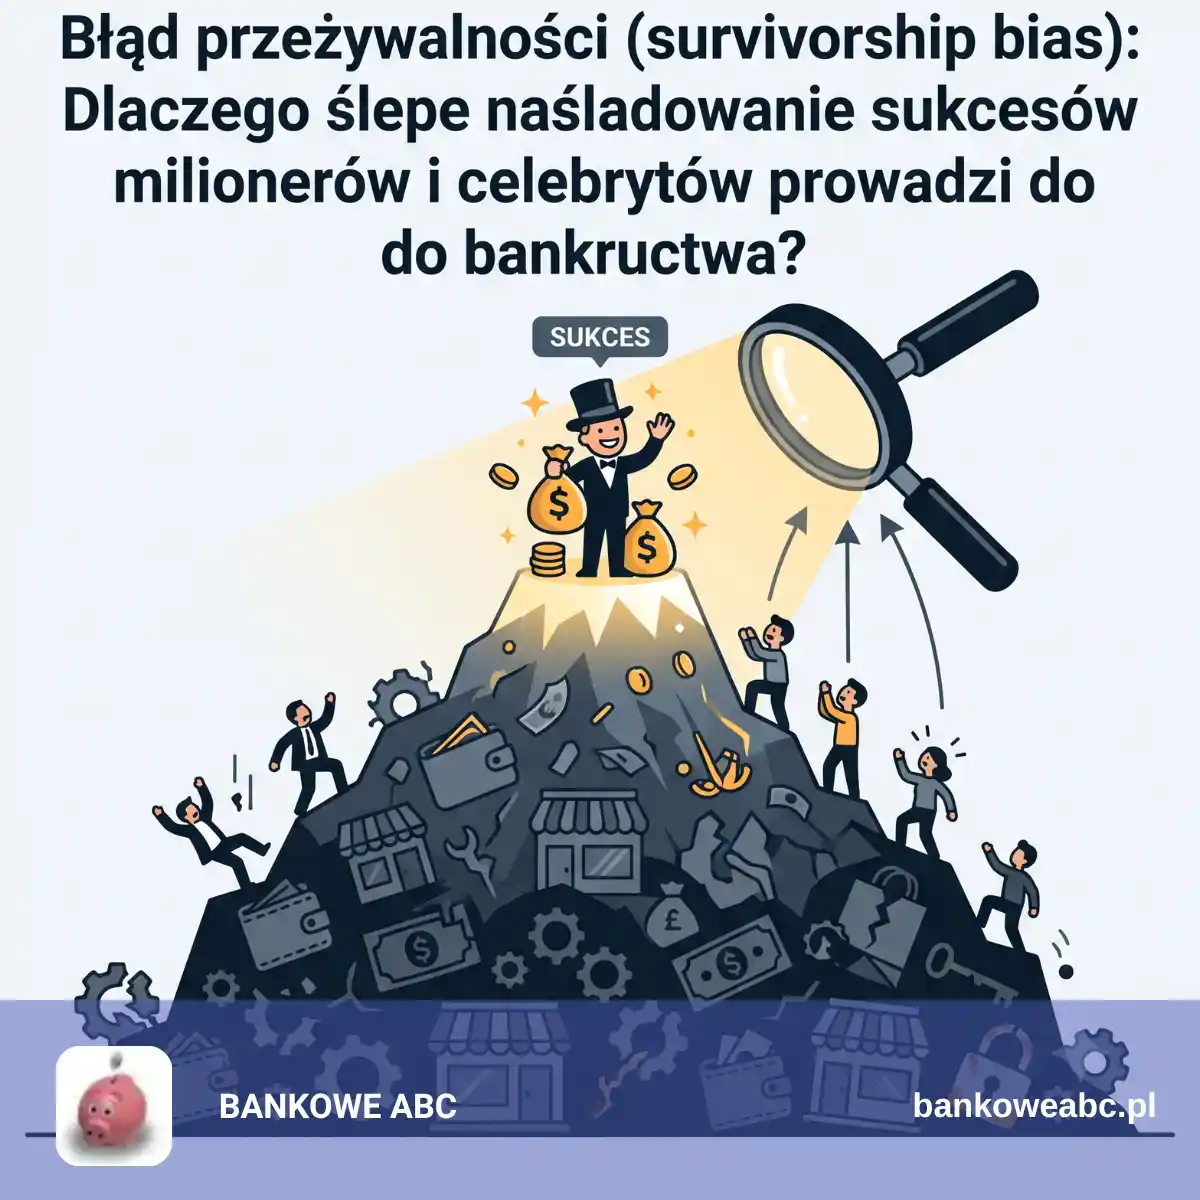
- Błąd przeżywalności – skłonność do skupiania się na jednostkach, które odniosły sukces, przy ignorowaniu ogromnej liczby osób, które poniosły porażkę.
Najczęściej zadawane pytania
Czy mężczyźni są bardziej podatni na iluzję ponadprzeciętności na giełdzie niż kobiety?
Tak, i jest to potężnie udokumentowany fakt naukowy. W badaniu Barbera i Odeana (2001) pod wymownym tytułem Boys Will Be Boys, naukowcy wykazali, że mężczyźni dokonują o 45% więcej transakcji niż kobiety z powodu wyższego poziomu nadmiernej pewności siebie. W efekcie roczne stopy zwrotu z kont zarządzanych przez kobiety były średnio o 1,4 percentage point wyższe niż u mężczyzn. Kobiety częściej wybierają pasywne, spokojne strategie i rzadziej ulegają iluzji, że potrafią przechytrzyć rynek.
Czy pewność siebie w finansach zawsze jest zjawiskiem szkodliwym?
Nie. Pewność siebie jest niezbędna do podejmowania jakichkolwiek decyzji, zakładania firm czy wychodzenia z pętli zadłużenia. Problem pojawia się wtedy, gdy pewność siebie przekształca się w puchnące ego i odkleja się od obiektywnych wskaźników ryzyka. Kluczem jest zastąpienie pychy inwestycyjnej Wewnętrznym Poczuciem Kontroli opartym na procedurach, a nie na wierze we własną nieomylność.
Zastrzeżenie:
Niniejszy artykuł ma charakter informacyjny i nie zastępuje profesjonalnej porady psychologicznej. Autor nie jest licencjonowanym psychologiem ani terapeutą. Informacje zawarte w artykule są oparte na ogólnej wiedzy i doświadczeniach autora, i nie powinny być traktowane jako substytut konsultacji z wykwalifikowanym specjalistą.
Korzystanie z porad zawartych w artykule odbywa się na własne ryzyko czytelnika. Autor nie ponosi odpowiedzialności za jakiekolwiek skutki wynikające z zastosowania się do tych porad. W przypadku problemów zdrowotnych, w tym problemów natury psychicznej, zaleca się skonsultowanie się z licencjonowanym psychologiem lub innym odpowiednio wykwalifikowanym specjalistą.
Niniejszy artykuł ma charakter informacyjny i nie zastępuje profesjonalnej porady psychologicznej. Autor nie jest licencjonowanym psychologiem ani terapeutą. Informacje zawarte w artykule są oparte na ogólnej wiedzy i doświadczeniach autora, i nie powinny być traktowane jako substytut konsultacji z wykwalifikowanym specjalistą.
Korzystanie z porad zawartych w artykule odbywa się na własne ryzyko czytelnika. Autor nie ponosi odpowiedzialności za jakiekolwiek skutki wynikające z zastosowania się do tych porad. W przypadku problemów zdrowotnych, w tym problemów natury psychicznej, zaleca się skonsultowanie się z licencjonowanym psychologiem lub innym odpowiednio wykwalifikowanym specjalistą.
Zastrzeżenie:
Niniejszy artykuł ma charakter informacyjny i edukacyjny i nie stanowi porady inwestycyjnej. Autor nie jest licencjonowanym doradcą inwestycyjnym. Informacje zawarte w artykule są oparte na osobistych opiniach i doświadczeniach autora i nie powinny być traktowane jako rekomendacje inwestycyjne.
Decyzje inwestycyjne podejmowane na podstawie informacji zawartych w artykule są podejmowane na własne ryzyko czytelnika. Autor nie ponosi odpowiedzialności za jakiekolwiek straty finansowe wynikające z zastosowania się do tych porad. Przed podjęciem jakichkolwiek decyzji inwestycyjnych zaleca się skonsultowanie się z licencjonowanym doradcą inwestycyjnym lub innym odpowiednio wykwalifikowanym specjalistą.
Czytelnicy powinni również pamiętać, że inwestowanie wiąże się z ryzykiem, w tym ryzykiem utraty kapitału. Każdy inwestor powinien dokładnie przeanalizować swoje cele inwestycyjne, poziom doświadczenia oraz tolerancję na ryzyko przed podjęciem jakichkolwiek działań inwestycyjnych.
Wysokość ryzyka jest uzależniona między innymi od strategii inwestycyjnej danego funduszu oraz od tego, jakie aktywa wchodzą w skład jego portfela inwestycyjnego.
Pełna lista czynników ryzyka związanych z inwestycją jest dostępna w dokumentach określających zasady emisji danego funduszu. Te dokumenty można znaleźć na stronach internetowych odpowiednich emitentów lub funduszy.
Informacje zawarte w artykule nie stanowią rekomendacji inwestycyjnych w rozumieniu Rozporządzenia Ministra Finansów z dnia 19 października 2005 r. w sprawie informacji stanowiących rekomendacje dotyczące instrumentów finansowych, ich emitentów lub wystawców (Dz.U. 2005 nr 206 poz. 1715)
Niniejszy artykuł ma charakter informacyjny i edukacyjny i nie stanowi porady inwestycyjnej. Autor nie jest licencjonowanym doradcą inwestycyjnym. Informacje zawarte w artykule są oparte na osobistych opiniach i doświadczeniach autora i nie powinny być traktowane jako rekomendacje inwestycyjne.
Decyzje inwestycyjne podejmowane na podstawie informacji zawartych w artykule są podejmowane na własne ryzyko czytelnika. Autor nie ponosi odpowiedzialności za jakiekolwiek straty finansowe wynikające z zastosowania się do tych porad. Przed podjęciem jakichkolwiek decyzji inwestycyjnych zaleca się skonsultowanie się z licencjonowanym doradcą inwestycyjnym lub innym odpowiednio wykwalifikowanym specjalistą.
Czytelnicy powinni również pamiętać, że inwestowanie wiąże się z ryzykiem, w tym ryzykiem utraty kapitału. Każdy inwestor powinien dokładnie przeanalizować swoje cele inwestycyjne, poziom doświadczenia oraz tolerancję na ryzyko przed podjęciem jakichkolwiek działań inwestycyjnych.
Wysokość ryzyka jest uzależniona między innymi od strategii inwestycyjnej danego funduszu oraz od tego, jakie aktywa wchodzą w skład jego portfela inwestycyjnego.
Pełna lista czynników ryzyka związanych z inwestycją jest dostępna w dokumentach określających zasady emisji danego funduszu. Te dokumenty można znaleźć na stronach internetowych odpowiednich emitentów lub funduszy.
Informacje zawarte w artykule nie stanowią rekomendacji inwestycyjnych w rozumieniu Rozporządzenia Ministra Finansów z dnia 19 października 2005 r. w sprawie informacji stanowiących rekomendacje dotyczące instrumentów finansowych, ich emitentów lub wystawców (Dz.U. 2005 nr 206 poz. 1715)
Niniejszy artykuł zawiera odnośnik (-i) do stron instytucji finansowych i jeżeli użytkownik przejdzie na jedną z nich, złoży wniosek i podpisze umowę, autor bloga Bankowe ABC może uzyskać wynagrodzenie.
Warunki nie będą gorsze (a często lepsze) niż te, które użytkownik uzyskałby bezpośrednio. Dzięki temu wynagrodzeniu będzie możliwe pokrycie kosztów utrzymania działalności bloga.
Warunki nie będą gorsze (a często lepsze) niż te, które użytkownik uzyskałby bezpośrednio. Dzięki temu wynagrodzeniu będzie możliwe pokrycie kosztów utrzymania działalności bloga.
Reklama
Chcesz być na bieżąco z moimi artykułami?
Wybierz Bankowe ABC jako preferowane źródło w Google, aby częściej widzieć moje publikacje.