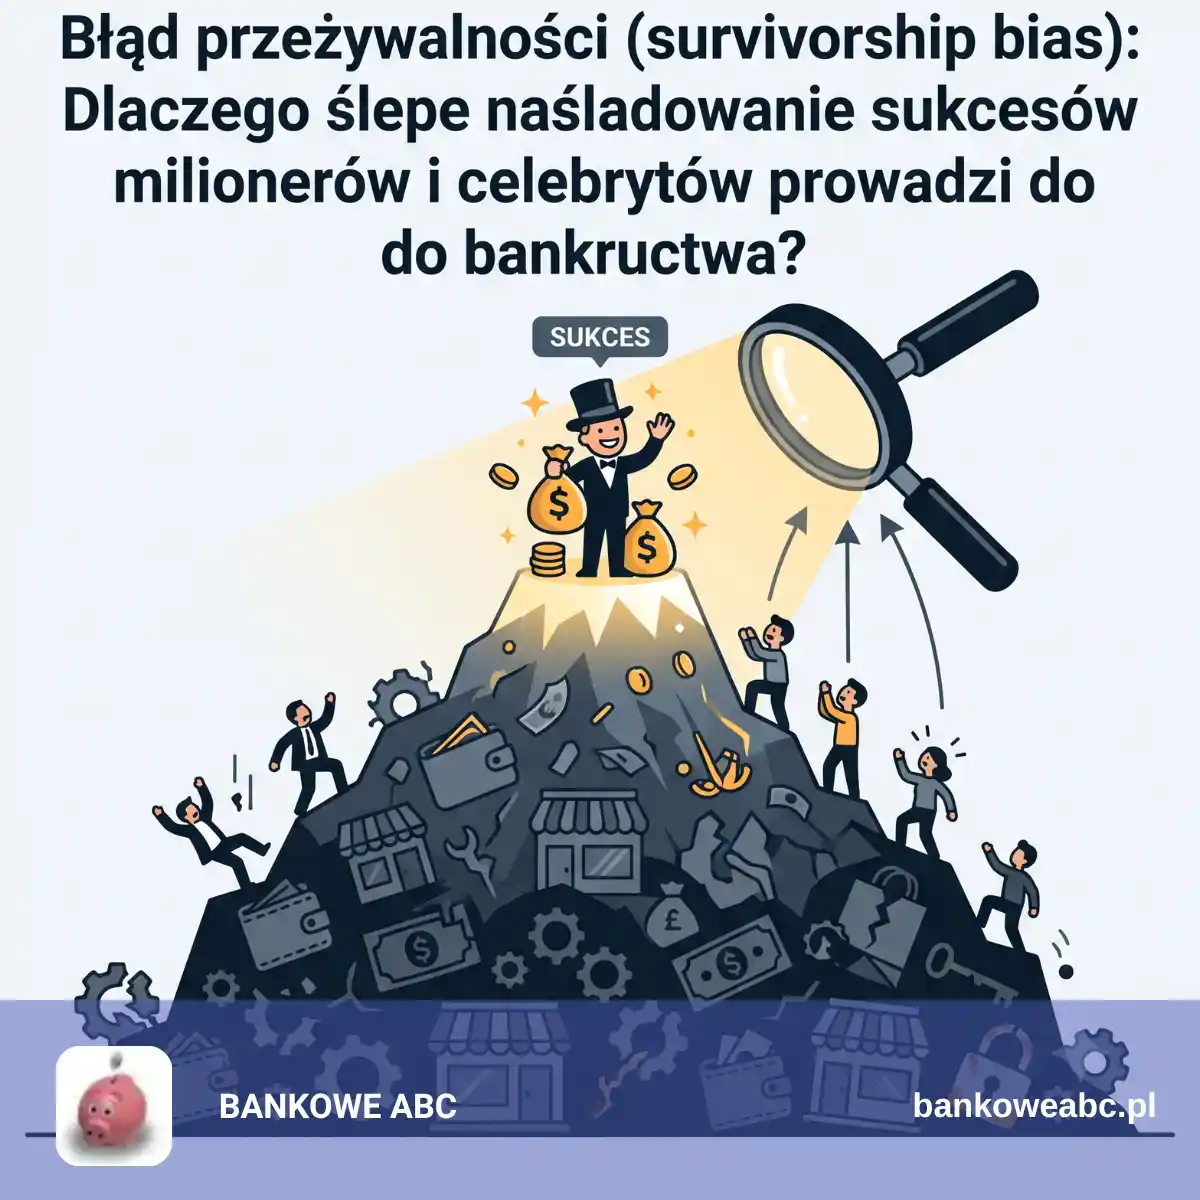
Błąd przeżywalności (survivorship bias) to podstępny błąd poznawczy polegający na wyciąganiu ogólnych wniosków wyłącznie na podstawie analizy obiektów, ludzi czy firm, które przeszły przez dany proces i osiągnęły sukces („przeżyły”), przy jednoczesnym całkowitym ignorowaniu potężnej większości przypadków, które poniosły porażkę.
W świecie finansów osobistych i inwestycji mechanizm ten prowadzi do tragicznych w skutkach decyzji: zmusza nas do ślepego naśladowania strategii milionerów, kupowania przereklamowanych funduszy czy inwestowania w ryzykowne aktywa tylko dlatego, że widzieliśmy jednostki, którym się udało.
Kiedy czytasz biografię miliardera, który rzucił studia w wieku 20 lat, wstaje o 4:30 rano i zainwestował wszystkie oszczędności w jeden pomysł, Twój umysł automatycznie uznaje te cechy za uniwersalną receptę na bogactwo. Mózg ignoruje jednak fakt, że na każdego takiego miliardera przypadają dziesiątki tysięcy bezimiennych ludzi, którzy zrobili dokładnie to samo, ale stracili oszczędności życia i wylądowali z długami.
Reklama
Czym jest błąd przeżywalności i dlaczego zniekształca on naszą ocenę rzeczywistości finansowej?
Jest to podstępny błąd poznawczy polegający na wyciąganiu ogólnych wniosków wyłącznie na podstawie analizy osób lub obiektów, które osiągnęły sukces, przy jednoczesnym ignorowaniu ogromnej większości przypadków zakończonych porażką.
W jaki sposób instytucje finansowe wykorzystują ten mechanizm przeciwko inwestorom?
Towarzystwa funduszy inwestycyjnych po cichu likwidują lub łączą ze sobą stratne produkty, aby w materiałach reklamowych prezentować wyłącznie zyski tych nielicznych funduszy, które przetrwały na rynku.
Jak świadomy inwestor może najskuteczniej uchronić swój kapitał przed skutkami błędu przeżywalności?
Należy aktywnie szukać danych o niewidocznych porażkach („cmentarzu próby”) oraz oprzeć swoje finanse na szerokiej dywersyfikacji i automatyzacji, na przykład inwestując w tanie, globalne fundusze ETF.

Eskadra bombowców i Abraham Wald: Krótka historia najważniejszego błędu myślowego
Klasyczny mechanizm błędu przeżywalności najłatwiej zrozumieć na przykładzie genialnego matematyka Abrahama Walda, który podczas II wojny światowej nakazał opancerzyć te części powracających z misji bombowców, na których… nie było ani jednego śladu po kulach.
Podczas walk nad Europą dowództwo alianckie chciało wzmocnić pancerz bombowców B-17. Inżynierowie dokładnie zbadali samoloty, które szczęśliwie wróciły z misji bojowych, i sporządzili mapę uszkodzeń. Przytłaczająca większość dziur po kulach znajdowała się na skrzydłach, kadłubie oraz przedziale strzelca. Intuicyjny wniosek wojskowych brzmiał: „Musimy natychmiast dodać stalowe płyty w miejscach, gdzie jest najwięcej śladów po trafieniach”.
Wtedy do gry wszedł matematyk Abraham Wald z Statistical Research Group (SRG). Zauważył on kluczowy błąd w rozumowaniu sztabowców: badana próba obejmowała wyłącznie samoloty, które przeżyły ostrzał i zdołały wrócić do bazy. Otwory w skrzydłach oznaczały, że samolot mógł zostać tam trafiony i nadal latać. Miejsca, w których na powracających maszynach nie było żadnych śladów (silnik, kokpit pilota), to były obszary, których trafienie powodowało natychmiastową katastrofę i spoczęcie na dnie oceanu. Wald nakazał opancerzyć właśnie te nieuszkodzone strefy.
W finansach robimy dokładnie ten sam błąd co wojskowi inżynierowie. Analizujemy wyłącznie „samoloty, które wróciły” (milionerów, wygrane akcje, udane startupy), ignorując masę maszyn, które spadły na ziemię.

Ukryty cmentarz porażek: Dlaczego biografie miliarderów to badanie statystycznego przypadku?
Ślepe naśladowanie nawyków czy strategii inwestycyjnych znanych celebrytów finansowych jest logiczną pułapką, ponieważ cechy przypisywane ich sukcesowi (np. podejmowanie skrajnego ryzyka, rzucenie edukacji) są dokładnie takimi samymi cechami, które doprowadziły tysiące innych ludzi do ruiny.
Reklama
Jak zauważa Nassim Nicholas Taleb w swojej kultowej książce Fooled by Randomness (Zwiedzeni przez przypadek), świat biznesu i giełdy jest pełen „ukrytych cmentarzy”. Każdy odnoszący sukcesy przedsiębiorca lub inwestor, który napisał bestseller o swoim życiu, stoi na szczycie góry złożonej z tysięcy bezimiennych porażek ludzi, którzy robili dokładnie to samo:
- Mit rzucania studiów: Przykłady Billa Gatesa, Marka Zuckerberga czy Steve’a Jobsa są nieustannie przywoływane jako dowód, że edukacja jest zbędna do stworzenia imperium. Statystyka pokazuje jednak, że ponad 98% absolwentów uczelni wyższych osiąga wyższy poziom stabilności finansowej niż osoby bez dyplomu, a 99.9% ludzi, którzy rzucili studia, by założyć firmę, zbankrutowało w pierwszych dwóch latach.
- Porady finansowe z mediów społecznościowych: Młody „finfluencer” pokazywany w luksusowym aucie opowiada, że dorobił się na tradingu dźwignią na kryptowalutach. Widzisz tylko jego (przeżył). Nie widzisz 10 000 innych młodych ludzi, którzy użyli tej samej dźwigni i stracili wkład własny na mieszkanie w ułamek sekundy.

Jak błąd przeżywalności niszczy Twoje decyzje inwestycyjne?
Branża finansowa, bankowa i fundusze inwestycyjne powszechnie wykorzystują błąd przeżywalności do sztucznego zawyżania swoich historycznych stóp zwrotu poprzez ciche likwidowanie i ukrywanie nierentownych produktów.
Mechanizm ten został doskonale udokumentowany naukowo. W przełomowej pracy badawczej Efficiency with Costly Information: A Reexamination of Mutual Fund Performance (Elton, Gruber, Das, & Hlavka, 1996) naukowcy wykazali, że oficjalne statystyki średnich zysków funduszy inwestycyjnych są zawyżone aż o 0,9% do 1,4% rocznie wyłącznie z powodu błędu przeżywalności.
Jak to działa na rynku bankowym i maklerskim?
- Towarzystwo Funduszy Inwestycyjnych (TFI) zakłada 10 różnych funduszy o skrajnie różnych, agresywnych strategiach.
- Po 5 latach z powodu zbiegu okoliczności i zmienności rynkowej 7 z nich notuje potężne straty, a 3 osiągają rewelacyjne wyniki.
- TFI niepoprawnie działające 7 funduszy po cichu likwiduje lub łączy z innymi subfunduszami, kasując ich złą historię.
- W reklamach prasowych i na banerach bankowych widzisz wielki napis: „Nasz fundusz osiągnął 80% zysku w 5 lat!”. Nie widzisz, że 70% produktów tego samego domu maklerskiego poniosło klęskę.
Poniżej wykres, który obrazuje mechanizm manipulacji wynikami przez instytucje finansowe za pomocą błędu przeżywalności.

Jak czytać ten wykres?
- Szare przerywane linie (Ukryty cmentarz): To ścieżki 7 funduszy, które z powodu agresywnej strategii odniosły porażkę i zostały po cichu zlikwidowane lub połączone z innymi, co wymazało ich złą historię z bazy danych.
- Niebieskie linie (Przetrwałe fundusze): To 3 fundusze, którym dzięki zmienności rynkowej i losowości udało się przetrwać i osiągnąć wysokie stopy zwrotu.
- Średnia Reklamowana (Zielona linia): Pokazuje to, co widzisz w ulotkach bankowych – średni wynik rzędu +65%, wyliczony wyłącznie na podstawie ocalałych funduszy.
- Średnia Rzeczywista (Czerwona przerywana linia): Pokazuje brutalną prawdę o całym portfolio – uwzględniając wszystkie 10 początkowych funduszy, realny wynik całej grupy to strata wynosząca -12%!
Wykres ten doskonale odzwierciedla badania naukowe (np. Elton, Gruber, Das & Hlavka, 1996), które dowodzą, że oficjalne statystyki funduszy są sztucznie zawyżone przeciętnie o 0,9% do 1,4% rocznie wyłącznie przez pomijanie zlikwidowanych podmiotów. Pokazuje on, jak łatwo dać się nabrać na „wyselekcjonowane” wyniki marketingowe, ignorując ukryty cmentarz porażek.
Reklama

Rodzaje i ograniczenia błędu przeżywalności
Błąd przeżywalności przybiera w finansach i życiu codziennym trzy główne postacie, a jego największym ograniczeniem jest budowanie fałszywego poczucia bezpieczeństwa i ignorowanie rzeczywistego poziomu ryzyka. Nieświadomość tego zjawiska uniemożliwia rzetelną ocenę szans powodzenia dowolnego przedsięwzięcia.
1. Główne rodzaje błędu przeżywalności:
- Selekcja Rynkowa (Fund & Stock Survivorship Bias): Polega na usuwaniu z baz danych i zestawień statystycznych tych spółek, które zbankrutowały, lub funduszy, które uległy likwidacji. W efekcie historyczne wskaźniki rynków giełdowych wyglądają na znacznie bezpieczniejsze i bardziej zyskowne, niż były w rzeczywistości.
- Selekcja Narracyjna (Biographical Survivorship Bias): Koncentrowanie się wyłącznie na życiorysach i nawykach liderów branżowych (celebrytów, biznesmenów), przy jednoczesnym ignorowaniu tysięcy jednostek o identycznych cechach i nawykach, które poniosły całkowitą klęskę.
- Selekcja Trwałości (Product Survivorship Bias): Powszechne przekonanie, że dawne przedmioty, autoserwis czy architektura były trwalsze i wyższej jakości. W rzeczywistości do naszych czasów przetrwały wyłącznie obiekty najwyższej klasy, a tysiące nietrwałych produktów z tamtej epoki po prostu przestało istnieć.

2. Ograniczenia i niebezpieczeństwa w zarządzaniu budżetem:
- Niedoszacowanie ryzyka ruin: Konsument ulegający temu błędowi nie widzi skali porażek, przez co angażuje nadmierne środki (często kredytowe) w niepewne aktywa.
- Mylenie korelacji z przyczynowością: Przypisywanie sukcesu biznesowego przypadkowym cechom lidera (np. rannemu wstawaniu czy ubiorowi) zamiast twardym uwarunkowaniom rynkowym i szczęściu.
- Fałszywa ocena własnych umiejętności: Uznanie pojedynczego, przypadkowego zysku inwestycyjnego za dowód wybitnego talentu, co prowadzi do drastycznego zwiększenia stawek w kolejnych krokach.

Ofiara Błędu Przeżywalności vs. Analityczny Inwestor
Poniższe zestawienie pokazuje, jak diametralnie różni się bezkrytyczne uleganie historiom sukcesu od chłodnej, analitycznej weryfikacji pełnej próby statystycznej:
| Obszar decyzji | Ofiara Błędu Przeżywalności | Świadomy, Analityczny Inwestor |
|---|---|---|
| Wybór funduszu inwestycyjnego | Kupuje jednostki funduszu, który w ostatnim roku miał najwyższy wykres w zestawieniu bankowym. | Sprawdza, ile funduszy z danej rodziny zostało zlikwidowanych w ciągu ostatnich 10 lat i analizuje koszty zarządzania. |
| Podejście do skrajnego ryzyka | Inwestuje całe oszczędności w jedną spółkę/aktywo, bo „twórca firmy postawił wszystko na jedną kartę i wygrał”. | Stosuje dywersyfikację portfela, wiedząc, że 90% firm stawiających wszystko na jedną kartę upada. |
| Czytanie poradników biznesowych | Traktuje nawyki jednego miliardera jako sztywny, uniwersalny algorytm postępowania. | Szuka badań naukowych na dużych próbach statystycznych (np. tysiącach firm), wyciągając średnie tendencje. |
| Ocena własnych sukcesów | Przypisuje pojedynczy zysk giełdowy swojemu genialnemu wyczuciu rynku (przeoczenie losowości). | Wie, że na krótkim dystansie zysk może być wynikiem ślepego trafu i buduje Wewnętrzne Poczucie Kontroli na bazie powtarzalnego systemu. |

Jak uchronić się przed błędem przeżywalności? 4 kroki analitycznej ochrony
Aby nie stać się ofiarą błędu przeżywalności, musisz przestawić swój umysł z pasywnego podziwiania jednostkowych historii sukcesu na aktywne poszukiwanie ukrytych danych o porażkach. Poniższy algorytm pozwoli Ci bezbłędnie przetestować każdą ofertę finansową i poradę biznesową.
1. Zawsze zadawaj pytanie o „cmentarz próby”:
Szukanie niewidzialnych danych.
Za każdym razem, gdy słyszysz o genialnej strategii inwestycyjnej, nowej metodzie zarabiania czy sukcesie konkretnego biznesu, zadaj sobie jedno kluczowe pytanie: „A co stało się z ludźmi lub firmami, które zastosowały dokładnie tę samą metodę, ale im się nie udało?”. Zmuszenie mózgu do poszukiwania niewidocznych porażek natychmiast wyłącza naiwny entuzjazm.
2. Badaj zlikwidowane i połączone produkty finansowe:
Weryfikacja historii funduszy.
Przed wpłaceniem pieniędzy do jakiegokolwiek funduszu inwestycyjnego lub skorzystaniem z robodoradcy, sprawdź historię samego TFI/dostawcy. Zapytaj doradcę lub poszukaj w sprawozdaniach finansowych informacji o tym, ile funduszy dana instytucja zamknęła lub połączyła w ciągu ostatnich 5-10 lat. Prawdziwe wyniki dostawcy poznasz dopiero po uwzględnieniu tych „martwych” produktów.
Reklama

3. Oddziel korelację od realnego związku przyczynowo-skutkowego:
Ignorowanie cech nieistotnych.
To, że dany inwestor nosi ten sam czarny golf każdego dnia, wstaje o 4:00 rano i pije zimną kawę, nie ma żadnego związku z jego wynikami finansowymi. Mózg uwielbia łączyć ze sobą przypadkowe cechy i tworzyć z nich mitologiczne wzorce. Odrzuć otoczkę obyczajową – skup się wyłącznie na twardych, powtarzalnych wskaźnikach ekonomicznych.
4. Oprzyj budżet na systemie, a nie na gwiazdach:
Wdrożenie automatycznego bezpieczeństwa.
Zamiast szukać „jednej cudownej akcji”, która uczyni Cię milionerem, wdróż sztywne, bezobsługowe procedury. Zastosuj rozwiązania, które opisaliśmy w artykule o automatyzacji bogactwa. Kupuj szeroki, tańszy rynek (np. globalne ETF-y) za pomocą automatycznych zleceń stałych. Uśrednianie ceny zakupu i szeroka dywersyfikacja to najlepsza tarcza przed błędem przeżywalności.

Podsumowanie: Patrz na groby, nie tylko na medale
Największym błędem w zarządzaniu własnym kapitałem nie jest brak wiedzy specjalistycznej, lecz podejmowanie decyzji na podstawie niekompletnej, bezczelnie przefiltrowanej próby badawczej. Świat marketingu, mediów społecznościowych i bankowości komercyjnej jest zaprojektowany tak, aby pokazywać Ci wyłącznie medale, puchary i wygranych.
Prawdziwa dojrzałość finansowa zaczyna się w momencie, gdy uczysz się patrzeć w cień – tam, gdzie leżą tysiące tych, którzy zaufali ślepemu szczęściu, skrajnemu ryzyku i uniwersalnym receptom na sukces. Zbuduj swój budżet nie w oparciu o życzenie bycia tym jednym na milion, ale w oparciu o chłodną statystykę, automatyzację i ochronę przed ryzykami, które zatopiły resztę floty.

Słowniczek kluczowych terminów
- Błąd przeżywalności (survivorship bias): Błąd logiczny polegający na wyciąganiu wniosków z niekompletnej grupy danych (tych, które „przetrwały”), co prowadzi do nadmiernego optymizmu i błędnej oceny przyczyn sukcesu.
- Ukryty cmentarz porażek: Pojęcie spopularyzowane przez Nassima Taleba, oznaczające ogromną masę nieudanych przedsięwzięć, inwestycji i ludzkich losów, które pozostają niewidoczne dla obserwatora skupionego na sukcesach.
- Selekcja rynkowa (Fund & Stock Survivorship Bias): Zjawisko usuwania z baz danych informacji o zlikwidowanych funduszach lub zbankrutowanych spółkach, co sztucznie zawyża historyczne średnie zyski giełdowe.
- Selekcja narracyjna (Biographical Survivorship Bias): Skupienie na unikalnych cechach osób sukcesu i błędne uznawanie ich za uniwersalne recepty na bogactwo, przy pominięciu faktu, że osoby, które przegrały, mogły posiadać te same cechy.
- Selekcja trwałości (Product Survivorship Bias): Myślenie, że stare przedmioty były lepszej jakości tylko dlatego, że egzemplarze słabe nie dotrwały do dzisiejszych czasów.
- Ryzyko ruiny: Niebezpieczeństwo utraty całości zaangażowanego kapitału, często niedoszacowane przez osoby ulegające złudzeniu łatwego sukcesu na podstawie jednostkowych przykładów.
- Dywersyfikacja: Strategia polegająca na rozproszeniu inwestycji w celu ochrony przed upadkiem pojedynczej spółki lub aktywa; uznawana za systemową obronę przed błędem przeżywalności.
- Abraham Wald: Matematyk, którego analiza uszkodzeń bombowców podczas II wojny światowej stała się klasycznym przykładem poprawnego rozumowania statystycznego i unikania błędu przeżywalności.
- TFI (Towarzystwo Funduszy Inwestycyjnych): Instytucja zarządzająca funduszami, która może wykorzystywać błąd przeżywalności do marketingu swoich wyników poprzez ukrywanie stratnych produktów z przeszłości.
- Efektywność informacyjna (badanie Eltona i innych z 1996 r.): Dowód naukowy wskazujący, że błąd przeżywalności zawyża oficjalne statystyki zysków funduszy inwestycyjnych o około 0,9% do 1,4% rocznie.
Najczęściej zadawane pytania
Czy to oznacza, że czytanie biografii ludzi sukcesu jest całkowicie bezwartościowe?
Nie! Biografie są świetnym źródłem inspiracji, motywacji oraz pozwalają zrozumieć architekturę myślenia wybitnych jednostek. Problem pojawia się wtedy, gdy mylisz inspirację z twardą nauką statystyki. Traktuj biografie jako opowieści o jednostkowym trafie i determinacji w konkretnym momencie historycznym, a nie jako uniwersalny podręcznik prowadzenia własnego budżetu.
Jak błąd przeżywalności wpływa na nasze postrzeganie historii i rynku nieruchomości?
Doskonale widać to w zdaniu: „Kiedyś to budowano solidne kamienice, a dzisiaj to tylko tania wielka płyta”. Przetrwały do naszych czasów wyłącznie te najsolidniejsze, najdroższe kamienice (przeżyły). Tysiące tanich, drewnianych czy słabych budynków sprzed 100 lat po prostu zawaliły się lub zostały wyburzone. Na rynku nieruchomości ulegamy iluzji, że stare nieruchomości są z natury trwalsze niż nowoczesne budownictwo.
Zastrzeżenie:
Niniejszy artykuł ma charakter informacyjny i nie zastępuje profesjonalnej porady psychologicznej. Autor nie jest licencjonowanym psychologiem ani terapeutą. Informacje zawarte w artykule są oparte na ogólnej wiedzy i doświadczeniach autora, i nie powinny być traktowane jako substytut konsultacji z wykwalifikowanym specjalistą.
Korzystanie z porad zawartych w artykule odbywa się na własne ryzyko czytelnika. Autor nie ponosi odpowiedzialności za jakiekolwiek skutki wynikające z zastosowania się do tych porad. W przypadku problemów zdrowotnych, w tym problemów natury psychicznej, zaleca się skonsultowanie się z licencjonowanym psychologiem lub innym odpowiednio wykwalifikowanym specjalistą.
Zastrzeżenie:
Niniejszy artykuł ma charakter informacyjny i edukacyjny i nie stanowi porady inwestycyjnej. Autor nie jest licencjonowanym doradcą inwestycyjnym. Informacje zawarte w artykule są oparte na osobistych opiniach i doświadczeniach autora i nie powinny być traktowane jako rekomendacje inwestycyjne.
Decyzje inwestycyjne podejmowane na podstawie informacji zawartych w artykule są podejmowane na własne ryzyko czytelnika. Autor nie ponosi odpowiedzialności za jakiekolwiek straty finansowe wynikające z zastosowania się do tych porad. Przed podjęciem jakichkolwiek decyzji inwestycyjnych zaleca się skonsultowanie się z licencjonowanym doradcą inwestycyjnym lub innym odpowiednio wykwalifikowanym specjalistą.
Czytelnicy powinni również pamiętać, że inwestowanie wiąże się z ryzykiem, w tym ryzykiem utraty kapitału. Każdy inwestor powinien dokładnie przeanalizować swoje cele inwestycyjne, poziom doświadczenia oraz tolerancję na ryzyko przed podjęciem jakichkolwiek działań inwestycyjnych.
Wysokość ryzyka jest uzależniona między innymi od strategii inwestycyjnej danego funduszu oraz od tego, jakie aktywa wchodzą w skład jego portfela inwestycyjnego.
Pełna lista czynników ryzyka związanych z inwestycją jest dostępna w dokumentach określających zasady emisji danego funduszu. Te dokumenty można znaleźć na stronach internetowych odpowiednich emitentów lub funduszy.
Informacje zawarte w artykule nie stanowią rekomendacji inwestycyjnych w rozumieniu Rozporządzenia Ministra Finansów z dnia 19 października 2005 r. w sprawie informacji stanowiących rekomendacje dotyczące instrumentów finansowych, ich emitentów lub wystawców (Dz.U. 2005 nr 206 poz. 1715)
Niniejszy artykuł zawiera odnośnik (-i) do stron instytucji finansowych i jeżeli użytkownik przejdzie na jedną z nich, złoży wniosek i podpisze umowę, autor bloga Bankowe ABC może uzyskać wynagrodzenie.
Warunki nie będą gorsze (a często lepsze) niż te, które użytkownik uzyskałby bezpośrednio. Dzięki temu wynagrodzeniu będzie możliwe pokrycie kosztów utrzymania działalności bloga.
Warunki nie będą gorsze (a często lepsze) niż te, które użytkownik uzyskałby bezpośrednio. Dzięki temu wynagrodzeniu będzie możliwe pokrycie kosztów utrzymania działalności bloga.
Reklama