Czy wiesz, że po wygranym w sądzie procesie o unieważnienie umowy kredytu frankowego sama technika rozliczenia wpłaconych rat może zaważyć na Twojej ostatecznej wygranej o kilkadziesiąt, a nawet ponad 150 000 złotych?
10 września 2026 roku Trybunał Sprawiedliwości Unii Europejskiej (TSUE) ogłosił wyczekiwany wyrok w polskiej sprawie C-510/25 (Adazik). Rozstrzygnięcie to dotyka sedna finansowego finału sporu frankowego: w jaki sposób bank i konsument mają dokonać wzajemnego zwrotu świadczeń po stwierdzeniu nieważności umowy kredytowej i od jakiej podstawy należy naliczać ustawowe odsetki za opóźnienie.
W mediach natychmiast rozgorzała dyskusja. Sektor bankowy okrzyknął orzeczenie „końcem frankowego eldorado” i zapowiedzią powszechnego wprowadzania teorii salda. Z kolei Rzecznik Finansowy oraz doświadczeni pełnomocnicy konsumentów uspokajają: prawo unijne w żadnym wypadku nie narzuciło polskim sędziom teorii salda. W tym wyczerpującym przewodniku prawnym wyjaśniamy szczegółowo motywy wyroku C-510/25, zestawiamy je z wiążącą zasadą prawną Sądu Najwyższego (uchwała III CZP 25/22) i podpowiadamy, jak skutecznie bronić należnych odsetek przed zarzutami banku.
Reklama

TSUE nie narzucił polskim sądom teorii salda:
W wyroku C-510/25 Trybunał wskazał, że Dyrektywa 93/13/EWG nie sprzeciwia się rozliczeniu saldem, o ile dopuszczają to przepisy prawa krajowego danego państwa. TSUE wprost zastrzegł, że wybór modelu rozliczeń należy do sądów krajowych (autonomia proceduralna).
W Polsce wciąż bezwzględnie wiąże teoria dwóch kondykcji:
Zgodnie z fundamentalną uchwałą pełnego składu Izby Cywilnej Sądu Najwyższego z dnia 25 kwietnia 2024 r. (sygn. akt III CZP 25/22), która posiada moc zasady prawnej, roszczenia banku i konsumenta są od siebie niezależne. Polskie sądy powszechne mają prawny obowiązek jej stosowania.
Brak kompensacji z urzędu w polskim Kodeksie cywilnym:
Polskie prawo (art. 498 i art. 499 k.c.) nie zna instytucji automatycznego potrącenia sądowego z urzędu. Potrącenie wymaga formalnego, materialnoprawnego oświadczenia woli złożonego przez stronę.
Sąd nie może narzucić salda wbrew woli konsumenta:
Zgodnie z pkt 78–79 uzasadnienia wyroku TSUE, sąd krajowy ma bezwzględny obowiązek poinformować konsumenta o zamiarze kompensacji. Wyraźny sprzeciw kredytobiorcy uniemożliwia zastosowanie salda z urzędu.
Pełne odsetki za opóźnienie są zachowane:
Frankowiczowi przysługują odsetki ustawowe za opóźnienie (art. 481 k.c.) od pełnej kwoty dochodzonych rat od momentu wezwania banku do zapłaty aż do chwili ewentualnego, skutecznego doręczenia oświadczenia o potrąceniu.

Co dokładnie TSUE orzekł w wyroku C-510/25 (Adazik) z 10 września 2026 roku?
Sprawa C-510/25 zainicjowana została pytaniem prejudycjalnym skierowanym przez Sąd Okręgowy w Warszawie (sprawa prowadzona przez sędziego Tomasza Niewiadomskiego). Sąd zapytał wprost, czy przepisy Dyrektywy Rady 93/13/EWG stoją na przeszkodzie temu, by sąd krajowy z urzędu – bez wniosku lub oświadczenia banku – dokonał potrącenia wzajemnych roszczeń stron (teoria salda) i zasądził odsetki za opóźnienie wyłącznie od różnicy (nadwyżki) kapitałowej.
Reklama
W sentencji orzeczenia TSUE orzekł, że prawo unijne, co do zasady, nie sprzeciwia się stosowaniu teorii salda, o ile mechanizm ten wynika z prawa krajowego. Trybunał przypomniał, że Unia Europejska nie zharmonizowała przepisów prawa cywilnego i procesowego państw członkowskich w zakresie techniki zwrotu świadczeń z nieważnych umów. Oznacza to poszanowanie tzw. autonomii proceduralnej każdego państwa.
Trzy kluczowe granice wyznaczone przez TSUE (Analiza motywów wyroku)
Analiza 17 stron uzasadnienia orzeczenia C-510/25 wskazuje na istotne warunki ochronne, które pominęła narracja bankowa:
- Wybór należy do sądu krajowego w ramach prawa krajowego (motywy 41–43): Trybunał dosłownie wskazał: „Dyrektywy 93/13 nie można interpretować jako zobowiązującej sądy krajowe do przyznania pierwszeństwa teorii salda lub teorii dwóch kondykcji. Rozstrzygnięcie w tym przedmiocie należy do prawa krajowego danego państwa członkowskiego.”Skoro polski Kodeks cywilny nakazuje stosowanie dwóch kondykcji, sędzia nie może powoływać się na prawo unijne, aby tę zasadę łamać.
- Zasada skuteczności (effet utile) i zakaz nagradzania banku (motywy 46–47): TSUE podkreślił, że żaden krajowy model rozliczeń nie może podważać odstraszającego celu Dyrektywy 93/13. Przedsiębiorca, który wprowadził do umowy nieuczciwe warunki, nie może czerpać z tego tytułu jakichkolwiek korzyści finansowych ani procesowych.
- Bezwzględny obowiązek wysłuchania konsumenta (motywy 78–79): Gdyby jakikolwiek sąd krajowy na gruncie własnego porządku prawnego rozważał potrącenie z urzędu, ma prawny obowiązek uprzedzić o tym konsumenta i umożliwić mu zajęcie stanowiska. Jeśli konsument sprzeciwi się takiemu rozwiązaniu, sąd nie może narzucić mu rozliczenia saldem wbrew jego woli.

Teoria salda a teoria dwóch kondykcji – fundamenty i porównanie instytucji
Wokół pojęć teorii salda i dwóch kondykcji narosło wiele mitów. W rzeczywistości różnica sprowadza się do tego, czy roszczenia z nieważnej czynności prawnej rozpatrujemy jako dwa odrębne stosunki zobowiązaniowe, czy też zlewamy je w jedno rozliczenie różnicowe.
- Teoria dwóch kondykcji (obowiązująca w Polsce): Opiera się na art. 405 w zw. z art. 410 § 1 i 2 Kodeksu cywilnego (nienależne świadczenie). Po upadku umowy powstają dwa niezależne roszczenia:
- Konsument ma roszczenie do banku o zwrot wszystkich wpłaconych rat, prowizji i opłat (np. 400 000 PLN).
- Bank ma odrębne roszczenie do konsumenta o zwrot wypłaconego kapitału (np. 300 000 PLN). Dopóki bank nie podejmie formalnych kroków prawnych (nie złoży oświadczenia o potrąceniu lub nie pozwie klienta), sąd zasądza na rzecz konsumenta pełną kwotę wpłat wraz z odsetkami za opóźnienie od całej sumy.
- Teoria salda: Zakłada, że sąd z urzędu porównuje wielkość obu świadczeń i orzeka jedynie o różnicy na korzyść strony, która świadczyła więcej. W tym modelu konsument otrzymuje wyrok jedynie na kwotę nadpłaty (np. 100 000 PLN), a odsetki za wieloletni proces naliczane są tylko od tej ułamkowej części.

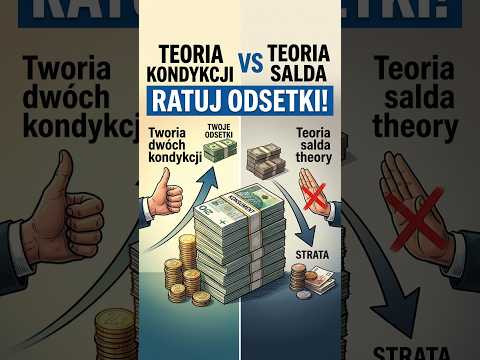
Zestawienie porównawcze: Teoria dwóch kondykcji vs. Teoria salda
| Cecha rozliczenia | Teoria dwóch kondykcji (Polska – Uchwała III CZP 25/22) | Teoria salda (Forsowana przez sektor bankowy) |
|---|---|---|
| Podstawa prawna rozstrzygnięcia | Art. 405, 410 § 1 i 2 k.c. (dwa osobne nienależne świadczenia). | Brak podstawy w polskim prawie materialnym; automatyczna kompensacja. |
| Przedmiot wyroku zasądzającego | Pełna suma wpłat dokonanych przez konsumenta (np. 400 000 PLN). | Wyłącznie nadwyżka wpłat ponad wypłacony kapitał (np. 100 000 PLN). |
| Baza naliczania odsetek (art. 481 k.c.) | Od pełnej kwoty dochodzonej pozwem od daty wezwania do zapłaty. | Tylko od nadwyżki; brak odsetek od spłaconej części kapitału. |
| Inicjatywa procesowa banku | Bank musi złożyć formalne, skuteczne oświadczenie o potrąceniu. | Sąd działa z urzędu, zdejmując z banku ciężar procesowy. |
| Sytuacja konsumenta przed spłatą kapitału | Konsument wygrywa proces, odzyskuje dotychczas wpłaconą kwotę + odsetki. | Powództwo o zapłatę zostaje oddalone! Ryzyko obciążenia kosztami procesu. |
| Rozliczenie spłat w walucie CHF | Proste: zwrot sumy franków szwajcarskich i złotych w naturze. | Skrajnie skomplikowane: spór o kurs i datę przeliczenia walut. |

Dlaczego wyrok TSUE nie zmienia linii orzeczniczej polskich sądów?
Podstawowym filarem, na którym opiera się bezpieczeństwo prawne polskich frankowiczów, jest hierarchia źródeł prawa oraz orzecznictwo Sądu Najwyższego.
1. Uchwała Sądu Najwyższego III CZP 25/22 jako zasada prawna
25 kwietnia 2024 roku pełny skład Izby Cywilnej Sądu Najwyższego podjął historyczną uchwałę pod sygn. akt III CZP 25/22. Zgodnie z punktem drugim tej uchwały:
„Jeżeli umowa kredytu nie wiąże z powodu niedozwolonego charakteru jej postanowień, bankowi i konsumentowi przysługują odrębne roszczenia o zwrot świadczeń pieniężnych spełnionych w wykonaniu tej umowy (art. 410 § 1 w związku z art. 405 k.c.). Sąd Najwyższy potwierdza stosowanie teorii dwóch kondykcji.”
Uchwale tej nadano moc zasady prawnej. Oznacza to, że wiąże ona nie tylko składy orzekające Sądu Najwyższego, lecz wyznacza jednolitą i bezwzględną linię wykładni dla wszystkich sądów apelacyjnych, okręgowych i rejonowych w Polsce. Żaden polski sędzia nie może arbitralnie powołać się na wyrok C-510/25, aby orzec teorią salda, ponieważ TSUE wyraźnie odesłał do prawa krajowego – a w prawie krajowym obowiązuje zasada dwóch kondykcji.
Reklama
2. Zakaz wykładni contra legem i mechanizm art. 498–499 k.c.
W polskim Kodeksie cywilnym potrącenie (kompensata) ma charakter czynności materialnoprawnej, a nie automatycznego skutku orzeczenia sądu.
- Art. 498 § 1 k.c. stanowi, że gdy dwie osoby są jednocześnie względem siebie dłużnikami i wierzycielami, każda z nich może potrącić swoją wierzytelność, jeśli obie są wymagalne.
- Art. 499 k.c. wskazuje jednoznacznie: potrącenia dokonywa się przez oświadczenie woli złożone drugiej stronie.
Polski sędzia nie posiada kompetencji ustawowej, aby „zastąpić” wolę banku i skompensować wierzytelności z urzędu. Gdyby to uczynił, dopuściłby się rażącego naruszenia przepisów postępowania (art. 321 k.p.c. – wyrokowanie co do przedmiotu nieobjętego żądaniem) oraz prawa materialnego.

Dlaczego teoria salda nie działa przy spłatach w CHF? Pułapka kursowa i motyw 20 wyroku C-510/25
Jednym z najważniejszych i najbardziej ignorowanych przez banki aspektów wyroku C-510/25 jest problematyka kredytów denominowanych i indeksowanych, w których raty były uiszczane bezpośrednio w walucie obcej (CHF) na mocy tzw. ustawy antyspreadowej z 2011 roku.
Jak trafnie wskazał w swoim oficjalnym stanowisku dr Michał Ziemiak (Rzecznik Finansowy), w realiach polskich spraw frankowych zastosowanie teorii salda napotyka na barierę nie do przezwyciężenia:
Reklama
- Brak tożsamości walut: Konsument uiszczał raty w złotówkach (PLN) oraz we frankach szwajcarskich (CHF). Z kolei kapitał wypłacony przez bank został przekazany w PLN. Zgodnie z art. 498 k.c. potrącenie jest dopuszczalne wyłącznie wtedy, gdy przedmiotem obu wierzytelności są pieniądze o tej samej walucie.
- Luka przeliczeniowa i motyw 20 wyroku: TSUE w motywie 20 wyroku wprost zauważył, że przy płatnościach wielowalutowych kredytobiorca obiektywnie nie jest w stanie wskazać dokładnej daty ani kwoty, przy której rzekomo doszło do zrównania sumy wpłat z kapitałem.
- Próba narzucenia niekorzystnego kursu przez banki: Przy teorii salda banki dążą do przeliczania wpłat frankowych po historycznych kursach kupna z dnia płatności (np. 2,20–2,80 PLN), drastycznie zaniżając wartość wpłat klienta. Z kolei przy teorii dwóch kondykcji konsument żąda zasądzenia dokładnej kwoty w CHF (np. 70 000 CHF). Przy obecnym kursie rynkowym (ok. 4,40 PLN) daje to ogromną przewagę ekonomiczną kredytobiorcy.
Polskie sądy nie posiadają żadnej podstawy prawnej do arbitralnego przewalutowywania świadczeń z urzędu. Jest to kolejny dowód na to, że teoria dwóch kondykcji jest jedynym spójnym i zgodnym z prawem rozwiązaniem.

Odsetki ustawowe za opóźnienie (art. 481 k.c.) – jak zachować pełną stawkę?
Odsetki ustawowe za opóźnienie stanowią potężną sankcję finansową dla banku i kluczowy składnik zysku frankowicza. Przy stopie odsetek utrzymującej się na poziomie powyżej 10–11% w skali roku, proces trwający 3–4 lata generuje odsetki powiększające wygraną konsumenta o 30% do nawet 45% kwoty głównej!
Zgodnie z ugruntowaną linią orzeczniczą TSUE (w tym przełomowymi wyrokami w sprawach C-140/22 oraz C-28/22):
- Konsument ma prawo do pełnych odsetek za opóźnienie od momentu doręczenia bankowi pierwszego wezwania do zapłaty (lub doręczenia odpisu pozwu).
- Sąd nie może pozbawiać konsumenta odsetek za czas trwania procesu pod pretekstem składania formalnych pouczeń o skutkach upadku umowy na rozprawie.
- Odsetki pełnią podwójną funkcję: naprawczą (rekompensata za inflację i spadek wartości pieniądza) oraz odstraszającą (effet utile), zniechęcając banki do celowego przeciągania sporów sądowych.
Teoria salda odbiera konsumentowi prawo do odsetek od spłaconej części kapitału, co stanowiłoby nieuzasadnioną premię dla nieuczciwego przedsiębiorcy.

Studium Przypadku: Jak metoda rozliczenia wpływa na Twój portfel?
Poniższe trzy praktyczne scenariusze obrazują skutki wyboru teorii dwóch kondykcji względem teorii salda.
Przypadek 1: Kredytobiorca z nadpłatą kapitału (Wpłaty > Wypłacony kapitał)
- Wypłacony kapitał: 300 000 PLN
- Suma spłaconych rat: 420 000 PLN (nadpłata: 120 000 PLN)
- Czas trwania procesu: 4 lata
- Średnia stopa odsetek ustawowych: 11% rocznie (łącznie 44% za okres procesu)
- Rozliczenie według Teorii Dwóch Kondykcji:
- Sąd zasądza od banku na rzecz konsumenta: 420 000 PLN
- Należne odsetki za opóźnienie (44% z 420 000 PLN): 184 800 PLN
- Łączny tytuł egzekucyjny dla konsumenta: 604 800 PLN
- Rozliczenie kapitału banku (poprzez oświadczenie o potrąceniu): -300 000 PLN
- Czysty zysk konsumenta w gotówce: 304 800 PLN
- Rozliczenie według Teorii Salda:
- Sąd odejmuje kapitał z urzędu i zasądza tylko różnicę: 120 000 PLN
- Odsetki za opóźnienie naliczane wyłącznie od nadwyżki (44% ze 120 000 PLN): 52 800 PLN
- Łączna kwota do wypłaty dla konsumenta: 172 800 PLN
⚠️ Różnica na niekorzyść frankowicza: Konsument traci bezpowrotnie 132 000 PLN na samych odsetkach ustawowych!

Przypadek 2: Kredytobiorca przed całkowitą spłatą kapitału (Wpłaty < Wypłacony kapitał)
To w tym scenariuszu ujawnia się największa pułapka teorii salda, wyjaśniająca, dlaczego banki tak zaciekle o nią walczą:
- Wypłacony kapitał: 300 000 PLN
- Suma spłaconych rat: 230 000 PLN (brak pełnej spłaty kapitału)
- Czas procesu: 3 lata (odsetki: 33% łącznie)
- Rozliczenie według Teorii Dwóch Kondykcji:
- Sąd ustala nieważność umowy i zasądza zwrot wpłaconych świadczeń: 230 000 PLN
- Należne odsetki za opóźnienie (33% z 230 000 PLN): 75 900 PLN
- Łączna wygrana konsumenta: 305 900 PLN
- Konsument w całości pokrywa roszczenie banku o zwrot kapitału (300 000 PLN), a nadwyżka z odsetek (5 900 PLN) zostaje w jego kieszeni. Konsument jest w 100% wygrywającym.
- Rozliczenie według Teorii Salda:
- Sąd zestawia oba świadczenia: 230 000 PLN – 300 000 PLN = minus 70 000 PLN.
- Ponieważ konsument nie posiada nadwyżki finansowej, sąd oddala jego powództwo o zapłatę w całości!
- Konsument traci całe 75 900 PLN odsetek, musi natychmiast znaleźć gotówkę na dopłatę 70 000 PLN dla banku, a dodatkowo ryzykuje, że sąd obciąży go kosztami zastępstwa procesowego banku (art. 100 k.p.c.) z racji oddalenia roszczenia o zapłatę.

Przypadek 3: Kredyt spłacany bezpośrednio w walucie CHF
- Kredytobiorca uiścił 60 000 PLN w latach 2007–2011, a następnie 85 000 CHF w latach 2011–2026.
- Teoria dwóch kondykcji: Sąd zasądza w wyroku dwie oddzielne kwoty: 60 000 PLN z odsetkami oraz 85 000 CHF z odsetkami naliczanymi od waluty szwajcarskiej. Konsument ma pełną swobodę dysponowania frankami po aktualnym kursie walutowym.
- Teoria salda: Powstaje spór o przeliczenie walut. Próba potrącenia przez bank roszczeń w PLN z ratami w CHF bez wyraźnej zgody konsumenta narusza art. 498 k.c. i pozbawia kredytobiorcę korzyści z aprecjacji waluty szwajcarskiej.
Kiedy bank może zgłosić zarzut potrącenia i jak się przed nim bronić?
Skoro sądy nie mogą stosować teorii salda z urzędu, banki masowo składają w procesach procesowy zarzut potrącenia. Praktyka orzecznicza pokazuje jednak, że oświadczenia te są w przeważającej liczbie spraw wadliwe pod względem prawnym.
Doświadczony pełnomocnik konsumenta analizuje zarzut potrącenia banku pod kątem czterech fundamentalnych uchybień:
- Brak wymagalności roszczenia banku (art. 455 k.c.): Zgodnie z art. 498 § 1 k.c. potrącić można wyłącznie wierzytelność wymagalną. Roszczenie banku o zwrot kapitału z nieważnej umowy ma charakter bezterminowy – staje się wymagalne dopiero po wezwaniu kredytobiorcy do zapłaty i upływie zakreślonego terminu. Złożenie zarzutu potrącenia bez uprzedniego, skutecznego wezwania konsumenta do zwrotu kapitału czyni zarzut przedwczesnym i bezskutecznym.
- Brak pełnomocnictwa materialnoprawnego (art. 91 k.p.c.): Standardowe pełnomocnictwo procesowe udzielane przez banki upoważnia wyłącznie do podejmowania czynności procesowych przed sądem. Złożenie oświadczenia o potrąceniu oraz odebranie takiego oświadczenia od drugiej strony to czynności prawa materialnego. Jeżeli radca prawny banku nie legitymuje się odrębnym pełnomocnictwem materialnoprawnym do składania oświadczeń woli (lub pełnomocnik konsumenta nie posiada umocowania do ich odbioru), potrącenie nie wywołuje żadnych skutków prawnych.
- Niedopuszczalność potrącenia warunkowego (pod warunkiem zawieszającym): Banki często formułują oświadczenie ewentualnie: „na wypadek, gdyby umowa okazała się nieważna, potrącamy nasz kapitał”. Zgodnie z utrwalonym orzecznictwem Sądu Najwyższego jednostronna czynność materialnoprawna nie może być składana pod warunkiem (art. 89 k.c.), gdyż wprowadzałaby niedopuszczalną niepewność w stosunkach prawnych stron.
- Skutek potrącenia a zachowanie odsetek konsumenta: Zgodnie z art. 499 zd. 2 k.c. potrącenie ma skutek wsteczny (ex tunc) od chwili, kiedy potrącenie stało się możliwe. Oznacza to, że za cały okres od wezwania banku do zapłaty aż do dnia, w którym bank uzyskał wymagalność swojego roszczenia i skutecznie złożył oświadczenie, konsument zachowuje pełne odsetki ustawowe za opóźnienie!

Kwestia kosztów procesu – konsument nie może być zniechęcany (art. 98 k.p.c.)
W wyroku C-510/25 TSUE położył nacisk na ochronę konsumenta w zakresie rozliczania kosztów procesu sądowego. Zgodnie z prawem unijnym konsument, który decyduje się na dochodzenie unieważnienia nieuczciwej umowy, nie może być narażony na ryzyko ponoszenia kosztów postępowania, nawet jeśli sąd dokonałby wzajemnej kompensacji roszczeń.
W polskiej procedurze cywilnej banki w przypadku oddalenia roszczenia ponad saldo próbują powoływać się na art. 100 k.p.c. (stosunkowe rozdzielenie kosztów). Jest to praktyka sprzeczna z Dyrektywą 93/13. Ponieważ to bank spowodował powstanie sporu poprzez wprowadzenie do umowy klauzul abuzywnych, to bank w całości powinien ponieść koszty procesu na podstawie art. 98 k.p.c. – co jednoznacznie potwierdzają wyroki TSUE w sprawach C-520/21 oraz C-510/25.
Plan działania dla Frankowicza: Jak postępować po wyroku C-510/25?
W zależności od etapu, na jakim znajduje się Twoja sprawa, powinieneś wdrożyć następującą strategię procesową:

1. Przed złożeniem pozwu do sądu:
- Wystosuj do banku formalne, przedsądowe wezwanie do zapłaty, precyzyjnie rozdzielając kwoty wpłacone w PLN oraz w CHF.
- Wyznacz termin zapłaty (np. 14 dni) i podaj numer rachunku bankowego. Od dnia następującego po upływie terminu rozpoczyna się bieg naliczania odsetek za opóźnienie.
2. W trakcie postępowania przed sądem I instancji:
- Twój pełnomocnik powinien bezwzględnie oprzeć żądanie pozwu na teorii dwóch kondykcji oraz powołać zasadę prawną z uchwały Sądu Najwyższego III CZP 25/22.
- W odpowiedzi na zapędy sądu do badania salda złóż do akt pisemne oświadczenie, powołując się na motywy 78–79 wyroku C-510/25 (Adazik), w którym wyraźnie sprzeciwiasz się rozliczeniu saldem z urzędu.
- W przypadku złożenia przez bank zarzutu potrącenia natychmiast zażądaj wykazania pełnomocnictwa materialnoprawnego radcy prawnego banku oraz dowodu doręczenia uprzedniego wezwania do zapłaty.
3. W toku postępowania apelacyjnego:
- Jeśli sąd I instancji uległ narracji banku i zasądził jedynie saldo lub ograniczył odsetki, wyrok C-510/25 oraz uchwała III CZP 25/22 stanowią bezwzględną podstawę apelacji.
- W apelacji podnieś zarzut naruszenia art. 498 i 499 k.c. w zw. z art. 405 i 410 k.c. oraz art. 321 k.p.c. (orzeczenie ponad żądanie poprzez bezpodstawne potrącenie z urzędu).
4. Czy warto teraz podpisać ugodę z bankiem?
Sektor bankowy po wyroku C-510/25 próbuje wywierać presję na zawieranie ugód pozasądowych, argumentując, że „procesy przestały być opłacalne”. Prawda jest dokładnie odwrotna: propozycje ugodowe banków opierają się na sztucznym wyliczeniu salda i całkowitym zrzeczeniu się przez klienta gigantycznych odsetek za opóźnienie. Każdą ofertę ugody należy bezwzględnie przeliczyć z radcą prawnym – w 95% przypadków kontynuowanie procesu sądowego przynosi nieporównywalnie wyższą korzyść finansową.

Słownik kluczowych pojęć
- Teoria dwóch kondykcji – model rozliczeń oparty na art. 410 k.c., w którym roszczenia stron o zwrot świadczeń z nieważnej umowy są od siebie niezależne i wymagają osobnego dochodzenia lub formalnego potrącenia.
- Teoria salda – koncepcja, w której sąd z urzędu porównuje świadczenia stron i zasądza jedynie różnicę na rzecz tej strony, która wpłaciła więcej; nieposiadająca podstaw w polskim prawie materialnym.
- Autonomia proceduralna – zasada, według której w sprawach niezharmonizowanych przez prawo unijne (jak technika zwrotu świadczeń), państwa członkowskie same określają zasady postępowania przed sądami.
- Art. 498 i 499 Kodeksu cywilnego – przepisy regulujące instytucję potrącenia, wymagające tożsamości przedmiotów wierzytelności oraz złożenia oświadczenia woli przez jedną stronę drugiej.
- Odsetki ustawowe za opóźnienie (art. 481 k.c.) – sankcja finansowa dla dłużnika za zwłokę w płatności, pełniąca funkcję rekompensacyjną i odstraszającą; w sprawach frankowych naliczana od momentu wezwania banku do zapłaty.
- Zasada prawna – szczególna moc orzeczenia Sądu Najwyższego (np. uchwały III CZP 25/22), która wiąże wszystkie składy orzekające SN i wyznacza jednolitą wykładnię dla sądów niższych instancji.
- Zarzut potrącenia – czynność procesowa banku mająca na celu umorzenie wierzytelności konsumenta poprzez przeciwstawienie jej własnej wierzytelności o zwrot kapitału.
- Wymagalność roszczenia – stan, w którym wierzyciel ma prawo żądać od dłużnika spełnienia świadczenia; w przypadku zwrotu kapitału następuje zazwyczaj dopiero po wezwaniu dłużnika do zapłaty.
- Effet utile (Zasada skuteczności) – wymóg, aby prawo krajowe było interpretowane i stosowane w sposób zapewniający pełną skuteczność i cel ochronny przepisów unijnych (tu: ochrony konsumenta przed nieuczciwymi warunkami).
- Pełnomocnictwo materialnoprawne – upoważnienie do składania i odbierania oświadczeń woli wywołujących skutki w sferze praw majątkowych, szersze niż standardowe pełnomocnictwo procesowe do reprezentacji przed sądem.
Źródła i Bibliografia
- Prawo Unijne:
- Dyrektywa Rady 93/13/EWG z dnia 5 kwietnia 1993 r. w sprawie nieuczciwych warunków w umowach konsumenckich (Dz.Urz. WE L 95 z 21.04.1993, s. 29) – w szczególności art. 6 ust. 1 oraz art. 7 ust. 1.
- Orzecznictwo Trybunału Sprawiedliwości Unii Europejskiej (TSUE):
- Wyrok TSUE z dnia 10 września 2026 r. w sprawie C-510/25 (Adazik), ECLI:EU:C:2026 – motywy 20, 41–43, 46–47 oraz 78–79.
- Wyrok TSUE z dnia 19 czerwca 2025 r. w sprawie C-396/24 (Lubreczlik), ECLI:EU:C:2025:460.
- Wyrok TSUE z dnia 7 grudnia 2023 r. w sprawie C-140/22 (mBank), ECLI:EU:C:2023:965.
- Wyrok TSUE z dnia 14 grudnia 2023 r. w sprawie C-28/22 (Getin Noble Bank), ECLI:EU:C:2023:991.
- Wyrok TSUE z dnia 15 czerwca 2023 r. w sprawie C-520/21 (Bank Millennium), ECLI:EU:C:2023:478.
- Prawo Krajowe (Ustawy):
- Ustawa z dnia 23 kwietnia 1964 r. – Kodeks cywilny (t.j. Dz.U. z 2025 r. poz. 1071 z późn. zm.) – art. 89, art. 405, art. 410, art. 455, art. 481, art. 498 oraz art. 499 k.c.
- Ustawa z dnia 17 listopada 1964 r. – Kodeks postępowania cywilnego (t.j. Dz.U. z 2025 r. poz. 1202 z późn. zm.) – art. 91, art. 98, art. 100 oraz art. 321 k.p.c.
- Ustawa z dnia 29 lipca 2011 r. o zmianie ustawy – Prawo bankowe oraz niektórych innych ustaw (tzw. ustawa antyspreadowa, Dz.U. Nr 165, poz. 984).
- Orzecznictwo Sądu Najwyższego:
- Uchwała Pełnego Składu Izby Cywilnej Sądu Najwyższego z dnia 25 kwietnia 2024 r., sygn. akt III CZP 25/22 (zasada prawna).
- Uchwała Składu 7 Sędziów Sądu Najwyższego z dnia 7 maja 2021 r., sygn. akt III CZP 6/21 (zasada prawna).
- Uchwała Sądu Najwyższego z dnia 16 lutego 2021 r., sygn. akt III CZP 11/20.
- Stanowiska Instytucji Publicznych:
- Stanowisko Rzecznika Finansowego z dnia 10 września 2026 r. dotyczące skutków wyroku TSUE w sprawie C-510/25 (Adazik) dla konsumentów (dr Michał Ziemiak, dr Paulina Tronowska).
Najczęściej zadawane pytania
Co to jest teoria salda w sprawach kredytów frankowych?
Teoria salda to koncepcja rozliczenia nieważnej umowy, w której sąd z urzędu odejmuje od sumy wpłat konsumenta kwotę kapitału wypłaconego przez bank i zasądza na rzecz klienta wyłącznie powstałą nadwyżkę. W tym modelu odsetki za opóźnienie naliczane są tylko od tej różnicy, a w przypadku braku nadpłaty powództwo zostaje oddalone.
Czym różni się teoria dwóch kondykcji od teorii salda?
Teoria dwóch kondykcji traktuje roszczenia konsumenta i banku jako dwa odrębne, niezależne zobowiązania (art. 410 k.c.). Klient dochodzi zwrotu wszystkich wpłaconych rat wraz z odsetkami od pełnej kwoty, a bank – aby odzyskać swój kapitał – musi sam podjąć czynności procesowe i złożyć skuteczne materialnie oświadczenie o potrąceniu.
Czy polskie sądy po wyroku TSUE C-510/25 zaczną powszechnie stosować teorię salda?
Nie. TSUE orzekł, że prawo europejskie pozostawia wybór procedury prawu krajowemu. W polskim porządku prawnym obowiązuje uchwała pełnego składu Izby Cywilnej Sądu Najwyższego z 25 kwietnia 2024 r. (III CZP 25/22), która posiada moc zasady prawnej i wiąże wszystkie sądy w kraju, nakazując stosowanie teorii dwóch kondykcji.
Reklama
Co w przypadku, gdy nie spłaciłem jeszcze całego kapitału kredytu?
Przy teorii dwóch kondykcji wygrywasz sprawę: sąd zasądza zwrot wszystkich wpłaconych przez Ciebie środków z odsetkami za czas trwania procesu. Przy teorii salda Twoje powództwo o zapłatę zostałoby oddalone, a Ty straciłbyś wszystkie odsetki i ryzykował konieczność zwrotu kosztów procesu bankowi. Dlatego obrona teorii dwóch kondykcji jest kluczowa.
Jak rozliczyć kredyt, jeśli spłaty były uiszczane we frankach szwajcarskich (CHF)?
Przy teorii dwóch kondykcji żądasz zwrotu kwot w walutach, w których były uiszczane: złotówek w PLN, a franków w CHF. Teoria salda jest niemożliwa do zastosowania z urzędu, co zauważył TSUE w motywie 20 wyroku C-510/25 – polskie prawo nie przewiduje sądowego mechanizmu przeliczania walut przy kompensacie z urzędu.
Czy sąd może obciążyć mnie kosztami procesu, jeśli doszłoby do potrącenia roszczeń?
Nie. Zgodnie ze stanowiskiem TSUE (wyroki C-520/21 oraz C-510/25), konsument nie może ponosić negatywnych konsekwencji finansowych dochodzenia praw wynikających z unijnej Dyrektywy 93/13. Nawet przy wzajemnym rozliczeniu kapitału konsument, który wykazał nieważność umowy, traktowany jest jako strona w całości wygrywająca proces w rozumieniu art. 98 k.p.c.
Zastrzeżenie:
Niniejszy artykuł ma charakter informacyjny i edukacyjny i nie stanowi porady prawnej. Autor nie jest licencjonowanym prawnikiem ani specjalistą ds. prawa. Informacje zawarte w artykule są oparte na ogólnej wiedzy i doświadczeniach autora i nie powinny być traktowane jako rekomendacje prawne.
Decyzje prawne podejmowane na podstawie informacji zawartych w artykule są podejmowane na własne ryzyko czytelnika. Autor nie ponosi odpowiedzialności za jakiekolwiek konsekwencje wynikające z zastosowania się do tych porad. Przed podjęciem jakichkolwiek decyzji prawnych zaleca się skonsultowanie się z licencjonowanym prawnikiem lub innym odpowiednio wykwalifikowanym specjalistą.
Prawo jest skomplikowane i często się zmienia, dlatego ważne jest, aby uzyskać aktualne i profesjonalne porady dostosowane do indywidualnej sytuacji prawnej. Wszelkie informacje zawarte w artykule mogą nie być odpowiednie dla wszystkich czytelników i nie zastępują profesjonalnej konsultacji prawnej.
Reklama