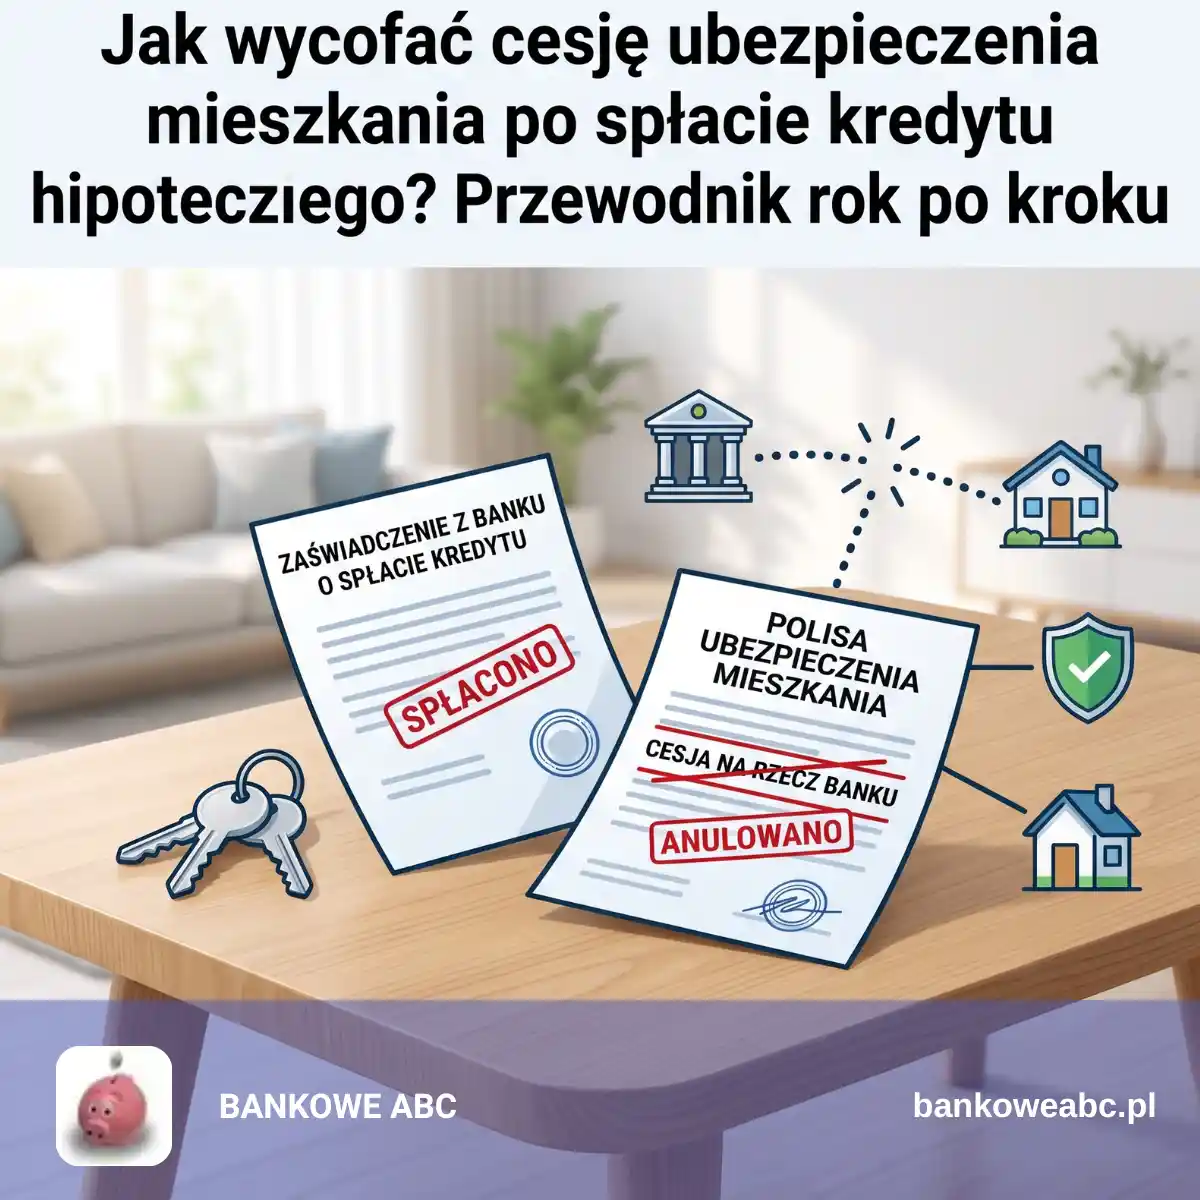
Wycofanie cesji ubezpieczenia nieruchomości po spłacie kredytu wymaga poinformowania towarzystwa ubezpieczeniowego o wygaśnięciu długu i przedstawienia zaświadczenia z banku, ponieważ bank nie zgłasza tego faktu ubezpieczycielowi automatycznie.
Podczas trwania umowy kredytowej prawo do ewentualnego odszkodowania za zniszczenie domu lub mieszkania należy w pierwszej kolejności do banku. Gdy spłacisz ostatnią ratę, zabezpieczenie to traci rację bytu. Jeśli nie powiadomisz ubezpieczyciela o spłacie kredytu, w razie pożaru czy zalania wypłata odszkodowania może się niepotrzebnie skomplikować.
W tym przewodniku dowiesz się, jak krok po kroku wycofać cesję, jakie dokumenty przygotować oraz jak odzyskać ewentualną nadpłatę składki ubezpieczeniowej.
Reklama
Co dzieje się z ubezpieczeniem mieszkania po spłacie kredytu?
Po spłacie kredytu ubezpieczenie nieruchomości nadal obowiązuje, jednak wygasa prawny cel cesji na rzecz banku, co oznacza, że ewentualne odszkodowanie przestaje należeć do wierzyciela i trafia bezpośrednio do właściciela nieruchomości.
Czy można zrezygnować z ubezpieczenia mieszkania po spłaceniu kredytu?
Tak, po całkowitej spłacie kredytu kredytobiorca może w dowolnym momencie zrezygnować z ubezpieczenia mieszkania i wypowiedzieć polisę, ponieważ znika bankowy wymóg formalny posiadania ochrony.
Czy ubezpieczenie ochrony kredytu hipotecznego jest obowiązkowe po spłacie?
Ubezpieczenie ochrony kredytu hipotecznego (np. od utraty pracy lub na życie) wygasa automatycznie z chwilą całkowitej spłaty zobowiązania i przestaje być obowiązkowe.

Co dzieje się z ubezpieczeniem mieszkania po spłacie kredytu i czym jest wygaśnięcie cesji?
Po spłacie kredytu hipotecznego ubezpieczenie nieruchomości nadal obowiązuje, jednak wygasa prawny cel cesji na rzecz banku, co oznacza, że odszkodowanie przestaje należeć do wierzyciela i powinno trafiać bezpośrednio do właściciela mieszkania.
Cesja praw z polisy ubezpieczeniowej to umowa cywilnoprawna oparta na art. 509 Kodeksu cywilnego, na mocy której kredytobiorca przekazuje bankowi prawo do odbioru odszkodowania na przypadek uszkodzenia nieruchomości obciążonej kredytem hipotecznym.

Dopóki spłacasz raty, bank jest tzw. cesjonariuszem. Z chwilą spłaty ostatniej raty interes prawny i ekonomiczny banku wygasa. Bank nie ma już żadnych roszczeń do Twojego majątku. Jednak ubezpieczyciel nie wie o spłacie długu, dopóki mu o tym nie powiesz. Bez wycofania cesji na dokumentach polisy nadal widnieje nazwa banku jako podmiotu uprawnionego do pieniędzy.
Wycofanie cesji nie powoduje automatycznego rozwiązania samej umowy ubezpieczenia! Twoje mieszkanie jest nadal chronione przed pożarem czy zalaniem. Zmienia się jedynie odbiorca ewentualnych pieniędzy z odszkodowania – od teraz trafią one bezpośrednio do Twojej kieszeni, bez konieczności pytania banku o zgodę.

Jakie dokumenty są potrzebne do zniesienia cesji u ubezpieczyciela?
Do skutecznego zniesienia cesji ubezpieczenia mieszkania niezbędne jest zaświadczenie o spłacie kredytu (lub list mazalny) wystawione przez bank oraz pisemny wniosek o aktualizację polisy do towarzystwa ubezpieczeniowego.
Reklama
Zanim skontaktujesz się z ubezpieczycielem, przygotuj następujący zestaw dokumentów:
- Dokument potwierdzający wygaśnięcie długu: Może to być oficjalne zaświadczenie z banku o całkowitej spłacie kredytu hipotecznego lub kopia listu mazalnego (zgody na wykreślenie hipoteki).
- Numer aktualnej polisy ubezpieczeniowej: Znajdziesz go na dokumencie polisy lub na harmonogramie płatności składek.
- Wniosek o zniesienie cesji (oświadczenie): Krótkie pismo, w którym informujesz o wygaśnięciu kredytu i prosisz o wykreślenie banku z polisy jako uprawnionego.

Jak wycofać cesję ubezpieczenia mieszkania krok po kroku?
Procedura wycofania cesji z polisy obejmuje pobranie potwierdzenia z banku, przesłanie zgłoszenia do ubezpieczyciela oraz odebranie zaświadczenia lub aneksu potwierdzającego wykreślenie banku z umowy.
Przebieg całego procesu przedstawia poniższa ścieżka:
[ KROK 1: Pobranie zaświadczenia z banku ] ➔ [ KROK 2: Wypełnienie wniosku u ubezpieczyciela ] ➔ [ KROK 3: Odbiór potwierdzenia zniesienia cesji ]
Krok 1: Uzyskaj z banku potwierdzenie spłaty
Po spłacie ostatniej raty poproś bank o zaświadczenie o całkowitej spłacie kredytu. Bank wyda ten dokument lub wystawi list mazalny. Oba dokumenty stanowią dla ubezpieczyciela dowód na to, że bank nie ma już praw do Twojej polisy.

Krok 2: Zgłoś wycofanie cesji do ubezpieczyciela
Skontaktuj się z firmą, w której masz ubezpieczone mieszkanie (np. PZU, Warta, Generali, Ergo Hestia). Zgłoszenia możesz dokonać na trzy sposoby:
- Przez portal klienta / aplikację: Zaloguj się na swoje konto w serwisie ubezpieczyciela i skorzystaj z formularza aktualizacji danych lub zgłoszenia zmiany na polisie.
- Wsparcie e-mail / Infolinia: Wyślij skan zaświadczenia z banku wraz z numerem polisy na adres e-mail obsługi klienta.
- Osobiście u agenta: Udaj się do placówki ubezpieczyciela lub swojego agenta z dokumentem z banku.

Krok 3: Odbierz zaktualizowaną polisę lub aneks
Ubezpieczyciel zarejestruje zmianę w systemie i wystawi dokument potwierdzający zniesienie cesji (często jest to aneks do polisy lub nowe zaświadczenie ubezpieczeniowe). Od tego momentu wyłącznym dysponentem odszkodowania jesteś Ty.

Czy można zrezygnować z ubezpieczenia mieszkania po spłaceniu kredytu i kiedy przysługuje zwrot składki?
Po całkowitej spłacie kredytu hipotecznego można zrezygnować z ubezpieczenia mieszkania lub wypowiedzieć umowę polisy, jednak ze względów bezpieczeństwa majątkowego warto ją kontynuować już bez wpisu o cesji na bank.
Reklama
Spłata długu znosi bankowy obowiązek posiadania polisy. Oznacza to, że masz prawo podjąć decyzję o całkowitym wypowiedzeniu umowy ubezpieczenia nieruchomości.
Różnica w procedurze i zwrocie środków zależy od typu polisy:
| Rodzaj Ubezpieczenia | Czy można zrezygnować po spłacie? | Co dzieje się ze składką? |
|---|---|---|
| Polisa Indywidualna (roczna/własna) | Tak. Możesz wypowiedzieć umowę w dowolnym momencie lub po prostu nie odnawiać jej na kolejny rok. | Jeśli wypowiesz polisę w trakcie roku, ubezpieczyciel zwróci składkę za niewykorzystany okres ochrony. |
| Polisa Bankowa / Pakietowa (opłacona z góry za kilka lat) | Tak. Umowa wygasa automatycznie w momencie spłaty kredytu. | Przysługuje zwrot! Bank lub ubezpieczyciel ma obowiązek zwrócić składkę za każdy pozostały dzień na mocy art. 813 Kodeksu cywilnego. |

Analiza Przypadku: Wycofanie cesji polisy w praktyce
Zapoznaj się z dwoma praktycznymi przykładami, które pokazują, jak w zależności od rodzaju polisy wygląda procedura zniesienia cesji.
Studium Przypadku 1: Wycofanie cesji z polisy własnej (np. w PZU)
- Stan faktyczny: Pan Marek spłacił kredyt hipoteczny. Od lat ubezpieczał mieszkanie w PZU, odnawiając polisę co roku i przekazując bankowi potwierdzenie cesji.
- Działanie: Po otrzymaniu z banku zaświadczenia o spłacie długu, Pan Marek zalogował się do portalu MojePZU. W zakładce dotyczącej polisy mieszkaniowej załączył skan dokumentu z banku z prośbą o usunięcie banku z polisy.
- Efekt: Po 3 dniach ubezpieczyciel przesłał potwierdzenie aktualizacji polisy. Ochrona działa dalej bez zmian, ale ewentualne odszkodowanie trafi bezpośrednio na konto Pana Marka.

Studium Przypadku 2: Wcześniejsza spłata i zwrot składki z polisy bankowej
- Stan faktyczny: Pani Karolina spłaciła kredyt hipoteczny 3 lata przed terminem. Przy zaciąganiu kredytu wykupiła ubezpieczenie nieruchomości z góry na 5 lat za pośrednictwem banku.
- Działanie: Wraz ze spłatą kredytu Pani Karolina złożyła wniosek o zwrot niewykorzystanej składki ubezpieczeniowej za pozostałe 36 miesięcy ochrony.
- Efekt: Bank przekazał informację do towarzystwa ubezpieczeniowego. W ciągu 14 dni na konto Pani Karoliny wpłynął zwrot w wysokości kilkuset złotych za okres, w którym mieszkanie nie było już zabezpieczeniem kredytu.

Podsumowanie: Twoje mieszkanie w pełni zabezpieczone na Twoich zasadach
Zakończenie spłaty kredytu hipotecznego to moment, w którym odzyskujesz pełną swobodę w zarządzaniu własną nieruchomością. Wycofanie cesji praw z polisy ubezpieczeniowej to prosta formalność, która gwarantuje, że w razie niespodziewanych zdarzeń odszkodowanie trafi bez opóźnień bezpośrednio na Twoje konto.
Twoja lista zadań po spłacie długu:
- Pobierz z banku zaświadczenie o spłacie kredytu lub list mazalny.
- Wyślij skan dokumentu do swojego ubezpieczyciela z prośbą o zniesienie cesji.
- Sprawdź, czy otrzymałeś zaktualizowaną polisę bez wpisu o banku!
Słowniczek kluczowych terminów
- Aneks do polisy – dokument wystawiany przez ubezpieczyciela potwierdzający wprowadzenie zmian w obowiązującej umowie ubezpieczenia, np. usunięcie wpisu o cesji.
- Art. 509 Kodeksu cywilnego – podstawa prawna regulująca przelew wierzytelności (cesję), umożliwiająca przeniesienie uprawnień do odszkodowania na bank.
- Art. 813 Kodeksu cywilnego – przepis określający zasady zwrotu składki ubezpieczeniowej za okres niewykorzystanej ochrony w przypadku wcześniejszego wygaśnięcia umowy.
- Cesja praw z polisy – umowa, na mocy której kredytobiorca przenosi na bank prawo do wypłaty świadczenia z tytułu ubezpieczenia nieruchomości.
- Cesjonariusz – podmiot (w tym przypadku bank), na który zostały przeniesione prawa do odszkodowania z polisy ubezpieczeniowej.
- Interes prawny i ekonomiczny – uzasadnienie dla istnienia zabezpieczenia; w przypadku banku wygasa ono z chwilą otrzymania ostatniej raty kredytu.
- List mazalny – dokument wydawany przez bank po spłacie kredytu, stanowiący zgodę na wykreślenie hipoteki z księgi wieczystej nieruchomości, będący również dowodem spłaty dla ubezpieczyciela.
- Polisa bankowa/pakietowa – ubezpieczenie nieruchomości oferowane za pośrednictwem banku, często opłacane z góry za wieloletni okres ochrony.
- Polisa indywidualna – samodzielnie zawarta przez właściciela umowa ubezpieczenia, zazwyczaj odnawiana co roku.
- Ubezpieczenie ochrony kredytu – dodatkowe zabezpieczenia (np. na wypadek utraty pracy lub śmierci), które tracą rację bytu i wygasają automatycznie po spłacie długu.
- Wygaśnięcie cesji – stan prawny, w którym po spłacie zobowiązania bank traci prawo do roszczeń wobec odszkodowania, co wymaga jednak formalnego potwierdzenia u ubezpieczyciela.
Źródła i Bibliografia
- Ustawa z dnia 23 kwietnia 1964 r. Kodeks cywilny (Dz.U. z 2023 r. poz. 1610 z późn. zm.) – art. 509 (przelew wierzytelności) oraz art. 813 (zwrot składki ubezpieczeniowej).
- Ustawa z dnia 11 września 2015 r. o działalności ubezpieczeniowej i reasekuracyjnej (Dz.U. z 2023 r. poz. 656 z późn. zm.).
- Rzecznik Finansowy: Wytyczne w sprawie umów ubezpieczenia powiązanych z produktami bankowymi (bancassurance).
Zastrzeżenie:
Treści zaprezentowane w niniejszym artykule mają charakter wyłącznie edukacyjno-informacyjny i nie stanowią oficjalnej porady prawnej ani finansowej. Stan prawny aktualny na rok 2026. W sprawach skomplikowanych lub wątpliwych zaleca się kontakt z towarzystwem ubezpieczeniowym lub radcą prawnym.
Najczęściej zadawane pytania
Czy ubezpieczenie ochrony kredytu hipotecznego oraz ubezpieczenie nieruchomości są obowiązkowe po spłacie?
Po całkowitej spłacie kredytu hipotecznego wszelkie obowiązkowe ubezpieczenia ochrony kredytu (np. od utraty pracy, na życie czy pomostowe) wygasają automatycznie. Ubezpieczenie samej nieruchomości przestaje być wymogiem bankowym, więc jego kontynuowanie staje się Twoją dobrowolną decyzją.
Reklama
Czy można zrezygnować z ubezpieczenia mieszkania po spłaceniu kredytu?
Tak, po spłacie kredytu hipotecznego możesz w dowolnym momencie zrezygnować z ubezpieczenia mieszkania i wypowiedzieć polisę. Eksperci finansowi zalecają jednak utrzymanie polisy nieruchomości dla prywatnej ochrony własnego majątku przed pożarem czy zalaniem.
Czy wycofanie cesji z polisy jest obowiązkowe po spłacie kredytu?
Nie ma kary za niewycofanie cesji, ale jest to wysoce zalecane. Jeśli na polisie nadal figuruje bank, w przypadku wystąpienia szkody ubezpieczyciel będzie musiał najpierw pytać bank o zgodę na wypłatę odszkodowania Tobie, co znacznie wydłuży i skomplikuje całą procedurę.
Ile czasu ma ubezpieczyciel na wycofanie cesji z polisy?
Większość towarzystw ubezpieczeniowych aktualizuje na polisie w ciągu 3 do 7 dni roboczych od momentu otrzymania dokumentu potwierdzającego spłatę kredytu z banku.
Czy za wycofanie cesji ubezpieczyciel pobiera opłatę?
Nie. Aktualizacja danych na polisie ubezpieczeniowej, w tym usunięcie wpisu o cesji praw na rzecz banku, jest usługą całkowicie bezpłatną u wszystkich ubezpieczycieli.
Zastrzeżenie:
Niniejszy artykuł ma charakter informacyjny i edukacyjny i nie stanowi porady prawnej. Autor nie jest licencjonowanym prawnikiem ani specjalistą ds. prawa. Informacje zawarte w artykule są oparte na ogólnej wiedzy i doświadczeniach autora i nie powinny być traktowane jako rekomendacje prawne.
Decyzje prawne podejmowane na podstawie informacji zawartych w artykule są podejmowane na własne ryzyko czytelnika. Autor nie ponosi odpowiedzialności za jakiekolwiek konsekwencje wynikające z zastosowania się do tych porad. Przed podjęciem jakichkolwiek decyzji prawnych zaleca się skonsultowanie się z licencjonowanym prawnikiem lub innym odpowiednio wykwalifikowanym specjalistą.
Prawo jest skomplikowane i często się zmienia, dlatego ważne jest, aby uzyskać aktualne i profesjonalne porady dostosowane do indywidualnej sytuacji prawnej. Wszelkie informacje zawarte w artykule mogą nie być odpowiednie dla wszystkich czytelników i nie zastępują profesjonalnej konsultacji prawnej.
Reklama