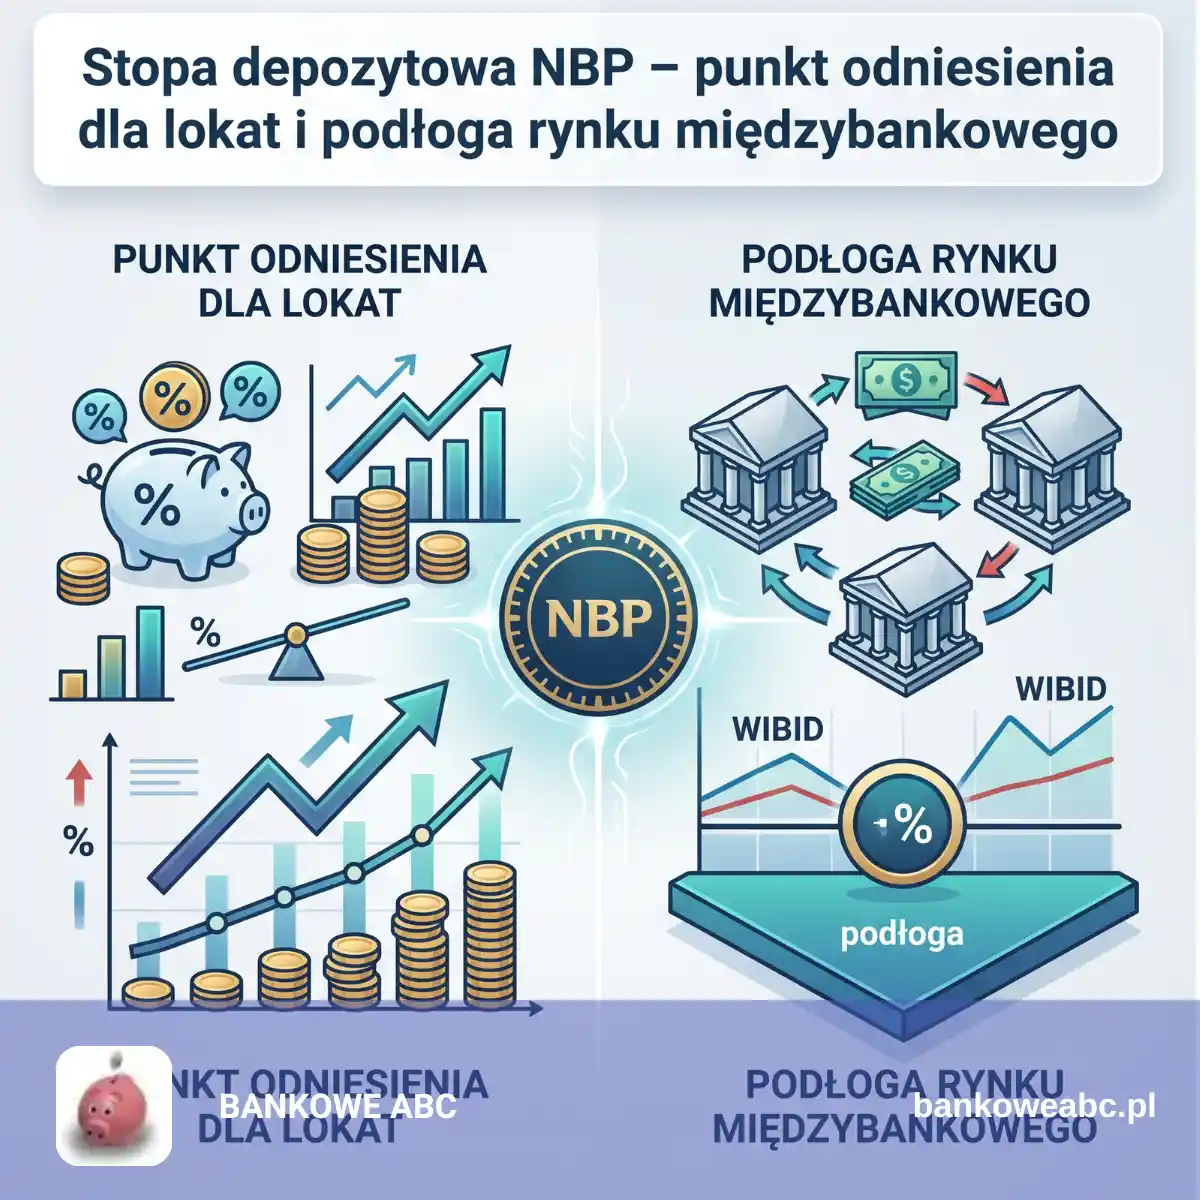
Stopa depozytowa NBP to kluczowy parametr polityki pieniężnej w Polsce, który w 2026 roku wynosi 3,25%. Stawka ta wyznacza oprocentowanie jednodniowych depozytów, jakie banki komercyjne składają w banku centralnym.
Tworzy ona bezwzględną „podłogę” dla rozliczeń na rynku międzybankowym oraz stanowi fundamentalny punkt odniesienia dla cenników lokat i kont oszczędnościowych oferowanych klientom detalicznym.
Z tego artykułu dowiesz się, jak mechanizmy Narodowego Banku Polskiego przekładają się na oferty depozytowe w bankach. Sprawdź, jak obliczyć rzeczywisty zysk z oszczędności po odliczeniu Podatku Belki oraz inflacji, a także dlaczego banki mogą płacić klientom mniej, niż same zarabiają w NBP.
Reklama
Czym jest stopa depozytowa NBP?
Stopa depozytowa NBP to stopa procentowa określająca zysk, jaki banki komercyjne otrzymują za bezpieczne ulokowanie swoich nadwyżek finansowych w banku centralnym na koniec dnia roboczego (transakcja typu overnight).
Czy stopa depozytowa jest gwarantowaną podłogą dla lokat detalicznych?
Nie dla klientów indywidualnych. Stopa depozytowa (3,25% w 2026 r.) jest podłogą wyłącznie dla rynku międzybankowego. Banki komercyjne mogą oferować klientom detalicznym niższe oprocentowanie, traktując stawkę NBP jako punkt odniesienia i źródło własnej marży.
Ile wynosi stopa depozytowa w 2026 roku i co oznacza dla oszczędzających?
Po decyzjach Rady Polityki Pieniężnej stopa depozytowa wynosi 3,25%, wyznaczając dolną granicę korytarza stóp procentowych NBP. Pozycja ta umożliwia bezpiecznym produktom oszczędnościowym generowanie realnych, dodatnich stóp zwrotu przy jednocyfrowej inflacji.

Więcej informacji o stopach procentowych NBP w artykule: Przewodnik po podstawowych stopach procentowych NBP. Jak decyzje RPP wpływają na inflację, kredyty i Twoje oszczędności?
Co to jest stopa depozytowa NBP i do czego służy bankom?
Stopa depozytowa NBP to stawka procentowa określająca rentowność operacji depozytowo-kredytowych, w ramach których banki komercyjne lokują swoje bezczynne nadwyżki finansowe na rachunku w Narodowym Banku Polskim.

Działanie tej stawki reguluje Ustawa o Narodowym Banku Polskim. Baza operacyjna opiera się na tzw. depozycie na koniec dnia (transakcja typu overnight – O/N). Gdy bank detaliczny (np. Pekao SA, PKO BP czy mBank) zgromadzi w ciągu dnia więcej gotówki z wpłat klientów i spłat kredytów, niż wydatkował na akcję kredytową, nie zamraża tych środków na bezprocentowym rachunku.
O godzinie zamknięcia systemów płatności wysyła nadmiarowe fundusze do banku centralnego za pośrednictwem systemu SORBNET. W zamian NBP nalicza odsetki według stopy depozytowej, która w 2026 roku wynosi dokładnie 3,25% w skali roku. Rano środki wraz z naliczonymi odsetkami wracają na rachunek bieżący banku komercyjnego.
Stopa depozytowa reprezentuje najbardziej bezpieczny zysk w Polsce. Bank komercyjny nie ponosi żadnego ryzyka kredytowego, lokując pieniądze w NBP. Dlatego każda oferta składana klientowi detalicznemu jest w banku porównywana z tą alternatywą bez ryzyka.
Reklama

Czy stopa depozytowa to gwarantowane minimum dla lokat detalicznych?
Stopa depozytowa tworzy twardą podłogę cenową wyłącznie dla transakcji na rynku międzybankowym. W relacji z klientem indywidualnym banki komercyjne nie mają prawnego obowiązku płacenia stawek równych lub wyższych od stopy NBP.
W praktyce bankowej relacja ta przebiega na dwóch osobnych płaszczyznach:
- Rynek międzybankowy (Hurtowy): Stopa depozytowa 3,25% jest tu bezwzględnym minimum. Żaden bank komercyjny nie pożyczy pieniędzy innemu bankowi na 2,50%, skoro może bezpiecznie oddać je do NBP i otrzymać 3,25%.
- Rynek detaliczny (Lokaty Kowalskiego): Zwykły obywatel nie ma możliwości otwarcia rachunku bezpośrednio w NBP. Banki komercyjne wykorzystują tę pozycję i przy dużej nadpłynności oferują na zwykłych kontach oszczędnościowych lub ROR stawki rzędu 0,5%–1,5%. Różnica pomiędzy tym, co bank płaci klientowi, a tym, co sam odbiera z NBP (3,25%), stanowi marżę banku.

Jeśli bank potrzebuje pozyskać nowy kapitał na akcję kredytową, oferuje lokaty powyżej stopy depozytowej (np. 4,50%–5,00% w promocjach). W sytuacji nadmiaru gotówki woli jednak odsyłać pasywne środki klientów do NBP, czerpiąc zysk z samej różnicy stóp.

Korytarz stóp procentowych NBP: Jak stopa depozytowa uzupełnia stopę referencyjną i lombardową?
Korytarz stóp procentowych to symetryczny przedział wahań rynkowych stawek krótkoterminowych, w którym stopa depozytowa wyznacza dolną granicę (podłogę), a stopa lombardowa jego górny pułap (sufit).
W strukturze polityki pieniężnej w 2026 roku relacja między podstawowymi stopami NBP kształtuje się następująco:
| Rodzaj stopy procentowej NBP | Aktualny poziom w 2026 roku | Rola w korytarzu stóp | Wpływ na rynek finansowy |
|---|---|---|---|
| Stopa lombardowa | 4,25% | Sufit korytarza (Maksymalny koszt) | Górny limit odsetek karnych od zaległości podatkowych. |
| Stopa referencyjna | 3,75% | Środek korytarza (Stawka główna) | Wyznacza koszt kredytów hipotecznych i wskaźnik WIBOR. |
| Stopa depozytowa | 3,25% | Podłoga korytarza (Minimalny zysk O/N) | Stawka odniesienia dla płynności banków. |
Różnica pomiędzy stopą lombardową (4,25%) a depozytową (3,25%) tworzy pasmo wahań o szerokości dokładnie 1,00 punktu procentowego. W tych ramach poruszają się dzienne stawki rynku międzybankowego ( WIRON O/N), co zapobiega gwałtownym wstrząsom płynnościowym w gospodarce.

Studium przypadku: Jak decyzje RPP zmieniają opłacalność oszczędzania w banku?
Poniższa analiza przypadku ilustruje, jak wysokość oprocentowania wpływa na realny dochód oszczędzającego na przykładzie zdeponowania kwoty 50 000 zł na okres jednego roku.
Reklama
Scenariusz A: Standardowa lokata na poziomie stopy depozytowej (Pan Piotr)
Pan Piotr wpłaca 50 000 zł na roczną lokatę oprocentowaną równo ze stopą depozytową NBP (3,25%).
- Odsetki brutto po roku: 50 000 zł * 3,25% = 1 625 zł.
- Podatek Belki (19%): 1 625 zł * 19% = 308,75 zł.
- Zysk netto do ręki: 1 316,25 zł.
- Wynik realny: Przy inflacji 2,50% (spadek wartości nabywczej 50 000 zł wynosi 1 250 zł), Pan Piotr chroni swój kapitał i zyskuje realnie 66,25 zł powyżej wskaźnika wzrostu cen.
Scenariusz B: Oferta promocyjna na konto oszczędnościowe (Pani Ewa)
Pani Ewa aktywnie przenosi kapitał 50 000 zł na promocyjne konto oszczędnościowe z oprocentowaniem 5,00% w skali roku (skutek walki banku o nowy kapitał detaliczny powyżej stopy depozytowej NBP).
- Odsetki brutto po roku: 50 000 zł * 5,00% = 2 500 zł.
- Podatek Belki (19%): 2 500 zł * 19% = 475 zł.
- Zysk netto do ręki: 2 025 zł.
- Wynik realny: Po odliczeniu wpływu inflacji (1 250 zł), czysty zysk realny wynosi 775 zł. Pani Ewa wygenerowała realny wzrost wartości nabywczej swoich oszczędności.
Traktuj wartość stopy depozytowej NBP (3,25%) jako absolutny punkt odniesienia. Jeżeli bank oferuje Ci mniej na lokacie, wykorzystuje Twoją pasywność. Zawsze szukaj ofert promocyjnych, które dodają marżę ponad wskaźnik banku centralnego.

Podsumowanie: Jak wykorzystać wiedzę o stopie depozytowej przy wyborze lokaty?
Znajomość aktualnego poziomu stopy depozytowej NBP daje Ci przewagę analityczną na rynku finansowym. Pozwala łatwo ocenić, czy bank traktuje Cię partnersko, czy pobiera zbyt wysoką marżę za przechowywanie Twojej płynności.
Reklama
W stabilnym otoczeniu gospodarczym 2026 roku stopa depozytowa wyznacza bezpieczną bazę dla rynku. Monitorowanie decyzji Rady Polityki Pieniężnej pozwala przewidzieć nadchodzące zmiany w cennikach banków komercyjnych z kilkutygodniowym wyprzedzeniem.
Nie trzymaj znacznych oszczędności na nieoprocentowanym rachunku bieżącym (ROR). Sprawdź cennik swojego banku, porównaj go ze stawką NBP i wybierz produkty, które trwale chronią Twój kapitał. Szczegółowe zestawienie wszystkich wskaźników znajdziesz w naszym kompendium: Przewodnik po podstawowych stopach procentowych NBP.
Słowniczek kluczowych pojęć
- Stopa depozytowa NBP – stopa określająca zysk banków komercyjnych z lokowania nadwyżek finansowych w banku centralnym na koniec dnia (w 2026 r. wynosi 3,25%).
- Stopa referencyjna – główna stopa NBP (3,75% w 2026 r.), wyznaczająca koszt kredytów i rentowność bonów pieniężnych; stanowi środek korytarza stóp.
- Stopa lombardowa – najwyższa z podstawowych stóp NBP (4,25% w 2026 r.), wyznaczająca „sufit” korytarza oraz górną granicę odsetek karnych.
- Korytarz stóp procentowych – symetryczny przedział wahań rynkowych stawek krótkoterminowych pomiędzy stopą depozytową a lombardową.
- Transakcja overnight (O/N) – jednodniowa operacja depozytowo-kredytowa przeprowadzana na koniec dnia roboczego, rozliczana rano następnego dnia.
- SORBNET – system płatności wykorzystywany do transferów wysokokwotowych między bankami komercyjnymi a bankiem centralnym.
- Podatek Belki – podatek od zysków kapitałowych wynoszący 19%, naliczany od wypracowanych odsetek z lokat i kont oszczędnościowych.
- Marża bankowa – w kontekście depozytów: różnica między zyskiem, jaki bank osiąga w NBP (stopa depozytowa), a oprocentowaniem, jakie wypłaca klientowi detalicznemu.
- Nadpłynność – sytuacja, w której bank komercyjny zgromadził więcej gotówki z depozytów i spłat kredytów, niż jest w stanie rozdysponować w ramach akcji kredytowej.
- Rada Polityki Pieniężnej (RPP) – organ NBP podejmujący decyzje o wysokości stóp procentowych w Polsce.
Zastrzeżenie (Disclaimer): Treści zawarte w niniejszym artykule mają charakter wyłącznie informacyjny i edukacyjny. Nie stanowią porady finansowej, prawnej ani rekomendacji inwestycyjnej w rozumieniu przepisów prawa. Każda decyzja o ulokowaniu środków kapitałowych powinna być podjęta indywidualnie na podstawie szczegółowej analizy karty produktu bankowego oraz własnej sytuacji finansowej.
Reklama
Najczęściej zadawane pytania
Czy bank komercyjny może zaoferować lokatę z oprocentowaniem niższym niż stopa depozytowa NBP?
Tak. Przepisy prawa nie nakładają na banki obowiązku płacenia klientom detalicznym stawek równych stopie depozytowej. Stopa NBP jest podłogą wyłącznie na rynku międzybankowym. Jeśli bank detaliczny ma dużą nadpłynność, może oferować na kontach stawki niższe (np. 0,5%–1,5%), czerpiąc marżę z lokowania tych środków w NBP.
Jak decyzja RPP o obniżce stopy depozytowej wpływa na trwające już lokaty stałoprocentowe?
W ogóle. Jeśli założyłeś lokatę ze stałym oprocentowaniem na np. 6 miesięcy, decyzja RPP podjęta w trakcie trwania umowy nie zmienia Twojego zysku. Obniżka stopy depozytowej wpłynie jedynie na nowe lokaty otwierane po aktualizacji tabeli opłat i prowizji banku.
Czym różni się stopa depozytowa od stopy referencyjnej?
Stopa referencyjna (3,75% w 2026 r.) to główna stawka operacyjna służąca do zakupu bonów pieniężnych i wpływająca na koszt kredytów. Stopa depozytowa (3,25% w 2026 r.) to stawka pasywna, po której banki komercyjne bezpiecznie oddają nadwyżki gotówki do NBP na koniec dnia.
Czy stopa depozytowa NBP wpływa na obligacje skarbowe?
Pośrednio tak. Oprocentowanie detalicznych obligacji skarbowych jest ustalane przez Ministra Finansów na bazie przewidywań dotyczących korytarza stóp NBP. Spadek stopy depozytowej i referencyjnej prowadzi zazwyczaj do obniżenia marż i oprocentowania nowych emisji obligacji skarbowych.
Co się dzieje ze stopą depozytową, gdy w gospodarce występuje panika finansowa?
W sytuacjach kryzysowych bank centralny może modyfikować szerokość korytarza stóp procentowych. Podnoszenie stopy depozytowej zachęca banki komercyjne do bezpiecznego wycofywania kapitału z ryzykownych aktywów i przetrzymywania go na rachunku w NBP.
Gdzie sprawdzić aktualną wysokość stopy depozytowej NBP?
Najbardziej wiarygodnym źródłem jest oficjalny portal Narodowego Banku Polskiego (nbp.pl) w sekcji „Podstawowe stopy procentowe NBP” oraz oficjalne komunikaty prasowe publikowane po każdym decyzyjnym posiedzeniu RPP.
Zastrzeżenie:
Niniejszy artykuł ma charakter informacyjny i edukacyjny i nie stanowi porady prawnej. Autor nie jest licencjonowanym prawnikiem ani specjalistą ds. prawa. Informacje zawarte w artykule są oparte na ogólnej wiedzy i doświadczeniach autora i nie powinny być traktowane jako rekomendacje prawne.
Decyzje prawne podejmowane na podstawie informacji zawartych w artykule są podejmowane na własne ryzyko czytelnika. Autor nie ponosi odpowiedzialności za jakiekolwiek konsekwencje wynikające z zastosowania się do tych porad. Przed podjęciem jakichkolwiek decyzji prawnych zaleca się skonsultowanie się z licencjonowanym prawnikiem lub innym odpowiednio wykwalifikowanym specjalistą.
Prawo jest skomplikowane i często się zmienia, dlatego ważne jest, aby uzyskać aktualne i profesjonalne porady dostosowane do indywidualnej sytuacji prawnej. Wszelkie informacje zawarte w artykule mogą nie być odpowiednie dla wszystkich czytelników i nie zastępują profesjonalnej konsultacji prawnej.
Niniejszy artykuł zawiera odnośnik (-i) do stron instytucji finansowych i jeżeli użytkownik przejdzie na jedną z nich, złoży wniosek i podpisze umowę, autor bloga Bankowe ABC może uzyskać wynagrodzenie.
Warunki nie będą gorsze (a często lepsze) niż te, które użytkownik uzyskałby bezpośrednio. Dzięki temu wynagrodzeniu będzie możliwe pokrycie kosztów utrzymania działalności bloga.
Warunki nie będą gorsze (a często lepsze) niż te, które użytkownik uzyskałby bezpośrednio. Dzięki temu wynagrodzeniu będzie możliwe pokrycie kosztów utrzymania działalności bloga.
Najlepsze oferty kredytów hipotecznych 2026



Reklama