Chcesz być na bieżąco z moimi artykułami?
Wybierz Bankowe ABC jako preferowane źródło w Google, aby częściej widzieć moje publikacje.
Główna stopa procentowa NBP wynosi obecnie 3,75% (stan na połowę 2026 roku) – oznacza to, że Twoje raty kredytów oraz zyski z lokat pozostają na stabilnym, zamrożonym poziomie. Jeśli spłacasz kredyt hipoteczny ze zmiennym oprocentowaniem, ta decyzja Rady Polityki Pieniężnej (RPP) chroni Cię przed dalszym wzrostem kosztów, ale też nie przynosi natychmiastowej ulgi w postaci niższych rachunków.
Dla kogoś, kto dopiero zaczyna swoją przygodę z finansami osobistymi, świat makroekonomii może wydawać się zbiorem niezrozumiałych wykresów i skomplikowanych pojęć. Wystarczy jednak włączyć dowolny program informacyjny, by niemal co miesiąc usłyszeć o decyzjach Rady Polityki Pieniężnej (RPP) dotyczących stóp procentowych Narodowego Banku Polskiego. Choć hasła te brzmią czysto teoretycznie, kryją się za nimi decyzje, które bezpośrednio rządzą naszymi portfelami. Stopa procentowa to w najprostszym ujęciu koszt kapitału, czyli cena, jaką ktoś musi zapłacić za wypożyczenie pieniędzy na określony czas.
W tym kompendium, opierając się na oficjalnych danych rynkowych i strukturze, prześwietlimy wszystkie rodzaje stóp procentowych w Polsce, wyjaśnimy mechanizmy ich ustalania oraz pokażemy, jak realnie wpływają one na Twoje codzienne życie.
Reklama
SPIS TREŚCI
Obejrzyj na YouTube / Posłuchaj podcastu
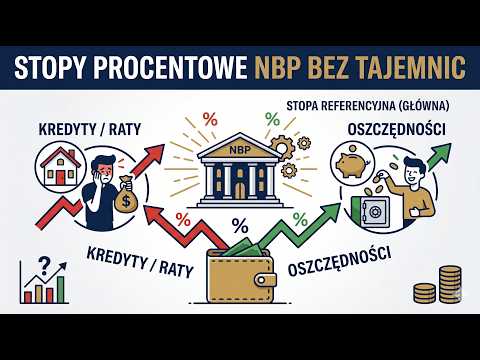
Kluczowe wnioski – Przewodnik po podstawowych stopach procentowych NBP:
- Dlaczego Rada Polityki Pieniężnej zmienia wysokość stóp procentowych?
Rada Polityki Pieniężnej ustala wysokość stóp procentowych, aby kontrolować poziom inflacji, podnosząc je w celu wyhamowania wzrostu cen, lub obniżając, by pobudzić zwalniającą gospodarkę
- Jak decyzje NBP wpływają na ostateczny koszt Twojego kredytu?
Zmiany stóp procentowych wpływają na rynkowe wskaźniki WIBOR lub WIRON, które w połączeniu ze stałą marżą banku komercyjnego bezpośrednio kształtują wysokość Twojej raty.
- Kto zyskuje, a kto traci w sytuacji, gdy bank centralny podnosi stopy procentowe?
Przy wyższych stopach zyskują osoby trzymające pieniądze na lokatach, ponieważ banki podnoszą ich oprocentowanie, natomiast tracą kredytobiorcy, dla których pożyczanie pieniędzy staje się znacznie droższe.
Co wpływa na wysokość stóp procentowych NBP?
Narodowy Bank Polski (NBP) pełni funkcję banku centralnego, którego głównym zadaniem jest dbanie o stabilność polskiego złotego (PLN). Ceną tej stabilności jest kontrola poziomu inflacji, czyli tempa, w jakim spada siła nabywcza pieniądza (innymi słowy: jak szybko rosną ceny w sklepach).
NBP ma wyznaczony tzw. cel inflacyjny, który wynosi 2,5% z dopuszczalnym odchyleniem o 1 punkt procentowy w górę lub w dół. Narzędziem, którym Rada Polityki Pieniężnej próbuje utrzymać ten cel, są właśnie stopy procentowe.
O wysokości stóp procentowych decyduje Rada Polityki Pieniężnej (RPP), która podnosi stawki, gdy walczy z rosnącymi cenami (inflacją), a obniża je, gdy gospodarka zwalnia i potrzebuje tańszego kredytu.
Fundamentem prawnym działania polskiego banku centralnego jest Art. 227 Konstytucji Rzeczypospolitej Polskiej, który powierza Narodowemu Bankowi Polskiemu wyłączne prawo emisji pieniądza oraz ustalania i realizowania polityki pieniężnej. Zgodnie z tym artykułem, NBP odpowiada za wartość polskiego pieniądza.
Z kolei Ustawa z dnia 29 sierpnia 1997 r. o Narodowym Banku Polskim wprost wskazuje, że organem decyzyjnym w tej sprawie jest Rada Polityki Pieniężnej. RPP nie ustala stóp według własnego uznania. Decyzje RPP są efektem analizy twardych danych makroekonomicznych, które wpływają na gospodarkę, przedsiębiorstwa i nasze domowe budżety. Do najważniejszych czynników należą:
- Wskaźnik inflacji (konsumpcyjnej i bazowej): To najważniejszy impuls. Jeśli ceny w sklepach rosną zbyt szybko, RPP podnosi stopy, aby „schłodzić” gospodarkę. Pieniądz staje się droższy, mniej pożyczamy, mniej wydajemy, a sprzedawcy muszą zatrzymać podwyżki.
- Tempo wzrostu gospodarczego (PKB): Gdy gospodarka hamuje i grozi nam kryzys, RPP robi krok w tył i obniża stopy, aby pobudzić rynek. Przykładem z historii była decyzja o obniżeniu stóp o 50 punktów bazowych (z poziomu 5,75% do 5,25%), mająca na celu dać impuls gospodarce.
- Stopa bezrobocia i rynek pracy: Stabilne zatrudnienie i rosnące pensje mogą napędzać inflację, co skłania bank centralny do ostrożności. Gdy bezrobocie rośnie, priorytetem staje się ratowanie miejsc pracy za pomocą tańszego pieniądza.

Jak działa ten mechanizm w praktyce?
Scenariusz A: Podwyżka stóp procentowych (hamowanie gospodarki)
Gdy ceny w sklepach rosną zbyt szybko, RPP decyduje się na podwyższenie stóp procentowych.
- Pieniądz na rynku staje się droższy i trudniej dostępny.
- Banki komercyjne podnoszą oprocentowanie kredytów, co zniechęca ludzi i firmy do zadłużania się.
- Konsumenci zaczynają ograniczać zakupy, a biznes odkłada inwestycje na przyszłość.
- Mniejszy popyt na produkty i usługi zmusza sprzedawców do wyhamowania podwyżek cen. Inflacja zaczyna spadać.

Scenariusz B: Obniżka stóp procentowych (rozpędzanie gospodarki)
Gdy gospodarka zwalnia, grozi nam bezrobocie, a inflacja jest niska, RPP stosuje odwrotny zabieg – obniża stopy procentowe.
Chcesz być na bieżąco z moimi artykułami?
Wybierz Bankowe ABC jako preferowane źródło w Google, aby częściej widzieć moje publikacje.
- Pieniądz staje się tani.
- Kredyty stają się łatwiej dostępne, a ich raty spadają.
- Ludzie chętniej idą na zakupy, a firmy zaciągają kredyty na rozwój i nowe etaty. Gospodarka wraca na szybkie tory.

Anatomia podstawowych stóp procentowych NBP. Poznaj całą piątkę
Wiele osób myśli, że istnieje tylko jedna stopa procentowa. W rzeczywistości Rada Polityki Pieniężnej na swoich posiedzeniach ustala wysokość pięciu różnych podstawowych stóp procentowych. Każda z nich ma przypisane inne zadanie w systemie finansowym.
Reklama
1. Stopa referencyjna
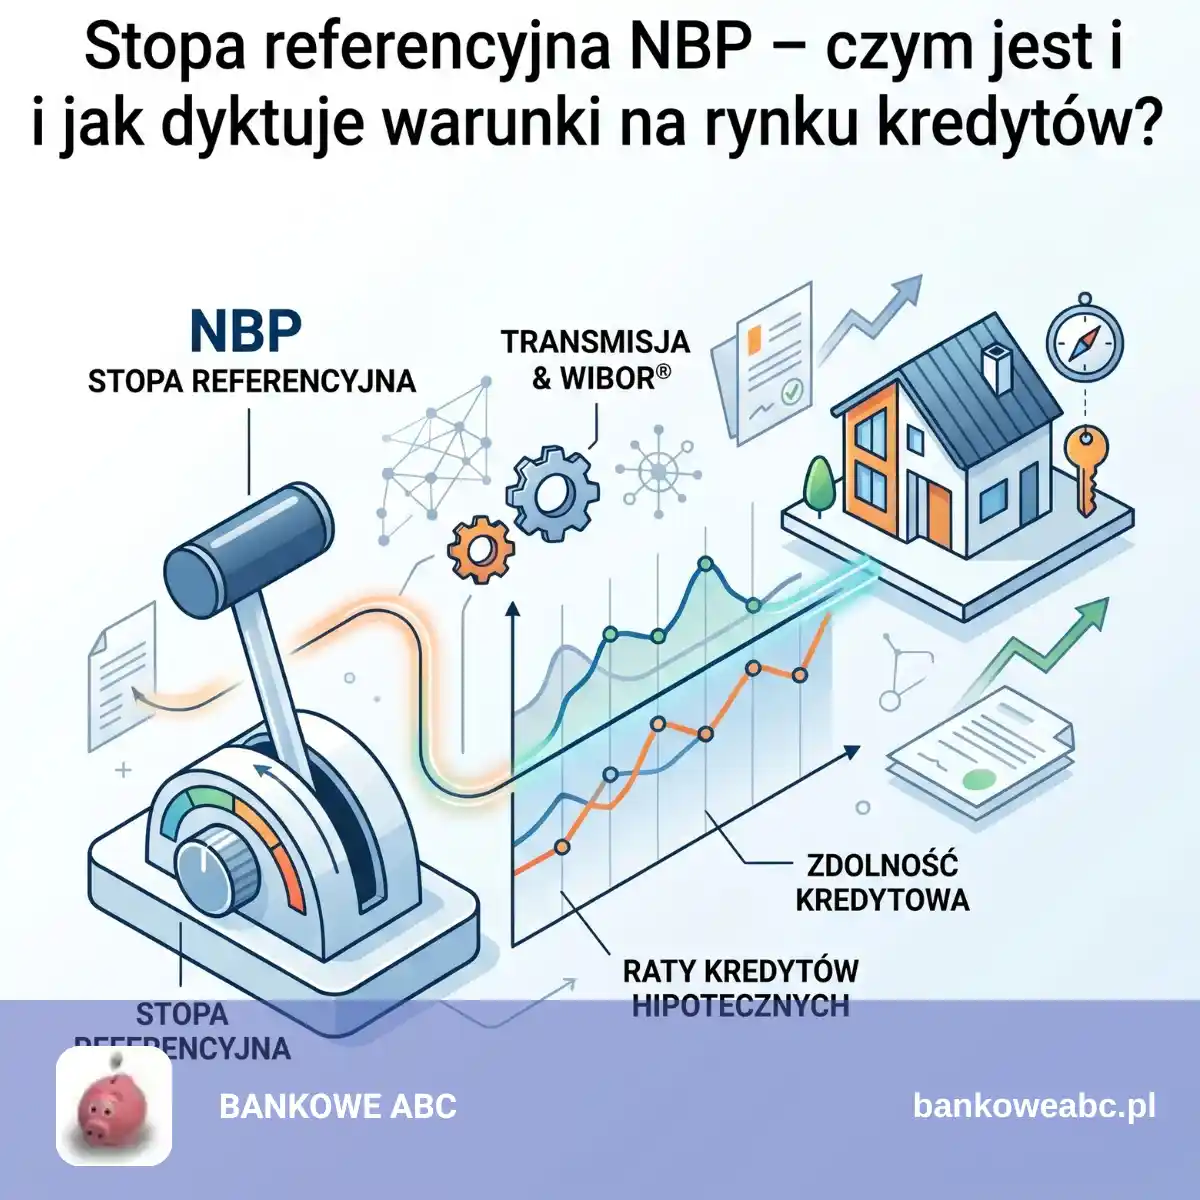
To absolutna królowa wśród stóp procentowych, stanowiąca punkt odniesienia dla całego rynku finansowego. Określa ona minimalną rentowność operacji otwartego rynku prowadzonych przez NBP (np. zakupu lub sprzedaży przez bank centralny krótkoterminowych bonów pieniężnych od banków komercyjnych).
Zgodnie z aktualnymi danymi rynkowymi na połowę 2026 roku, główna stopa referencyjna Narodowego Banku Polskiego wynosi stabilne 3,75%. To właśnie ta wartość jest fundamentem, na którym banki komercyjne budują swoje własne cenniki kredytów.
Co najważniejsze dla konsumenta – na mocy Art. 359 § 2[1] Kodeksu cywilnego, to właśnie stopa referencyjna jest podstawą do wyliczania maksymalnych odsetek kapitałowych (czyli najwyższego legalnego oprocentowania pożyczek i kredytów w Polsce).

2. Stopa lombardowa
Określa najwyższy koszt, po jakim banki komercyjne mogą pożyczyć pieniądze od banku centralnego. Jeśli w danym dniu jakiemuś bankowi (np. PKO BP czy mBankowi) zabraknie gotówki na bieżące rozliczenia, może on „pod zastaw” papierów wartościowych pożyczyć środki z NBP właśnie po cenie stopy lombardowej. Jest to instrument czysto techniczny, regulujący płynność banków.
Uwaga na mit: Wbrew powszechnej opinii, stopa lombardowa od 2016 roku nie wyznacza już maksymalnego oprocentowania pożyczek dla konsumentów.
3. Stopa depozytowa
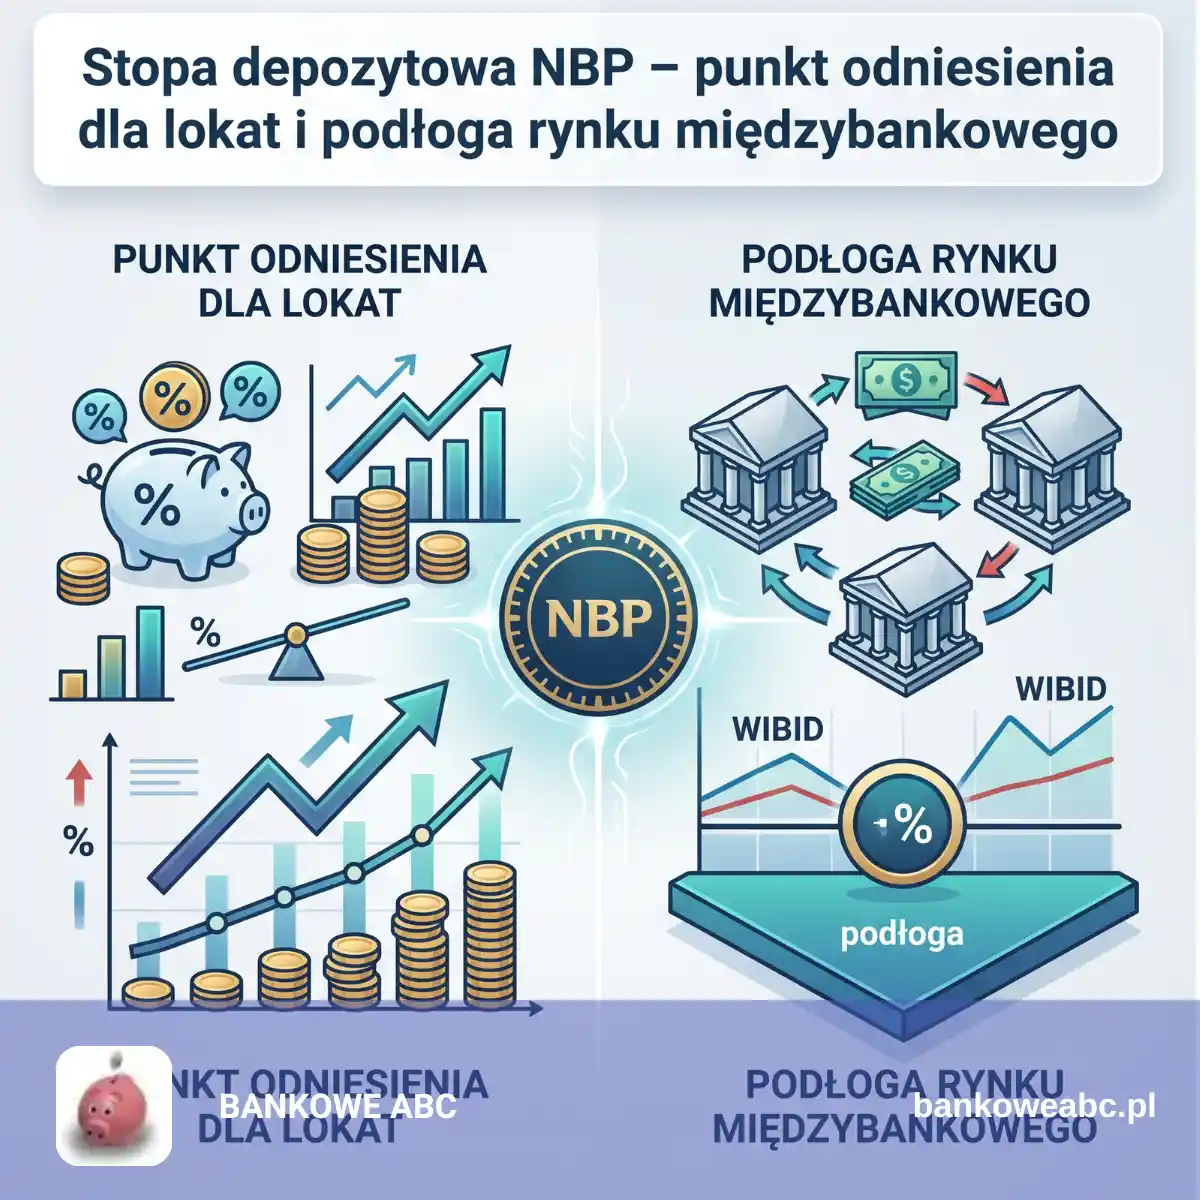
Działa dokładnie w drugą stronę niż stopa lombardowa. Określa, ile bank centralny zapłaci bankom komercyjnym, jeśli to one będą chciały bezpiecznie ulokować swoje nadwyżki finansowe w NBP na jeden dzień (tzw. depozyt jednodniowy O/N – overnight).
Wartość stopy depozytowej wyznacza absolutne dno dla rynku lokat. Bank komercyjny nie zaoferuje Ci wysokiego oprocentowania Twoich oszczędności, jeśli sam może bez ryzyka odłożyć pieniądze w NBP jedynie na niski procent wyznaczony przez tę stopę.
4. Stopa redyskontowa weksli
To bardziej techniczny wskaźnik, służący do obliczania ceny, po której NBP przyjmuje (odkupuje) od banków komercyjnych weksle handlowe, które te wcześniej przyjęły od swoich klientów biznesowych. Pozwala to bankom komercyjnym na szybkie uwolnienie gotówki zamrożonej w dokumentach.
Reklama
5. Stopa dyskontowa weksli
Dopełnienie stopy redyskontowej. Określa ona cenę, po której bank centralny wykupuje zobowiązania wekslowe od banków komercyjnych, ale obliczana jest na podstawie wartości nominalnej weksla, z uwzględnieniem czasu, jaki pozostał do terminu jego płatności. Dla zwykłego klienta detalicznego ma ona znaczenie czysto marginalne.
Przełomowy moment: Jak parametry NBP trafiają do Twojej umowy kredytowej?
Chcesz być na bieżąco z moimi artykułami?
Wybierz Bankowe ABC jako preferowane źródło w Google, aby częściej widzieć moje publikacje.
Decyzje RPP o zmianie stóp nie trafiają bezpośrednio do Twojej umowy. Pomiędzy bankiem centralnym a Twoją ratą znajduje się rynkowy wskaźnik WIBOR (lub WIRON). Co ciekawe, WIBOR potrafi wzrosnąć lub spaść jeszcze zanim Rada Polityki Pieniężnej oficjalnie ogłosi swoją decyzję.
Największym błędem osób początkujących jest przekonanie, że jeśli stopa referencyjna NBP wynosi 3,75%, to dokładnie tyle samo wyniesie oprocentowanie ich kredytu hipotecznego. W praktyce droga od decyzji RPP do Twojego portfela prowadzi przez rynkowe wskaźniki i marżę banku.
Reklama
Oprocentowanie większości kredytów o zmiennej stopie w Polsce wyliczane jest według prostego schematu:
\text{Oprocentowanie kredytu} = \text{Wskaźnik rynkowy (WIBOR lub WIRON)} + \text{Marża banku}
- WIBOR / WIRON: To wskaźniki, które pokazują, po ile banki komercyjne pożyczają pieniądze sobie nawzajem. Reagują one na decyzje NBP bardzo dynamicznie – często nawet przed oficjalnym ogłoszeniem zmiany stóp, ponieważ rynek stara się przewidzieć ruchy RPP.
- Marża banku: To stały zarobek banku, który zapisujesz w umowie na cały okres kredytowania (np. 2%). Ona nie zmienia się pod wpływem decyzji NBP.
Banki komercyjne nie modyfikują oprocentowania natychmiast po komunikacie NBP. Robią to w sztywnych cyklach określonych w umowie. Jeśli Twój kredyt opiera się na wskaźniku WIBOR 3M, bank aktualizuje Twoją ratę raz na 3 miesiące. Jeśli bazuje na WIBOR 6M – raz na pół roku. Oznacza to, że stabilizację stóp z czerwca 2026 roku odczujesz w portfelu dopiero wtedy, gdy dla Twojego kredytu rozpocznie się nowy cykl rozliczeniowy.

Czy stopy procentowe wpływają na lokaty terminowe i konta oszczędnościowe?
Tak, stopy procentowe NBP (a w szczególności stopa depozytowa) bezpośrednio kształtują zyski z oszczędności – im wyższe stopy banku centralnego, tym wyższe oprocentowanie lokat i kont oszczędnościowych oferują banki komercyjne.
Reklama
Osoby trzymające gotówkę w banku muszą pamiętać o prostej zależności: decyzje RPP działają na oszczędności jak magnes.
- W czasie wysokich stóp procentowych: Banki komercyjne muszą mocniej rywalizować o pieniądze klientów. Podnoszą wtedy oprocentowanie lokat terminowych i kont oszczędnościowych. Pozwala to skuteczniej chronić kapitał przed niszczycielskim działaniem inflacji.
- W czasie niskich stóp procentowych: Gdy stopy spadają, banki komercyjne natychmiast obcinają zyski z depozytów. Trzymanie pieniędzy na tradycyjnej lokacie przestaje chronić oszczędności, a realna wartość odłożonej gotówki maleje. Przy obecnej stabilizacji stóp, oferty lokat również uległy zamrożeniu i urealnieniu.

Kto zyskuje, a kto traci na ruchach stóp procentowych?
Decyzje o zmianie poziomu stóp procentowych nigdy nie są dobre dla wszystkich jednocześnie. Ekonomia to system naczyń połączonych – to, co cieszy jedną grupę społeczną, dla innej staje się finansowym obciążeniem.
| Obszar finansów | Gdy RPP PODNOSI stopy | Gdy RPP OBNIŻA stopy |
|---|---|---|
| Kredytobiorcy (Złotówkowicze) | STRATA: Raty obecnych kredytów rosną. Drastycznie spada też zdolność kredytowa osób, które dopiero chcą kupić mieszkanie. | ZYSK: Miesięczne raty spadają, przynosząc ulgę domowym budżetom. Rośnie dostępność nowych kredytów. |
| Oszczędzający (Lokaty i Konta) | ZYSK: Banki są zmuszone podnieść oprocentowanie lokat i kont oszczędnościowych, by walczyć o kapitał klientów. | STRATA: Oprocentowanie depozytów drastycznie spada. Trzymanie pieniędzy w banku przestaje chronić je przed inflacją. |
| Przedsiębiorcy i Inwestorzy | STRATA: Koszt zaciągania kredytów na rozwój firmy rośnie. Inwestycje stają się mniej opłacalne, co może spowolnić rozwój biznesu. | ZYSK: Tani kredyt zachęca do inwestowania w maszyny, nieruchomości, technologie i tworzenie nowych miejsc pracy. |
| Kurs walutowy (Polski Złoty) | ZYSK: Wyższe stopy procentowe przyciągają zagraniczny kapitał, co zazwyczaj prowadzi do umocnienia się złotówki (PLN) wobec euro czy dolara. | STRATA: Polski złoty staje się mniej atrakcyjny dla inwestorzy zagranicznych, co może skutkować osłabieniem rodzimej waluty. |

Przypadki szczególne: Kredyty o stałym oprocentowaniu oraz frankowicze
Nie każda umowa kredytowa reaguje bezpośrednio na komunikaty płynące ze spotkań Rady Polityki Pieniężnej NBP. Warto znać dwa kluczowe wyjątki:
- Kredyty o stałym oprocentowaniu: Wybierając tę opcję, podpisujesz umowę, w której bank gwarantuje niezmienność Twojej raty przez określony czas (zazwyczaj 5 lat). Jeśli w tym okresie RPP drastycznie podniesie stopy procentowe – Ty śpisz spokojnie, bo Twoja rata nie drgnie nawet o złotówkę. Jeśli jednak stopy zaczną mocno spadać, będziesz płacić więcej niż wynosi aktualna średnia rynkowa, dopóki nie skończy się okres stałej stopy lub nie zdecydujesz się na przeniesienie (refinansowanie) kredytu do innego banku.
- Kredyty we frankach szwajcarskich (CHF): Wysokość stóp procentowych w Polsce nie ma bezpośredniego przełożenia na oprocentowanie kredytów walutowych. O ich koszcie decydują zagraniczne banki centralne – w przypadku frankowiczów jest to Szwajcarski Bank Narodowy (SNB) oraz powiązany z nim wskaźnik SARON. Decyzje RPP wpływają na frankowiczów jedynie pośrednio: podwyżki stóp w Polsce umacniają złotego, a silniejszy złoty oznacza niższy kurs franka, co automatycznie przekłada się na mniejszą ratę i niższe saldo zadłużenia w przeliczeniu na PLN.

Podsumowanie: Twoja wiedza to Twoje oszczędności
Podstawowe stopy procentowe NBP kształtują koszt pieniądza, wpływając na to, jak gospodarujemy swoimi budżetami. Świadomość tego, w jakiej fazie cyklu ekonomicznego aktualnie się znajdujemy, pozwala świadomie podejmować kluczowe decyzje życiowe. Wiedząc, jak działają stopa referencyjna czy lombardowa, możesz z o wiele większym spokojem planować nadpłatę kredytu, analizować opłacalność ofert bankowych czy po prostu bezpiecznie budować swoją poduszkę finansową.
Słowniczek kluczowych pojęć
- Cel inflacyjny – założony przez NBP poziom wzrostu cen (2,5% +/- 1 pkt proc.), który bank uznaje za bezpieczny dla stabilności gospodarki.
- Inflacja – tempo wzrostu cen towarów i usług, skutkujące spadkiem siły nabywczej pieniądza.
- Marża banku – stały komponent oprocentowania kredytu, stanowiący bezpośredni zarobek banku komercyjnego, niezależny od decyzji NBP.
- Operacje otwartego rynku – działania NBP polegające na zakupie lub sprzedaży krótkoterminowych papierów wartościowych w celu regulowania ilości pieniądza na rynku.
- Rada Polityki Pieniężnej (RPP) – organ decyzyjny NBP odpowiedzialny za ustalanie wysokości podstawowych stóp procentowych.
- SARON – wskaźnik referencyjny dla kredytów w frankach szwajcarskich, ustalany przez Szwajcarski Bank Narodowy.
- Stopa depozytowa – oprocentowanie, po jakim banki komercyjne mogą lokować nadwyżki finansowe w banku centralnym na jeden dzień.
- Stopa dyskontowa weksli – cena, po której NBP wykupuje zobowiązania wekslowe od banków, liczona od wartości nominalnej weksla.
- Stopa lombardowa – najwyższy koszt pożyczki, jaką banki komercyjne mogą zaciągnąć w NBP pod zastaw papierów wartościowych.
- Stopa redyskontowa weksli – stawka służąca do obliczania ceny odkupu przez NBP weksli handlowych od banków komercyjnych.
- Stopa referencyjna – najważniejsza stopa procentowa NBP, określająca rentowność głównych operacji banku centralnego i wpływająca na maksymalne odsetki w gospodarce.
- WIBOR / WIRON – rynkowe wskaźniki określające koszt pożyczek na rynku międzybankowym, stanowiące zmienną część oprocentowania większości kredytów w Polsce.
Najczęściej zadawane pytania – Przewodnik po podstawowych stopach procentowych NBP
Czy bank może zmienić marżę kredytu, gdy RPP obniża lub podwyższa stopy procentowe?
Nie. Marża banku jest stałym elementem oprocentowania zapisanym w Twojej umowie kredytowej i bank nie ma prawa jej jednostronnie zmienić w zależności od decyzji Rady Polityki Pieniężnej. Ruchy RPP wpływają wyłącznie na zmienną część oprocentowania, czyli wskaźnik rynkowy (np. WIBOR lub WIRON®). Jedyne sytuacje, w których marża może się zmienić, są ściśle określone w umowie – np. utrata zniżki za rezygnację z dodatkowego ubezpieczenia lub wpływów na konto (tzw. cross-selling).
Co się dzieje ze stymulacją raty w przypadku ujemnych stóp procentowych? Czy bank dopłaci do kredytu?
W historii strefy euro czy Szwajcarii zdarzały się ujemne stopy referencyjne, co sprowadzało wskaźniki rynkowe poniżej zera. W polskich realiach banki zabezpieczają się przed takim scenariuszem tzw. klauzulą Floor (podłogi) w umowach. Zapis ten wskazuje, że jeśli wskaźnik bazowy (np. WIBOR) spadnie poniżej 0%, do wyliczenia oprocentowania bank przyjmie dokładnie 0,00%. Oznacza to, że ostateczne oprocentowanie Twojego kredytu nigdy nie spadnie poniżej wartości samej marży banku.
Jak na wysokość raty wpływa przejście banków z wskaźnika WIBOR na nowy wskaźnik rynkowy?
Proces reformy wskaźników referencyjnych (tzw. tranzycja) zakłada zastąpienie dotychczasowych stawek nowymi wskaźnikami typu RFR (np. WIRON), które bazują na transakcjach jednodniowych (depozytach O/N). Z założenia nowy wskaźnik wykazuje mniejszą podatność na oczekiwania rynkowe i w okresach stabilizacji lub lekkich spadków stóp bywa niższy niż WIBOR. Aby proces był całkowicie neutralny dla trwających umów, przy odgórnym zastąpieniu wskaźnika stosuje się tzw. spread korygujący, dzięki czemu techniczna zmiana nazwy parametru nie powinna skokowo podnieść ani obniżyć Twojej dotychczasowej raty.
Zastrzeżenie:
Niniejszy artykuł ma charakter informacyjny i edukacyjny i nie stanowi porady prawnej. Autor nie jest licencjonowanym prawnikiem ani specjalistą ds. prawa. Informacje zawarte w artykule są oparte na ogólnej wiedzy i doświadczeniach autora i nie powinny być traktowane jako rekomendacje prawne.
Decyzje prawne podejmowane na podstawie informacji zawartych w artykule są podejmowane na własne ryzyko czytelnika. Autor nie ponosi odpowiedzialności za jakiekolwiek konsekwencje wynikające z zastosowania się do tych porad. Przed podjęciem jakichkolwiek decyzji prawnych zaleca się skonsultowanie się z licencjonowanym prawnikiem lub innym odpowiednio wykwalifikowanym specjalistą.
Prawo jest skomplikowane i często się zmienia, dlatego ważne jest, aby uzyskać aktualne i profesjonalne porady dostosowane do indywidualnej sytuacji prawnej. Wszelkie informacje zawarte w artykule mogą nie być odpowiednie dla wszystkich czytelników i nie zastępują profesjonalnej konsultacji prawnej.
Niniejszy artykuł ma charakter informacyjny i edukacyjny i nie stanowi porady prawnej. Autor nie jest licencjonowanym prawnikiem ani specjalistą ds. prawa. Informacje zawarte w artykule są oparte na ogólnej wiedzy i doświadczeniach autora i nie powinny być traktowane jako rekomendacje prawne.
Decyzje prawne podejmowane na podstawie informacji zawartych w artykule są podejmowane na własne ryzyko czytelnika. Autor nie ponosi odpowiedzialności za jakiekolwiek konsekwencje wynikające z zastosowania się do tych porad. Przed podjęciem jakichkolwiek decyzji prawnych zaleca się skonsultowanie się z licencjonowanym prawnikiem lub innym odpowiednio wykwalifikowanym specjalistą.
Prawo jest skomplikowane i często się zmienia, dlatego ważne jest, aby uzyskać aktualne i profesjonalne porady dostosowane do indywidualnej sytuacji prawnej. Wszelkie informacje zawarte w artykule mogą nie być odpowiednie dla wszystkich czytelników i nie zastępują profesjonalnej konsultacji prawnej.
Niniejszy artykuł zawiera odnośnik (-i) do stron instytucji finansowych i jeżeli użytkownik przejdzie na jedną z nich, złoży wniosek i podpisze umowę, autor bloga Bankowe ABC może uzyskać wynagrodzenie.
Warunki nie będą gorsze (a często lepsze) niż te, które użytkownik uzyskałby bezpośrednio. Dzięki temu wynagrodzeniu będzie możliwe pokrycie kosztów utrzymania działalności bloga.
Warunki nie będą gorsze (a często lepsze) niż te, które użytkownik uzyskałby bezpośrednio. Dzięki temu wynagrodzeniu będzie możliwe pokrycie kosztów utrzymania działalności bloga.
Najlepsze oferty kredytów hipotecznych 2026



Reklama
Chcesz być na bieżąco z moimi artykułami?
Wybierz Bankowe ABC jako preferowane źródło w Google, aby częściej widzieć moje publikacje.