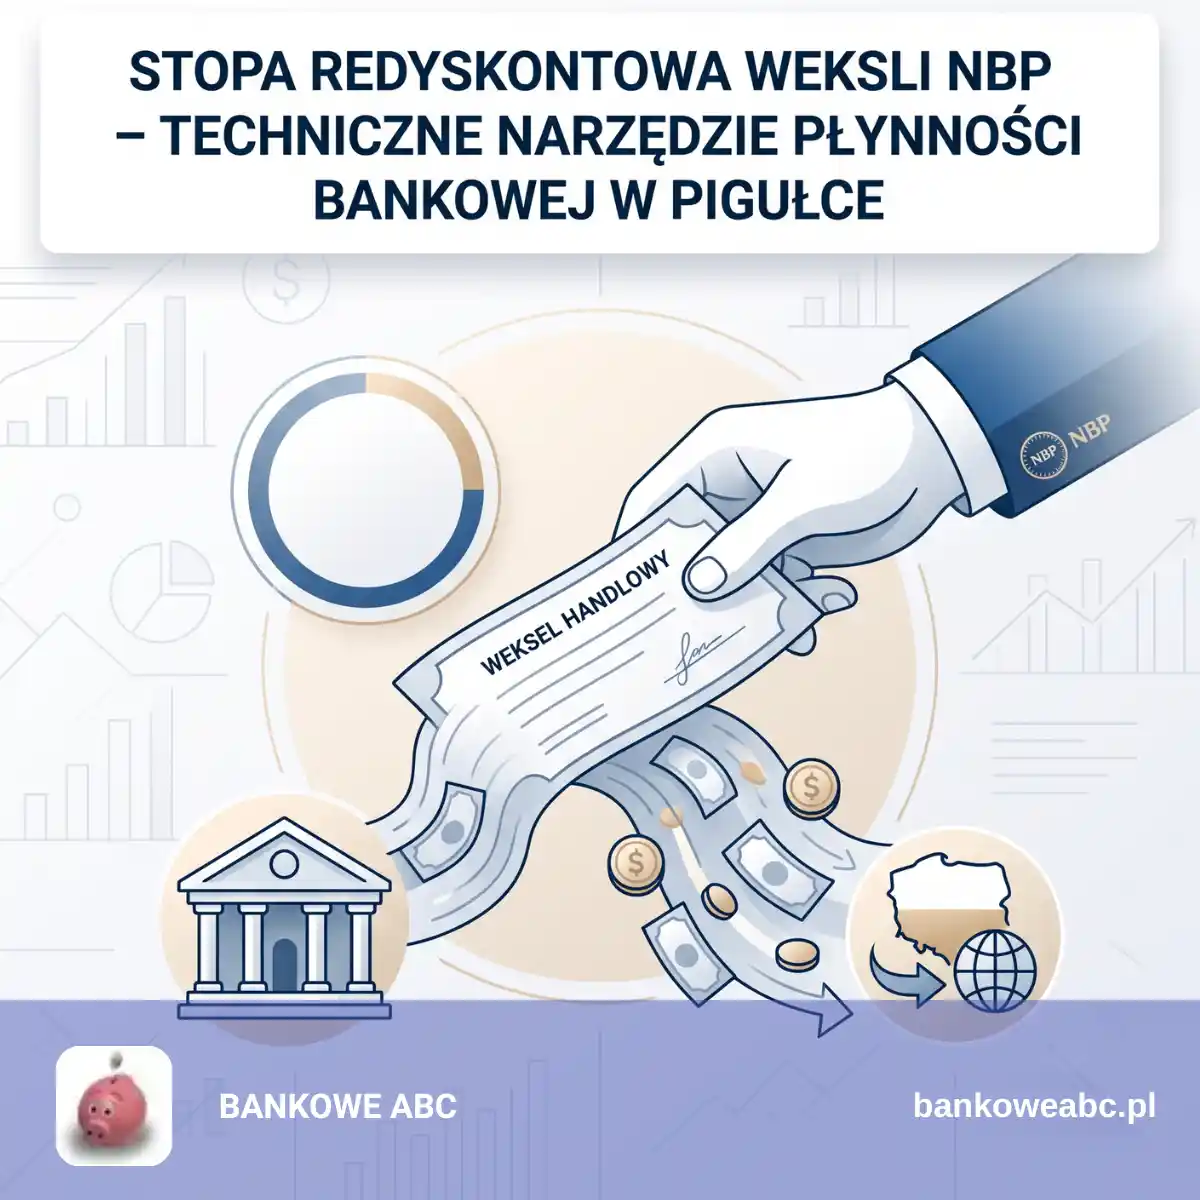
Stopa redyskontowa weksli NBP to specjalistyczny wskaźnik polityki pieniężnej, który w 2026 roku wynosi 3,80%. Stawka ta określa cenę, po której Narodowy Bank Polski odkupuje od banków komercyjnych weksle handlowe przyjęte wcześniej od ich klientów biznesowych.
Stanowi ona techniczne źródło płynności dla sektora bankowego, instrument regulacji podaży pieniądza oraz bezpośredni punkt odniesienia dla wyceny kredytu kupieckiego w obrocie gospodarczym.
Z tego artykułu dowiesz się, na czym polega mechanizm redyskonta, jakie wymogi prawne musi spełnić weksel kwalifikowany przez NBP, czym różni się stopa redyskontowa od dyskontowej oraz jak wylicza się wartość środków w praktyce bankowej.
Reklama
Czym jest stopa redyskontowa weksli NBP?
Stopa redyskontowa weksli NBP to stopa procentowa określająca koszt, po jakim bank centralny udziela bankom komercyjnym refinansowania pod zastaw lub w drodze odkupu dyskontowanych wcześniej weksli handlowych.
Czym różni się redyskonto od dyskonta weksla?
Dyskonto to operacja wykupu weksla przez bank komercyjny od przedsiębiorcy przed terminem płatności (z potrąceniem odsetek). Redyskonto to kolejny krok – odprzedaż tego samego weksla przez bank komercyjny do banku centralnego (NBP).
Jakie warunki musi spełnić weksel, aby NBP przyjął go do redyskonta?
Weksel musi być prawnie nieskazitelnym wekslem handlowym (związanym z realną dostawą towarów lub usług), opiewać na walutę polską (PLN), posiadać termin wykupu nie dłuższy niż 3 miesiące oraz mieć co najmniej dwa podpisy podmiotów o uznanej zdolności finansowej.

Więcej informacji o stopach procentowych NBP w artykule: Przewodnik po podstawowych stopach procentowych NBP. Jak decyzje RPP wpływają na inflację, kredyty i Twoje oszczędności?
Co to jest stopa redyskontowa weksli NBP i jak działa ten mechanizm?
Stopa redyskontowa weksli NBP wyznacza koszt, po jakim Narodowy Bank Polski dostarcza płynność bankom komercyjnym w zamian za przedstawione przez nie papierowe lub elektroniczne weksle handlowe.
Podstawę prawną przeprowadzenia tej operacji stanowi art. 42 ust. 1 ustawy z dnia 29 sierpnia 1997 r. o Narodowym Banku Polskim w połączeniu z przepisami ustawy z dnia 28 kwietnia 1936 r. – Prawo wekslowe. Przedsiębiorstwa sprzedające towary lub usługi z odroczonym terminem płatności mogą zabezpieczyć swoje należności za pomocą weksla handlowego. Cały proces refinansowania składa się z trzech kroków:
- Kredyt kupiecki: Sprzedawca (wystawca lub posiadacz) otrzymuje od kupującego weksel z terminem wykupu np. za 90 dni.
- Dyskonto w banku komercyjnym: Potrzebując gotówki natychmiast, sprzedawca udaje się do swojego banku komercyjnego. Bank wykupuje weksel, wypłacając sumę wekslową pomniejszoną o opłatę dyskontową.
- Redyskonto w NBP: Jeżeli bank komercyjny sam potrzebuje uzupełnić rezerwy płynnościowe w systemie SORBNET, przekazuje zebrany portfel weksli do Narodowego Banku Polskiego. NBP wypłaca bankowi środki, potrącając odsetki według stawki 3,80%.
W ten sposób bank centralny działa jako instancja wspierająca płynność sektorową i stymulująca obrót gospodarczy oparty na rzetelnych papierach wartościowych.
Redyskonto weksli to jeden z najstarszych klasycznych instrumentów bankowości centralnej. Choć we współczesnej erze cyfrowej częściej wykorzystuje się operacje otwartego rynku (repo / rewerse repo), wskaźnik ten wciąż wyznacza oficjalny, ustawowy koszt dyskontowania papierów komercyjnych w Polsce.
Reklama


Jakie wymogi formalne i prawne musi spełnić weksel kwalifikowany przez NBP?
Narodowy Bank Polski nie przyjmuje do redyskonta dowolnych zobowiązań. Aby zabezpieczenie zostało zaakceptowane w operacji refinansowej, przedstawiony weksel musi spełniać rygorystyczne kryteria kwalifikowalności:
- Charakter handlowy (gospodarczy): Weksel musi powstać w wyniku realnej transakcji sprzedaży towarów lub usług. NBP bezwzględnie odrzuca tzw. weksle finansowe lub gwarancyjne tworzone wyłącznie w celach spekulacyjnych.
- Krótki termin zapadalności: Pozostały okres do dnia wykupu weksla przedstawionego do redyskonta nie może przekraczać 3 miesięcy (90 dni).
- Wiarygodność podmiotowa (Indos): Weksel musi posiadać co najmniej dwa podpisy podmiotów o uznanej zdolności finansowej i płynnościowej. Przeniesienie praw z weksla na NBP następuje w drodze indosu (indosamentu).
- Waluta transakcyjna: Weksel musi opiewać na walutę polską (PLN) i spełniać wymogi formalne Prawa wekslowego (m.in. zawierać bezwarunkowe polecenie lub przyrzeczenie zapłaty).

Czym różni się stopa redyskontowa od stopy dyskontowej weksli?
Obydwa pojęcia odnoszą się do obrotu wekslowego, jednak stopa redyskontowa dotyczy transakcji między bankiem komercyjnym a NBP, podczas gdy stopa dyskontowa określa parametry bezpośredniego skupu weksli przez bank centralny od podmiotów uprawnionych.

Obecny układ wskaźników NBP w 2026 roku kształtuje się następująco:
| Wskaźnik NBP | Stawka w 2026 r. | Strony transakcji | Rola w systemie bankowym |
|---|---|---|---|
| Stopa redyskontowa weksli | 3,80% | Bank komercyjny >> NBP | Refinansowanie weksli przyjętych wcześniej od klientów. |
| Stopa dyskontowa weksli | 3,85% | Podmiot uprawniony >> NBP | Bezpośredni skup weksli przez NBP (nieznacznie droższy). |
| Stopa referencyjna | 3,75% | Rynek międzybankowy / NBP | Główna stawka operacyjna, punkt odniesienia korytarza. |

Obecność obu stawek tworzy precyzyjną drabinę kosztu kapitału. NBP premiuje banki komercyjne za ich rolę pośrednika – stawka redyskontowa (3,80%) jest tańsza o 0,05 p.p. od stawki dyskontowej (3,85%), co zachęca sektor prywatny do samodzielnej obsługi przedsiębiorstw.
Wpływ stopy redyskontowej na podaż pieniądza i kredyt kupiecki
Stopa redyskontowa jest istotnym rezonatorem dla polityki monetarnej państwa, wpływającym bezpośrednio na podaż pieniądza oraz koszt alternatywnych usług finansowania, takich jak faktoring.
Rada Polityki Pieniężnej wykorzystuje ten wskaźnik do regulowania akcji kredytowej:
- Podwyżka stopy redyskontowej (Polityka restrykcyjna): Zwiększa koszt refinansowania dla banków komercyjnych. Banki przenoszą ten koszt na przedsiębiorców, podnosząc stawki dyskonta. W efekcie obrót wekslowy i kredyt kupiecki stają się droższe, co ogranicza kreację pieniądza i chłodzi gospodarkę.
- Obniżka stopy redyskontowej (Polityka ekspansywna): Tani kapitał w NBP zachęca banki do masowego skupu weksli od firm. Przedsiębiorstwa łatwiej uzyskują płynność, co stymuluje obrót handlowy i zwiększa ilość pieniądza w biegu.
Ponadto stopa redyskontowa wyznacza dolny pułap kosztowy dla firm faktoringowych. Ponieważ faktoring polega na wykupie nieprzeterminowanych faktur, jego oprocentowanie jest silnie skorelowane ze stawkami dyskonta i redyskonta weksli handlowych.
Reklama

Ujęcie podatkowe i księgowe: Dyskonto weksla w kosztach przedsiębiorstwa
Dla księgowych kluczową kwestią jest prawidłowe zakwalifikowanie dyskonta weksla w rozliczeniach podatkowych CIT oraz PIT.
Zgodnie z przepisami ustawy o podatku dochodowym od osób prawnych (UPDOP):
- Dyskonto jako Koszt Uzyskania Przychodów (KUP): Kwota potrąconego przez bank dyskonta przy wykupie weksla stanowi dla przedsiębiorstwa koszt finansowy. Koszt ten staje się kosztem uzyskania przychodów w momencie faktycznego dokonania dyskonta (potrącenia opłaty przez bank).
- Przychód ze sprzedaży: Sprzedaż towaru lub usługi zabezpieczona wekslem jest wykazywana w przychodach należnych w kwocie nominalnej transakcji.
- Brak VAT od odsetek: Samo dyskonto i koszty refinansowania mają charakter usługi finansowej, co zwolnione jest z podatku od towarów i usług (VAT).

Studium przypadku: Kalkulacja dyskonta i redyskonta weksla w praktyce bankowej
Poniższe studium przypadku prezentuje pełen łańcuch finansowy: od wykupu weksla przez bank komercyjny po jego redyskontowanie w Narodowym Banku Polskim.
Scenariusz transakcyjny
Spółka produkcyjna sprzedała towary o wartości 100 000 zł z terminem płatności za 90 dni, otrzymując w zamian weksel handlowy.
Reklama
- Bank komercyjny stosuje stawkę dyskonta rynkowego dla klienta na poziomie 5,50%.
- NBP stosuje oficjalną stopę redyskontową na poziomie 3,80%.
Wzór matematyczny
Kwotę potrącenia (D) wylicza się według standardowego wzoru na odsetki proste:
Gdzie:
- F = Wartość nominalna weksla (100 000 zł)
- r = Stosowana stopa procentowa (w skali roku)
- n = Liczba dni do terminu wykupu (90 dni)

Etap 1: Dyskonto w banku komercyjnym (Wypłata dla Przedsiębiorcy)
Przedsiębiorca otrzymuje od razu na konto:
Reklama
Etap 2: Redyskonto w NBP (Refinansowanie Banku Komercyjnego)
Bank komercyjny oddaje weksel do NBP po stopie redyskontowej 3,80%:
NBP wypłaca bankowi komercyjnemu:
Wynik transakcji
- Przedsiębiorca zamienia weksel na gotówkę (98 643,84 zł), ponosząc koszt 1 356,16 zł (KUP).
- Bank komercyjny odzyskuje płynność z NBP (99 063,01 zł), realizując na marży marżowy zysk czysty: 1 356,16 zł – 936,99 zł = 419,17 zł.
- NBP po 90 dniach inkasuje od wystawcy weksla pełne 100 000 zł, realizując dochód odsetkowy w wysokości 936,99 zł.


Podsumowanie
Monitorowanie parametrów, takich jak stopa redyskontowa weksli, pozwala przedsiębiorcom oraz analitykom dostrzec pełen obraz mechanizmów zasilania sektora finansowego w płynność. Aby poznać pozostałe filary polskiej polityki monetarnej, zapoznaj się z naszym głównym kompendium wiedzy: Przewodnik po podstawowych stopach procentowych NBP.

Słowniczek kluczowych pojęć
- Dyskonto – operacja finansowa polegająca na wykupie weksla przed terminem jego płatności, gdzie wypłacana suma jest pomniejszona o odsetki (opłatę dyskontową).
- Indos (indosament) – pisemne oświadczenie umieszczone na wekslu, na mocy którego następuje przeniesienie praw z weksla na inny podmiot (np. na NBP w procesie redyskonta).
- Kredyt kupiecki – odroczenie terminu płatności za dostarczone towary lub usługi, często zabezpieczone wekslem handlowym.
- Redyskonto – operacja, w której bank centralny odkupuje od banków komercyjnych weksle wcześniej przez nie zdyskontowane, dostarczając im w ten sposób środków pieniężnych.
- SORBNET – system rozliczeniowy, w którym banki komercyjne uzupełniają swoje rezerwy płynnościowe, m.in. poprzez operacje z bankiem centralnym.
- Stopa dyskontowa NBP – stawka (3,85% w 2026 r.) stosowana przy bezpośrednim skupie weksli od podmiotów uprawnionych przez bank centralny.
- Stopa redyskontowa NBP – stawka (3,80% w 2026 r.) określająca koszt refinansowania banków komercyjnych pod zastaw weksli handlowych.
- Stopa referencyjna – główna stopa procentowa NBP (3,75% w 2026 r.), będąca punktem odniesienia dla innych stawek i operacji na rynku międzybankowym.
- Weksel handlowy (gospodarczy) – papier wartościowy powstały w wyniku realnej transakcji handlowej, będący bezwarunkowym przyrzeczeniem zapłaty określonej kwoty w wyznaczonym terminie.
- Weksel finansowy – instrument tworzony wyłącznie w celach spekulacyjnych lub pozyskania kapitału bez pokrycia w towarach lub usługach; niepodlegający redyskontu w NBP.
Zastrzeżenie (Disclaimer): Treści zawarte w niniejszym artykule mają charakter wyłącznie informacyjny i edukacyjny. Nie stanowią porady prawnej, podatkowej ani inwestycyjnej. Każda transakcja finansowa oparta na instrumentach wekslowych wymaga szczegółowej analizy prawnej oraz weryfikacji aktualnych regulaminów operacyjnych Narodowego Banku Polskiego.
Najczęściej zadawane pytania
Czy osoba prywatna może skorzystać ze stopy redyskontowej NBP?
Nie. Redyskonto weksli w NBP jest operacją zastrzeżoną wyłącznie dla banków komercyjnych posiadających odpowiednie umowy i rachunki w banku centralnym. Osoby prywatne i firmy mogą korzystać jedynie z usługi dyskonta weksli w bankach komercyjnych.
Kto decyduje o wysokości stopy redyskontowej weksli?
O wysokości stopy redyskontowej decyduje wyłącznie Rada Polityki Pieniężnej (RPP) podczas comiesięcznych posiedzeń decyzyjnych. Stawka ta jest dostosowywana w zależności od celów inflacyjnych i sytuacji gospodarczej państwa.
Czy do redyskonta w NBP przyjmowane są wszystkie weksle?
Nie. NBP stawia rygorystyczne wymagania jakościowe. Do redyskonta przyjmowane są wyłącznie niewadliwe prawnie weksle handlowe (powstałe w wyniku realnych transakcji gospodarczych), opiewające na walutę polską (PLN) i posiadające termin płatności nie dłuższy niż 90 dni.
Czym różni się kredyt lombardowy od redyskonta weksli?
W przypadku kredytu lombardowego bank komercyjny zaciąga pożyczkę pod zastaw skarbowych papierów wartościowych (np. obligacji). Przy redyskontowaniu weksli następuje prawny wykup (przeniesienie praw z indosu) konkretnych wierzytelności handlowych.
Czy stopa redyskontowa NBP ma wpływ na kredyty hipoteczne?
Nie ma bezpośredniego wpływu. Oprocentowanie kredytów hipotecznych zależy od stopy referencyjnej NBP oraz stawek rynkowych WIBOR lub WIRON. Stopa redyskontowa służy wyłącznie do rozliczeń obrotu wekslowego.
Zastrzeżenie:
Niniejszy artykuł ma charakter informacyjny i edukacyjny i nie stanowi porady prawnej. Autor nie jest licencjonowanym prawnikiem ani specjalistą ds. prawa. Informacje zawarte w artykule są oparte na ogólnej wiedzy i doświadczeniach autora i nie powinny być traktowane jako rekomendacje prawne.
Decyzje prawne podejmowane na podstawie informacji zawartych w artykule są podejmowane na własne ryzyko czytelnika. Autor nie ponosi odpowiedzialności za jakiekolwiek konsekwencje wynikające z zastosowania się do tych porad. Przed podjęciem jakichkolwiek decyzji prawnych zaleca się skonsultowanie się z licencjonowanym prawnikiem lub innym odpowiednio wykwalifikowanym specjalistą.
Prawo jest skomplikowane i często się zmienia, dlatego ważne jest, aby uzyskać aktualne i profesjonalne porady dostosowane do indywidualnej sytuacji prawnej. Wszelkie informacje zawarte w artykule mogą nie być odpowiednie dla wszystkich czytelników i nie zastępują profesjonalnej konsultacji prawnej.
Niniejszy artykuł zawiera odnośnik (-i) do stron instytucji finansowych i jeżeli użytkownik przejdzie na jedną z nich, złoży wniosek i podpisze umowę, autor bloga Bankowe ABC może uzyskać wynagrodzenie.
Warunki nie będą gorsze (a często lepsze) niż te, które użytkownik uzyskałby bezpośrednio. Dzięki temu wynagrodzeniu będzie możliwe pokrycie kosztów utrzymania działalności bloga.
Warunki nie będą gorsze (a często lepsze) niż te, które użytkownik uzyskałby bezpośrednio. Dzięki temu wynagrodzeniu będzie możliwe pokrycie kosztów utrzymania działalności bloga.
Najlepsze oferty kredytów hipotecznych 2026



Reklama